Pour les hauts revenus, l’impôt français peut être complété par la contribution différentielle sur les hauts revenus, appelée CDHR.
Vous êtes frontalier et vos revenus sont élevés ? Vous vous demandez si l’acompte de 95 % vous concerne, et comment le payer. Cet article vous explique qui est touché, comment le déclarer et quand le payer.
Qu’est-ce que la CDHR ?
La CDHR agit comme un plancher. Si l’impôt sur le revenu, la CEHR et certains prélèvements restent sous 20 % du revenu de référence, elle complète la différence.
Elle touche les foyers dont le revenu de référence dépasse 250 000 € (seul) ou 500 000 € (couple). Les dons et les réductions Pinel ne la font pas baisser, ce qui surprend souvent.
Pour votre cas de frontalier, voyez le guide CDHR des frontaliers. Un gros revenu ne s’allège pas avec quelques dons : prévoyez le calcul dès maintenant.
L’acompte est une avance sur la CDHR de l’année, versée avant la fin de l’année. Le montant définitif se calcule plus tard, à partir de votre déclaration, et le solde se règle à ce moment-là.
Ne le comptez donc pas en plus de la CDHR : c’est le même impôt, payé en deux temps.
Les travailleurs frontaliers sont-ils concernés ?
Frontaliers travaillant à Genève ou dans un canton non signataire
Travailler en Suisse ne vous écarte pas de la CDHR. Ce qui compte : votre résidence fiscale en France, puis le revenu de référence de votre foyer face au seuil.
Les revenus étrangers imposables en France entrent pour leur montant net. Ceux qu’une convention exonère sortent du calcul : inscrivez leur montant net en case 8CD. Ce détail est facile à oublier.
À Genève, le salaire est imposé en Suisse puis déclaré en France, avec le droit au crédit d’impôt en case 8TK. Ce crédit annule l’impôt français sur ce salaire.
Pour l’option de couple, voyez le guide sur la DRIS TOU couple frontalier avant de choisir. Ne laissez pas ce calcul de côté : c’est lui qui fait la différence.
Frontaliers travaillant dans l’un des huit cantons signataires de l’accord de 1983
Dans les huit cantons de l’accord de 1983, le salaire reste imposable en France si vous remplissez ces conditions :
| Critère | Temps plein | Temps partiel | Saisonnier |
|---|---|---|---|
| Plafond de nuitées en Suisse par an | 45 nuitées | Réduit au prorata du temps de travail | 20 % des jours travaillés |
| Trajet domicile-travail sans preuve supplémentaire | 3 h aller-retour au plus | 3 h aller-retour au plus | 3 h aller-retour au plus |
Remplir la 2041-AS ne suffit pas. Pour obtenir le régime frontalier, faites-la viser en ligne par le service des impôts de votre domicile, puis remettez-la à votre employeur suisse. Si l’une de ces deux étapes manque, vous n’obtenez pas ce régime.
Comment se calcule la CDHR en 2026 ?
La CDHR se calcule ainsi : 20 % de votre revenu de référence, moins la décote, moins les impôts et majorations retenus.
La décote adoucit l’effet de seuil. Elle s’applique jusqu’à 330 000 € pour une personne seule, et jusqu’à 660 000 € pour un couple imposé en commun.
Refaites le calcul avec vos propres montants avant de payer : c’est le seul moyen de savoir ce que vous devez vraiment.
La formule de la CDHR
Le calcul
- 20 % du revenu de référence
- moins la décote
- moins les impôts et majorations retenus
Condition
- Le résultat doit être positif, sinon rien n’est dû
Majorations
- Frontalier domicilié en France ? Pour la TOU, voyez si vous pouvez demander une TOU en Suisse, selon la part de vos revenus imposable en Suisse.
- 1 500 € par personne à charge
- 12 500 € pour un couple imposé en commun
Un exemple de calcul : un couple frontalier dont le revenu dépasse le seuil
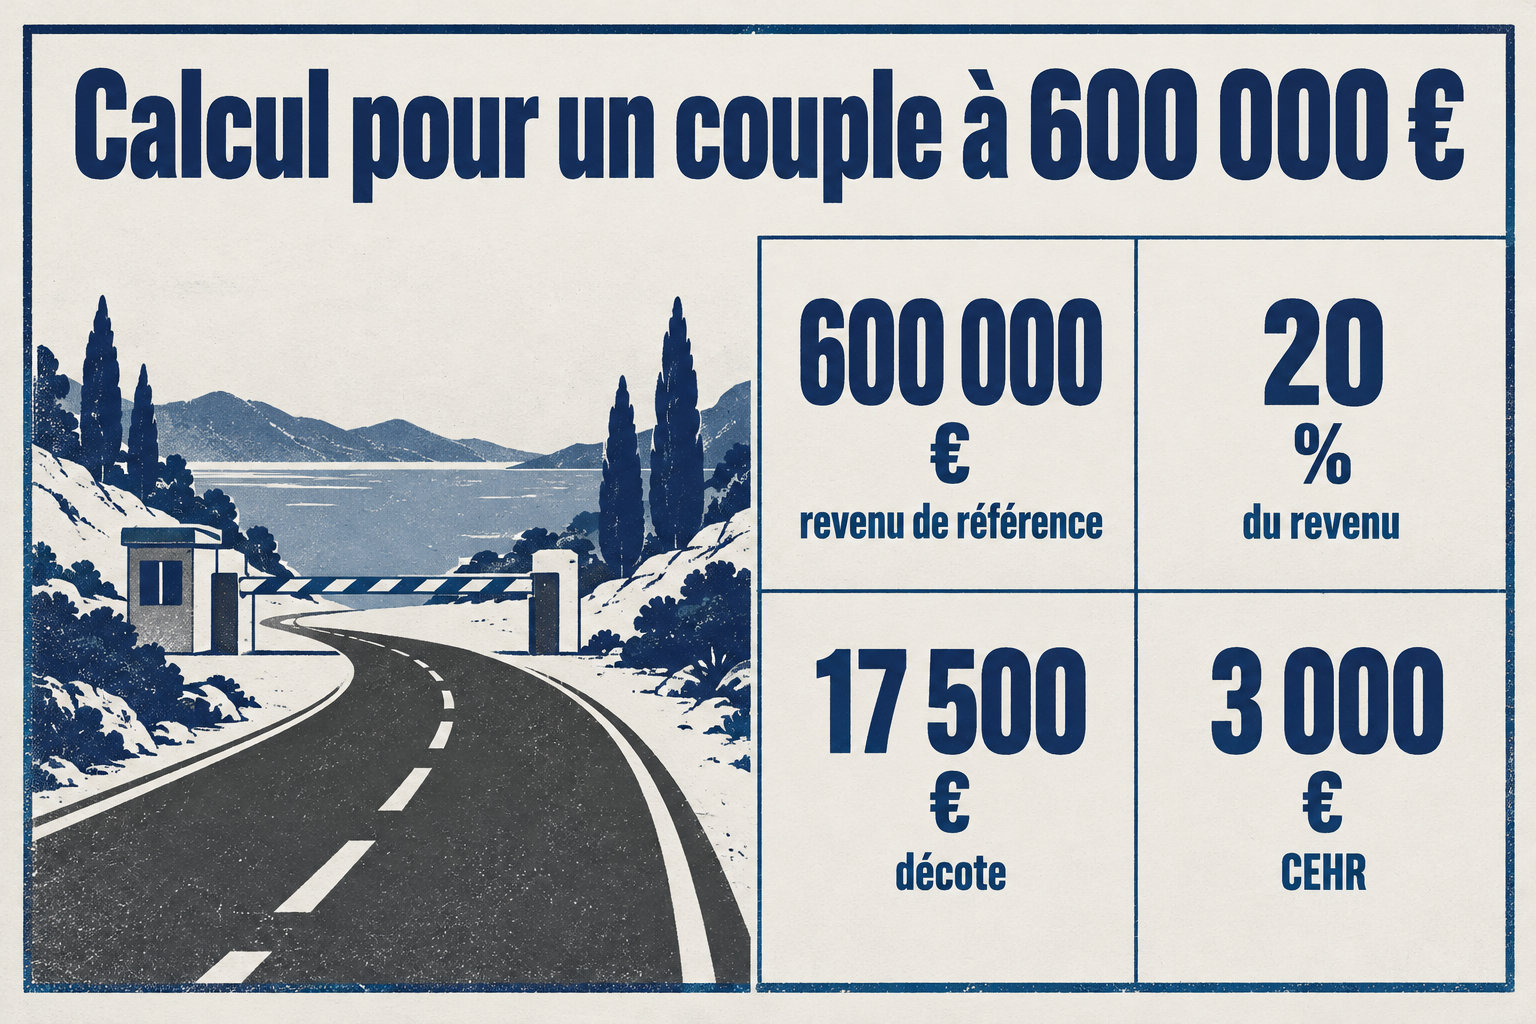
Pour un couple dont le revenu de référence atteint 600 000 €, voici le calcul, ligne par ligne :
- Le plancher : 20 % de 600 000 € font 120 000 €.
- La décote du couple : elle se retire, soit 17 500 € à ce niveau de revenu.
- La CEHR : elle se retire aussi, soit 3 000 €, c’est-à-dire 3 % de la part du revenu comprise entre 500 000 € et 600 000 €.
- L’impôt sur le revenu du couple, calculé avec le barème de ses revenus 2026 : il se retire avant d’obtenir le résultat.
Prenez votre revenu de référence et calculez 20 % de ce montant.
Retirez la décote, la CEHR et l’impôt sur le revenu de votre foyer. Si le résultat est positif, une CDHR est due.
Comparez ce montant à votre revenu de référence : il ne peut jamais dépasser 20 % de celui-ci.
Pour refaire ce calcul avec vos propres chiffres, voyez le guide sur la fiscalité d’un couple frontalier.
Les revenus exceptionnels et les autres cas particuliers
Un revenu exceptionnel n’est pas perçu chaque année et dépasse la moyenne de vos trois années précédentes. Pour la CDHR, vous ne retenez qu’un quart de ce revenu.
Même règle pour l’impôt lié à ce revenu : seul un quart compte dans la formule. Vérifiez d’abord qu’il dépasse bien cette moyenne, sinon la règle ne joue pas.
Refaites le calcul avec ce quart avant de payer. Une erreur peut coûter une majoration, alors que la simulation ne prend que quelques minutes.
Deux démarches à ne pas confondre
Traitement du revenu exceptionnel
Demandez-le dans les rubriques prévues de la déclaration complémentaire 2042-C. C’est une option, elle ne s’applique pas toute seule.
Revenus suisses
Déclarez-les avec les formulaires 2042 et 2047. Pour remplir les cases, voyez le guide complet des revenus suisses 2026.
Quand et comment déclarer puis payer l’acompte de 95 % ?
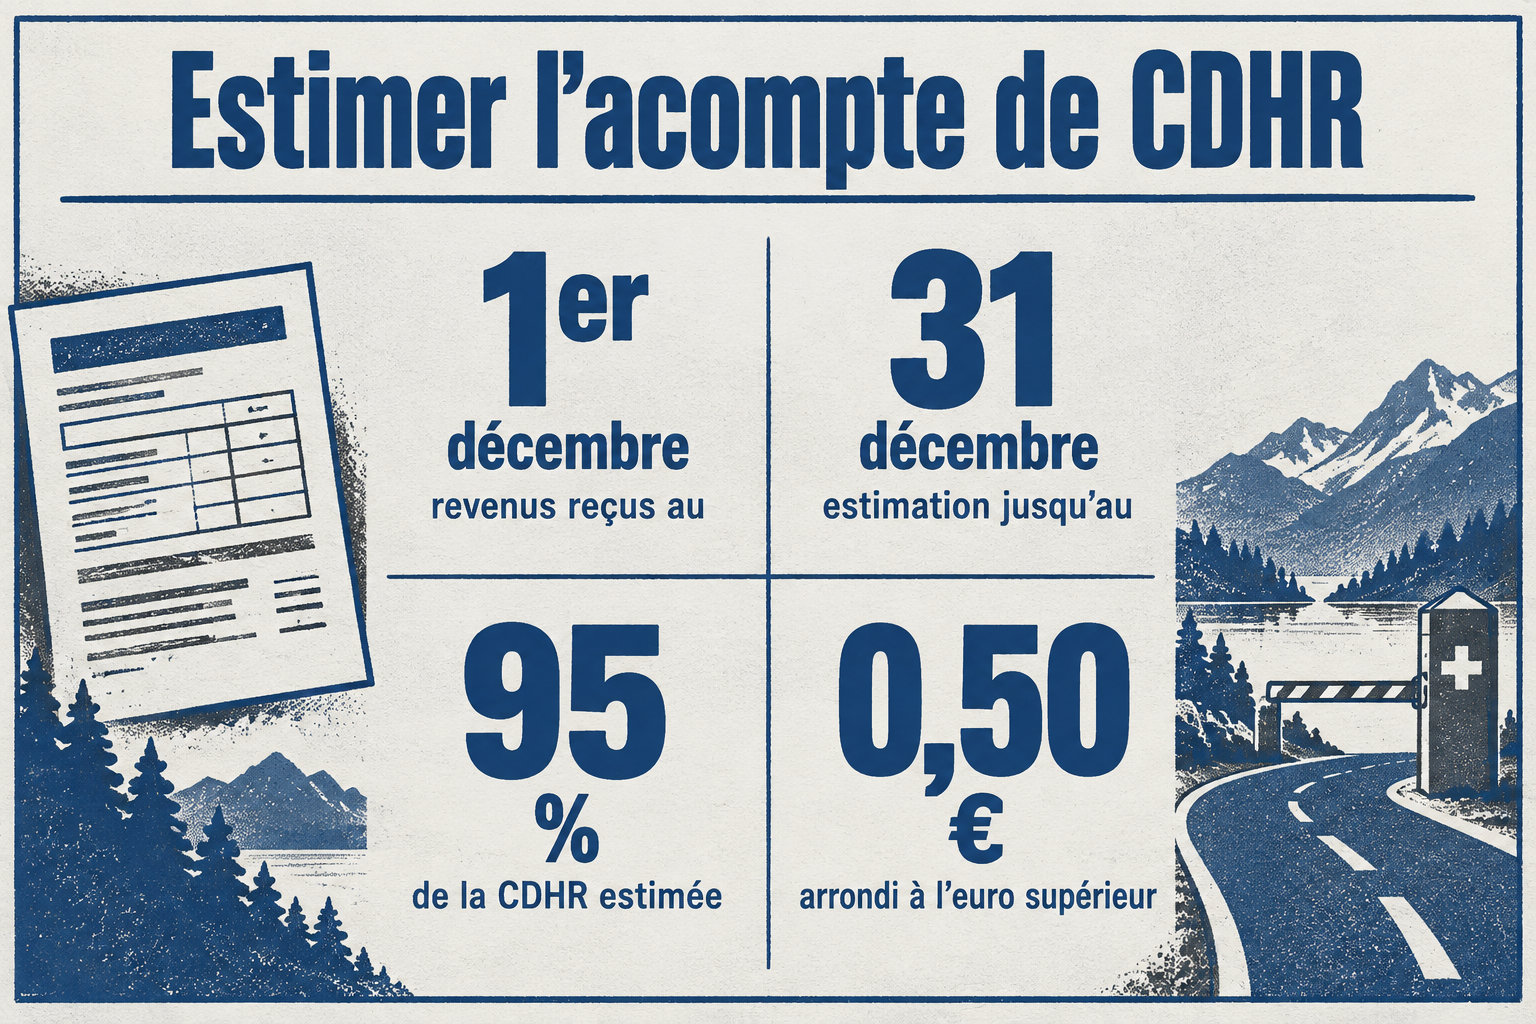
Pour payer l’acompte entre le 1er et le 15 décembre 2026, estimez votre CDHR ainsi, et pour baisser votre revenu imposable en France, voyez le PER pour frontalier :
- Relevez les revenus reçus au 1er décembre 2026.
- Ajoutez les revenus que vous recevrez jusqu’au 31 décembre.
- Pour les revenus suisses, vérifiez le canton et le régime d’imposition. Les revenus imposables en France entrent dans le revenu de référence, et les revenus exonérés par convention se déduisent en case 8CD.
- Payez 95 % de la CDHR estimée ainsi obtenue.
Payer l’acompte en ligne
-
Connectez-vous à votre espace personnel sécurisé
Réussite : votre espace s’affiche.
-
Ouvrez « Prélèvement à la source »
Réussite : la page de paiement s’ouvre.
-
Ouvrez le simulateur dans « Particulier »
Réussite : le simulateur de la CDHR s’affiche.
-
Arrondissez l’acompte à l’euro
1 234,50 € donne 1 235 €.
-
Vérifiez la restitution
Il s’impute sur la CDHR définitive ; l’excédent est restitué.
Que risque-t-on en cas de retard ou de paiement insuffisant ?
Payer en retard ou verser trop peu coûte cher : une majoration de 20 % s’ajoute, calculée sur 95 % de la CDHR finalement due.
Prenons une CDHR de 10 000 € : sans aucun paiement, la majoration atteint 1 900 €. Si votre acompte est inférieur de plus de 20 % à 95 %, elle ne porte que sur l’écart avec 9 500 €. Ne prenez pas ce risque.
Avant de payer l’acompte
- Estimez votre CDHR 2026 à partir de vos revenus au 1er décembre et de ceux que vous attendez en décembre.
- Payez pendant la fenêtre de paiement prévue, car les intérêts de retard peuvent s’ajouter à la pénalité liée à l’acompte.
- Gardez votre calcul de côté : la CDHR définitive se fixe après votre déclaration de revenus 2026, faite en 2027.
Retenez surtout que l’acompte n’est pas un impôt en plus : il s’impute sur la CDHR définitive. Frontalier ou non, le calcul porte sur le revenu de référence de tout votre foyer.
Votre prochain pas : déclarez et payez l’acompte de CDHR 2026 entre le 1er et le 15 décembre 2026. Il correspond à 95 % de la CDHR estimée pour les revenus de 2026.