Our Articles

Our consulting expertise

Un homme d'affaires travaille sur sa tablette dans un train suisse avec une vue sur les Alpes et une ville en arrière-plan.

Actualités frontaliers suisse : l’essentiel d’octobre 2026

L’essentiel à retenir : l’actualité frontalière d’octobre 2026 impose une vigilance accrue sur vos obligations administratives et budgétaires. La hausse de 5 % des primes LAMal 2027 nécessite une comparaison des offres avant le 30 novembre, tandis que vos revenus CMU doivent être déclarés à l’Urssaf avant le 14 octobre.
Femme en costume bleu consulte sa tablette avec graphiques financiers, vue sur les Alpes et une ville moderne.

Impôt frontalier suisse : éviter la double imposition

L’essentiel à retenir : la fiscalité du frontalier dépend du canton de travail, imposant soit un prélèvement à la source, soit une déclaration en France. Le formulaire 2041-AS est crucial pour éviter la double imposition via un crédit d’impôt. Pour optimiser votre budget, sachez que le taux de change moyen

Une femme travaille sur un ordinateur portable dans un bureau lumineux avec vue sur un lac et des montagnes.

Seuils de télétravail du frontalier suisse : règles 2026

L’essentiel à retenir : pour préserver votre statut, ne dépassez pas 40 % de télétravail annuel (environ 88 jours) pour la fiscalité et 49,9 % pour la sécurité sociale. Ce respect rigoureux garantit votre imposition en Suisse et votre affiliation au régime social helvétique. Dès 2027, l’échange automatique de données

Une personne en costume remplit un formulaire numérique sur une tablette, dans un bureau moderne avec vue sur la ville et les montagnes.

Ouverture de compte en Suisse : documents et délais en 2026

L’essentiel à retenir : l’ouverture d’un compte en Suisse est accessible aux Français sous réserve d’une transparence totale sur l’origine des fonds et la conformité fiscale. Tandis que les néobanques activent un compte en 48 heures sans dépôt minimum, les banques privées exigent souvent plus de 250 000 CHF pour

Une femme âgée profite de la vue sur les Alpes suisses tout en consultant un graphique financier sur sa tablette.

Retraite anticipée à 62 ans en Suisse : analyse et coûts

L’essentiel à retenir : anticiper votre départ à 62 ans engendre une réduction viagère de 13,6 % de la rente AVS et abaisse le taux de conversion LPP à environ 5,2 %. Cette stratégie nécessite une planification rigoureuse pour compenser un coût global estimé à 274 800 CHF, tout en

Deux personnes examinent un graphique sur le refinancement hypothécaire, montrant des économies de 45 000 $.

Rachat d’hypothèque : réduire la durée et le coût du prêt

L’essentiel à retenir : Le rachat d’hypothèque permet de restructurer sa dette en réduisant la durée du prêt pour sabrer le coût total des intérêts. Cette stratégie optimise la gestion patrimoniale en substituant une garantie unique aux créances éparses. Un ratio hypothécaire maîtrisé, généralement limité à 80 % de la

Homme sur balcon suisse, regardant des graphiques financiers sur tablette transparente. Vue sur Lucerne, son lac et les montagnes enneigées.

Optimisation fiscale suisse : le guide pour les frontaliers

L’essentiel à retenir : le statut de quasi-résident permet aux frontaliers percevant au moins 90 % de leurs revenus en Suisse de déduire leurs frais réels et leur prévoyance. Ce mécanisme remplace le prélèvement forfaitaire par un calcul précis, réduisant significativement l’impôt grâce au 3ème pilier ou aux rachats LPP.

Un analyste financier travaillant sur un ordinateur portable avec des graphiques boursiers numériques projetés.

Bourse suisse smi spi : indices, risques et fiscalité

L’essentiel à retenir : la distinction majeure réside dans la composition et le traitement des dividendes, le SPI offrant une vision exhaustive incluant les réinvestissements, contrairement au SMI limité aux vingt valeurs phares. Cette approche globale permet de capter une prime de taille historique de 1,3 % issue des moyennes

Un homme regarde une ville suisse et une autoroute au coucher du soleil.

Votre guide frontalier franco-suisse pour réussir en 2026

L’essentiel à retenir : la réussite de votre installation repose sur la maîtrise du permis G, valable cinq ans, et l’arbitrage crucial entre LAMal et CMU sous trois mois. À Genève, l’impôt est prélevé à la source, imposant une vigilance accrue sur votre statut fiscal. Anticipez vos revenus futurs, car

Couple souriant dans leur nouvelle maison moderne. La femme tient les clés, avec une vue magnifique sur un lac et les montagnes suisses.

Réussir sa première hypothèque suisse : le guide essentiel

L’essentiel à retenir : l’accession à la propriété en Suisse exige 20 % de fonds propres, dont la moitié hors 2ème pilier, et une capacité financière validée par un taux de stress théorique de 5 %. Opter pour l’amortissement indirect via le 3ème pilier optimise votre fiscalité en maintenant les

Un analyste financier manipulant des écrans holographiques de données boursières devant une vue sur une ville moderne.

Analyse marchés financiers semaine 39 : le pivot de la Fed

L’essentiel à retenir : le virage monétaire historique de la Réserve fédérale, portant ses taux entre 3,75 % et 4,00 %, marque la fin de l’attentisme pour stabiliser l’économie. Cette rigueur, couplée à une détente des cours pétroliers, favorise une résilience technologique portée par l’IA. Sécurisez vos actifs face à

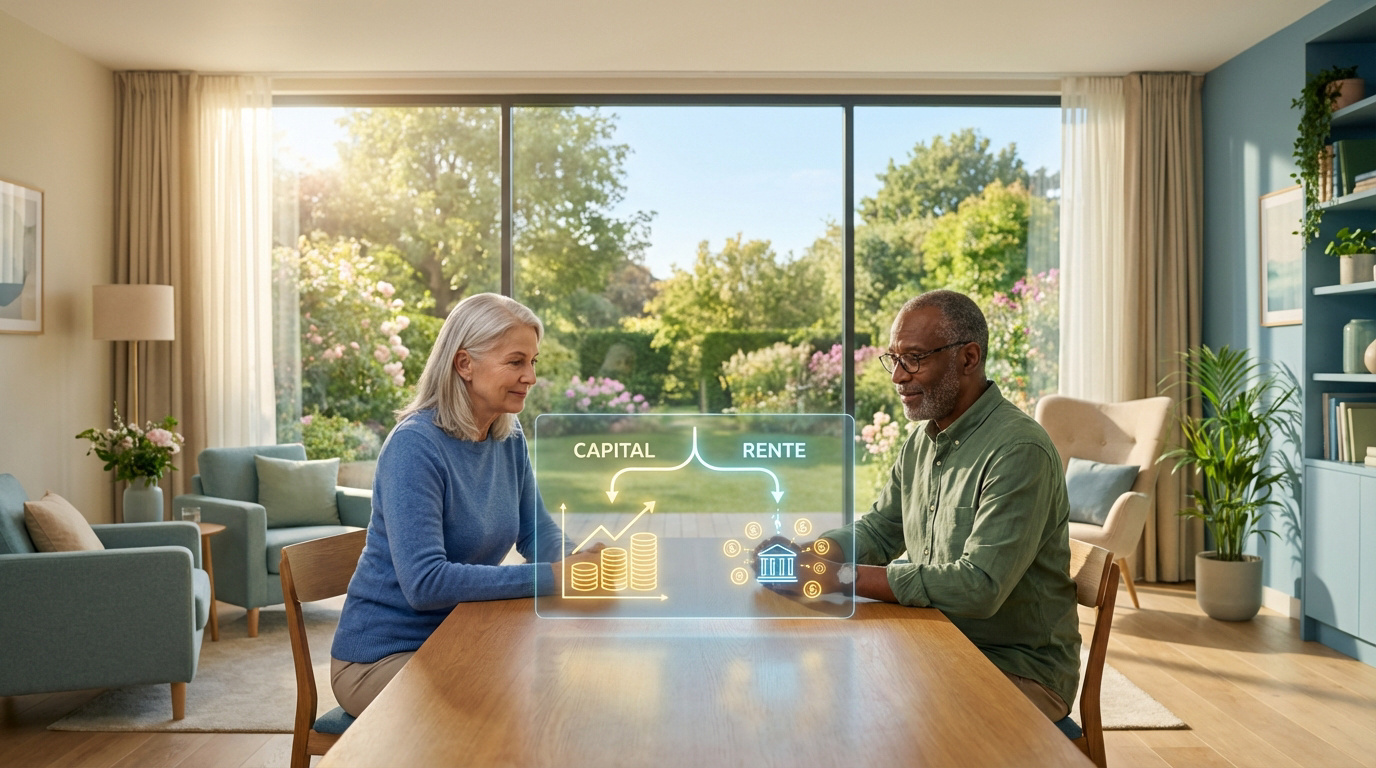
Un couple âgé dans un salon moderne observe un graphique holographique. Il montre le choix entre "CAPITAL" (épargne) et "RENTE" (paiements réguliers).

Fiscalité sortie PER : optimiser son capital ou sa rente

Ce qu’il faut retenir : l’efficacité du PER repose sur l’arbitrage entre déduction fiscale immédiate et imposition au dénouement. Pour les revenus élevés, déduire les versements à l’entrée maximise l’épargne, tandis qu’un retrait fractionné en capital permet de lisser la fiscalité à la sortie. Un abattement de 152 500 €