Face à la lourdeur administrative, l’ouverture de compte en Suisse peut sembler un défi insurmontable pour de nombreux résidents français. Cet article détaille les documents indispensables et les délais à prévoir pour valider votre dossier, que vous visiez une néobanque rapide ou un établissement de gestion de fortune. En maîtrisant ces rouages dès maintenant, vous éviterez les refus de conformité et profiterez enfin de la stabilité légendaire du franc suisse pour sécuriser votre patrimoine.
- Ouvrir un compte en Suisse : est-ce accessible aux Français ?
- La liste des documents indispensables pour votre dossier
- Choisir entre banque en ligne et établissement physique
- Frais de non-résident et impact du taux de change CHF/EUR
- Obligations fiscales et transparence bancaire en 2026
- Pourquoi viser une stratégie patrimoniale globale à Genève
Ouvrir un compte en Suisse : est-ce accessible aux Français ?
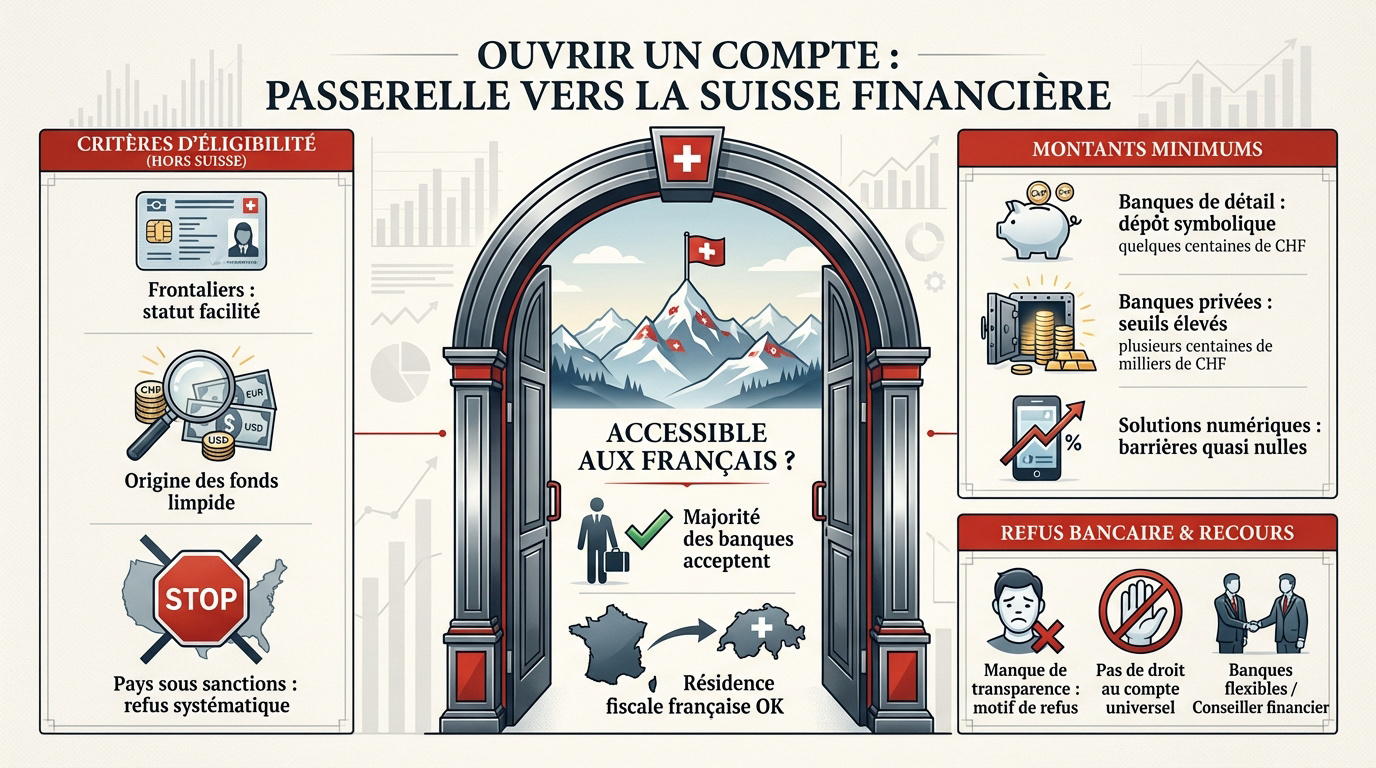
Contrairement aux idées reçues, les coffres helvétiques ne sont pas réservés qu’aux grandes fortunes. En réalité, franchir le seuil d’une banque suisse est une démarche tout à fait envisageable pour un résident français, à condition de montrer patte blanche.
Les critères d’éligibilité pour les résidents hors de Suisse
La plupart des établissements helvètes accueillent volontiers les Français majeurs. Votre résidence fiscale en France ne constitue plus un obstacle majeur. En effet, les banques sont habituées à gérer des clients internationaux.
Le statut de frontalier avec un permis de travail facilite grandement les démarches. Les banques apprécient ce lien économique direct avec le pays. Mais attention, l’origine de vos fonds doit être limpide et vérifiable immédiatement.
En revanche, la rigueur est totale concernant les zones sous sanctions. Un citoyen français résidant dans une zone grise sera systématiquement écarté. La sécurité du système financier suisse ne tolère aucune exception.
Les montants minimums exigés selon le type d’établissement
Les banques de détail sont les plus accessibles pour le grand public. Un dépôt symbolique de quelques centaines de francs suffit souvent pour activer votre compte. C’est l’option la plus courante pour un usage quotidien.
- Banque de détail : Quelques centaines de francs.
- Banque privée : Plusieurs centaines de milliers de francs.
- Néobanque : Barrière quasi inexistante.
À l’opposé, les banques privées de gestion de fortune visent l’élite. Ici, les seuils grimpent vite à plusieurs centaines de milliers de francs. Ces établissements cherchent une clientèle haut de gamme aux besoins spécifiques.
Les solutions numériques, elles, cassent les codes habituels. Leurs barrières à l’entrée sont quasi inexistantes, ce qui est parfait. C’est idéal pour un usage purement transactionnel ou pour débuter.
La réalité du refus bancaire et les recours possibles
Une banque peut tout à fait vous dire non. Souvent, cela cache un manque de transparence sur vos revenus réels. Le risque de conformité reste le premier motif de rejet.
Il n’existe pas de droit au compte universel en Suisse. Les banques privées restent totalement libres de choisir leurs clients. Elles privilégient toujours la rentabilité couplée à une sécurité maximale.
Si cela arrive, tournez-vous vers des établissements plus flexibles. Tester une banque en ligne peut souvent débloquer la situation rapidement. Sinon, un conseiller financier Genève peut vous aider à présenter un dossier solide.
Pour optimiser votre fiscalité ou préparer votre retraite, n’hésitez pas à prendre rendez-vous avec un conseiller financier Genève pour un accompagnement sur mesure.
La liste des documents indispensables pour votre dossier
Une fois l’éligibilité confirmée, il faut passer à la phase administrative qui demande une rigueur absolue dans les pièces fournies.
Justifier son identité et son domicile sans erreur
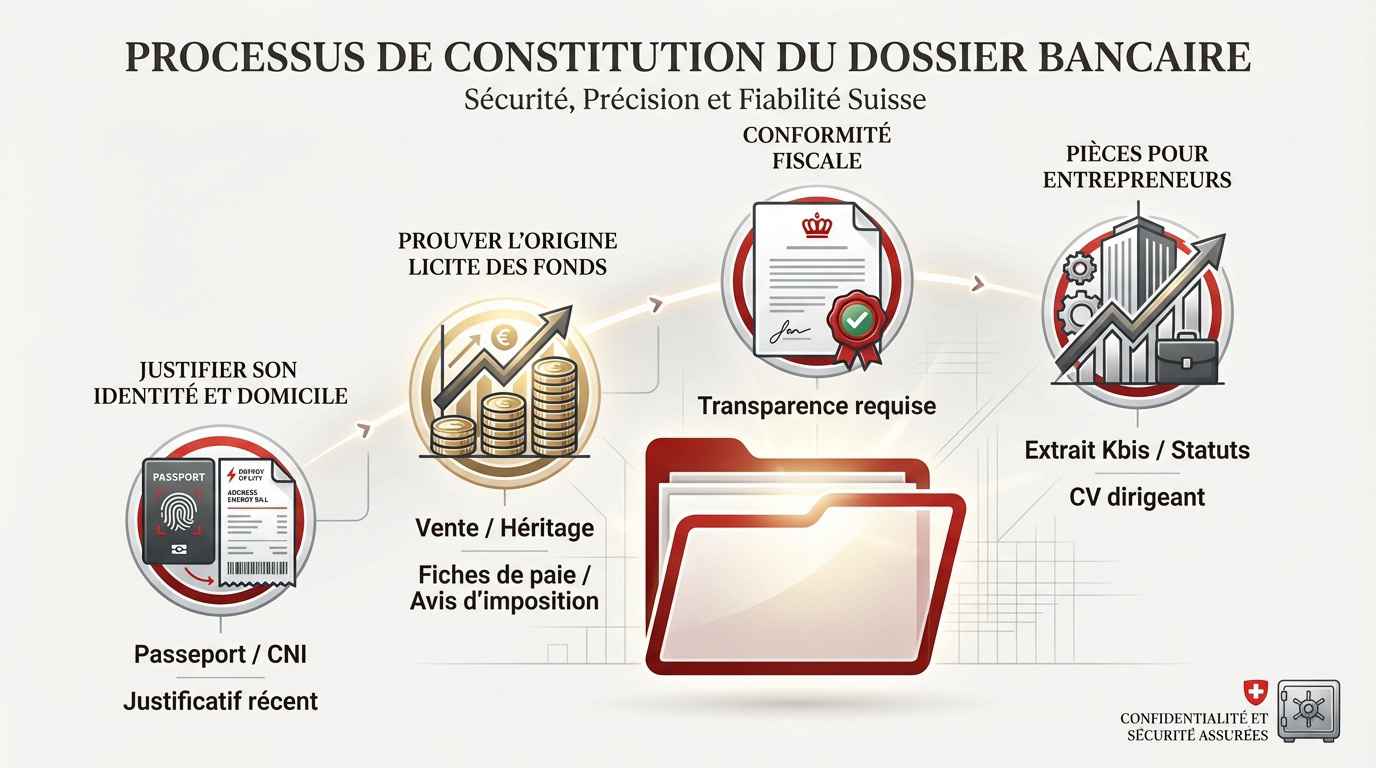
Munissez-vous de votre passeport ou d’une carte d’identité valide. La banque exige souvent une copie certifiée conforme par une autorité officielle. Évitez absolument les documents périmés ou les scans illisibles.
Un justificatif de domicile récent est requis pour prouver votre résidence. Une facture d’électricité ou de téléphone fixe de moins de trois mois suffit généralement. Le document doit mentionner votre nom exact.
Voici les pièces de base à préparer :
- Passeport valide
- Carte nationale d’identité
- Facture d’énergie récente
- Avis d’imposition
- Justificatif de domicile de moins de 3 mois
Prouver l’origine licite des fonds et la conformité fiscale
L’établissement doit impérativement identifier la provenance de votre capital. C’est une obligation légale stricte pour lutter contre le blanchiment. Rassemblez vos preuves de vente immobilière ou vos actes d’héritage.
L’origine des fonds doit être limpide et vérifiable immédiatement (bulletins de salaire, actes notariés, relevés d’investissement) pour respecter les lois anti-blanchiment.
Fournissez vos fiches de paie pour justifier vos revenus courants. Les derniers avis d’imposition français sont désormais systématiquement réclamés par les conseillers helvètes. Cela démontre votre conformité fiscale locale. La transparence est la clé.
Pour réussir votre ouverture de compte, l’anticipation des demandes administratives reste votre meilleur atout lors du rendez-vous initial.
Les pièces spécifiques pour les entrepreneurs et indépendants
Les indépendants doivent fournir un extrait Kbis ou un registre du commerce récent. Les statuts complets de la société sont également indispensables au dossier. La banque analyse ainsi la structure juridique de l’activité.
The CV professionnel du dirigeant est souvent sollicité par les banques privées. Les banquiers souhaitent comprendre votre parcours et votre expertise métier. C’est une pratique standard pour les comptes « Business » à Genève.
Il est judicieux de solliciter une fiduciaire suisse pour structurer correctement votre dossier et faciliter vos échanges avec les services de conformité bancaire.
Besoin d’un accompagnement sur mesure ? Contactez un conseiller financier Genève pour un bilan complet de votre situation fiscale et de votre prévoyance.
Choisir entre banque en ligne et établissement physique
Le dossier prêt, une question se pose : faut-il privilégier le confort du clic ou la solidité d’un bureau avec vue sur le lac ?
L’ouverture à distance : rapidité et limites des néobanques
L’identification par vidéo-conférence simplifie tout. C’est rapide et se fait depuis votre salon en France. En quelques minutes, votre identité est validée numériquement.
Mais attention, ces services ont des limites. Certains produits complexes ne sont pas disponibles en ligne. Le support client est parfois moins personnalisé qu’en agence physique. Vérifiez bien les options de change.
Notez que des solutions comme VIAC offrent des avantages pour la prévoyance digitale. C’est une option moderne pour gérer son 3ème pilier efficacement.
Le passage en agence physique pour la gestion de fortune
L’entretien physique avec un gestionnaire dédié reste précieux. On y discute de stratégie globale et de famille. C’est un moment privilégié pour bâtir une relation de confiance.
En effet, les montages successoraux demandent cette expertise humaine. Une application ne remplacera jamais les conseils d’un expert en patrimoine. Le contact direct reste la norme pour les gros capitaux.
Pour avancer sereinement, vous pouvez solliciter un partenaire de confiance comme WallSwiss. Ils vous accompagneront dans vos démarches de gestion de fortune.
Comparatif des délais de traitement réels en 2026
Le digital gagne clairement la course de la vitesse. Un compte peut être actif en 48 heures seulement. C’est imbattable pour les besoins urgents.
Pourtant, les banques traditionnelles prennent plus de temps. Les vérifications de conformité durent souvent deux à trois semaines. Elles préfèrent la prudence à la précipitation.
| Type de banque | Délai d’ouverture | Mode d’identification | Usage idéal |
|---|---|---|---|
| Néobanque | 24 à 72 heures | Vidéo / App | Transactionnel |
| Banque de détail | 2 à 3 semaines | Présentiel / Courrier | Usage courant |
| Banque privée | + de 3 semaines | Présentiel | Gestion de fortune |
Finalement, pour une Ouverture de compte en Suisse : Les documents indispensables et les délais à prévoir varient selon votre profil. Contactez un conseiller financier Genève pour un bilan patrimonial complet.
Frais de non-résident et impact du taux de change CHF/EUR
Au-delà de l’ouverture, il faut anticiper les coûts de fonctionnement qui peuvent grignoter votre capital si vous n’y prenez pas garde.
Décrypter les commissions de tenue de compte et frais cachés
The frais de tenue de compte pour non-résidents s’avèrent souvent onéreux. Ils dépassent généralement les tarifs français. Comptez parfois trente francs par mois minimum pour la simple gestion de vos avoirs.
Surveillez de près le coût des virements vers l’étranger. Les banques helvétiques facturent chaque opération sortante. Attention aussi aux commissions sur les retraits par carte hors du territoire. Lisez bien les conditions tarifaires.
Les frais d’inactivité peuvent aussi vous surprendre. Si le compte reste immobile trop longtemps, des pénalités s’appliquent. Mieux vaut garder un flux régulier pour éviter ces désagréments inutiles.
Gérer la volatilité monétaire entre le franc et l’euro
Le taux de change fluctue sans cesse. Entre le franc suisse et l’euro, les écarts varient quotidiennement. Cela impacte directement la valeur réelle de vos économies stockées en Suisse.
Privilégiez l’utilisation de plateformes de change spécialisées. Elles offrent des marges bien plus faibles que les établissements bancaires classiques. C’est une astuce simple pour économiser des milliers d’euros par an. Pensez-y sérieusement.
The franc suisse demeure une valeur refuge majeure. En période de crise, cette monnaie reste très solide. C’est un argument de poids pour diversifier son patrimoine hors de la zone euro.
Obligations fiscales et transparence bancaire en 2026
La Suisse n’est plus un coffre-fort secret ; elle est devenue un partenaire transparent des administrations fiscales mondiales.
Le fonctionnement de l’échange automatique d’informations
Sachez que la Suisse transmet désormais vos soldes bancaires au fisc français. C’est le principe de l’EAR, l’échange automatique de renseignements. Plus rien n’est caché aux autorités financières aujourd’hui.
En fait, le secret bancaire ne concerne plus la fiscalité. Il protège encore votre vie privée face aux tiers, mais pas devant l’État. Berne a accepté cette règle internationale depuis longtemps.
Pour suivre les évolutions de la fiscalité genevoise, consultez régulièrement nos actualités. Rester informé est la meilleure stratégie pour votre patrimoine.
Déclarer son compte étranger au fisc français sans erreur
N’oubliez pas de remplir le formulaire 3916 lors de votre déclaration. Chaque compte, qu’il soit ouvert ou clos, doit être signalé. Faites-le chaque année avec vos revenus habituels.
L’amende peut atteindre mille cinq cents euros par compte non déclaré. C’est un risque inutile pour une formalité de cinq minutes. Soyez rigoureux.
Notez que les intérêts gagnés sont aussi imposables en France. Ils figurent dans la catégorie des revenus de capitaux mobiliers. Votre banque suisse vous fournira un relevé fiscal annuel.
Besoin d’un accompagnement personnalisé ? Contactez un conseiller financier Genève pour un bilan patrimonial complet ou une analyse de votre fiscalité.
Pourquoi viser une stratégie patrimoniale globale à Genève
Au final, posséder un compte en Suisse n’est pas une fin en soi, mais un outil au service d’une vision plus large.
Diversifier ses actifs et préparer sa retraite en Suisse
Les fonds de placement helvétiques permettent d’investir sur les marchés mondiaux avec une sécurité maximale. C’est une excellente façon de sortir du tout-euro. Vous diversifiez ainsi efficacement vos avoirs.
Le système suisse offre des outils performants, comme le deuxième et le troisième pilier, pour préparer vos vieux jours. La stabilité politique du pays garantit la pérennité de vos actifs. C’est un gage de sérénité.
Consultez ce guide pour débuter en bourse sereinement. Cela vous donne un aperçu dans les grandes lignes des opportunités actuelles. La stratégie est la clé du succès.
L’intérêt d’un bilan patrimonial avec un expert local
Il est judicieux de solliciter un conseiller financier à Genève pour l’Ouverture de compte en Suisse : Les documents indispensables et les délais à prévoir. Il saura optimiser votre structure selon vos besoins. Un compte mal utilisé coûte cher.
Un expert vous aidera à aligner votre compte avec vos objectifs de succession, notamment via le démembrement de propriété. Il protège vos proches efficacement. Prenez rendez-vous dès maintenant. C’est un accompagnement sur mesure.
Vous pouvez contacter directement notre conseiller financier Genève pour un bilan complet. Nous vous aidons à trouver les meilleures solutions. Le diable se cache souvent dans les détails.
Réunir vos justificatifs d’identité, de domicile et d’origine des fonds est l’étape cruciale pour réussir votre ouverture de compte en Suisse. Entre la rapidité des néobanques et l’expertise des établissements physiques, agissez dès maintenant pour sécuriser votre patrimoine. Anticipez ces démarches pour bénéficier rapidement de la stabilité helvétique.