Perdez-vous une part importante de votre salaire net à cause d’un prélèvement à la source mal ajusté ? Ce guide décrypte l’optimisation fiscale internationale pour transformer votre statut de frontalier en un levier d’épargne puissant grâce au mécanisme du quasi-résident. Vous découvrirez comment déduire vos cotisations de 3ème pilier, vos frais réels et vos travaux de rénovation pour réduire drastiquement votre imposition helvétique avant les échéances de mars.
- Réussir son optimisation fiscale en suisse via le statut de quasi-resident
- 3 leviers de prévoyance pour réduire son imposition
- Comment déduire ses frais réels et ses travaux de rénovation ?
- Anticiper sa retraite et sa succession pour protéger son patrimoine
Réussir son optimisation fiscale en suisse via le statut de quasi-resident
Après avoir posé le décor du système helvétique, abordons le levier majeur pour les frontaliers : la rectification par le statut de quasi-résident.
Le mécanisme de la taxation ordinaire ultérieure
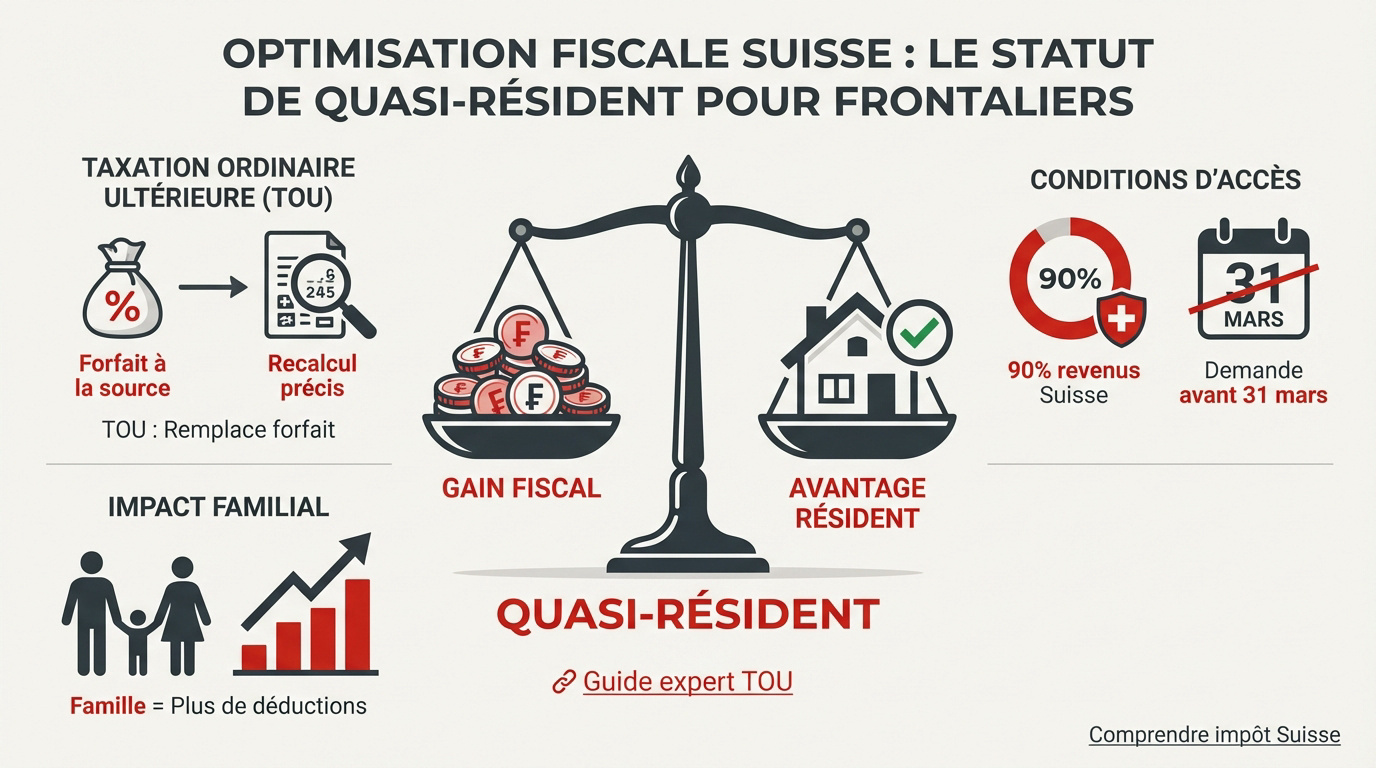
La Taxation Ordinaire Ultérieure (TOU) remplace le prélèvement forfaitaire. Ce recalcul précis basé sur vos revenus réels intègre des déductions ignorées par l’administration. C’est souvent très avantageux pour le contribuable.
La situation matrimoniale change tout le calcul final. Un couple marié bénéficie souvent d’un barème plus doux grâce au splitting cantonal. Cela réduit significativement la charge fiscale globale du foyer.
La TOU permet de déduire votre 3ème pilier A et les rachats de 2ème pilier, contrairement à la rectification simple.
Les conditions d’accès au statut de quasi-résident
La règle des 90% de revenus mondiaux perçus en Suisse est le seuil critique. Si vous respectez ce quota, vous êtes traité fiscalement comme un résident. C’est la porte d’entrée vers l’optimisation.
Déposez votre demande de rectification avant le 31 mars. Les délais administratifs sont stricts et ne souffrent d’aucune exception notable. Anticiper est donc indispensable pour ne pas perdre vos droits.
Consultez ce guide expert du statut TOU pour vos démarches.
Comparatif des gains selon la situation familiale
Les charges de famille boostent les déductions possibles. Le gain fiscal varie selon votre canton de travail et votre situation. Parfois, rester au forfait est plus sage, mais la TOU gagne souvent.
| Situation | Avantage TOU |
|---|---|
| Célibataire avec 3ème pilier | Élevé |
| Famille avec frais de garde | Très élevé |
Utilisez ce lien pour comprendre son impôt. Contactez un conseiller financier Genève.
3 leviers de prévoyance pour réduire son imposition
Au-delà du statut de résident, la prévoyance reste le bras armé le plus efficace pour faire fondre votre facture fiscale.
L’impact immédiat du 3ème pilier sur la déclaration
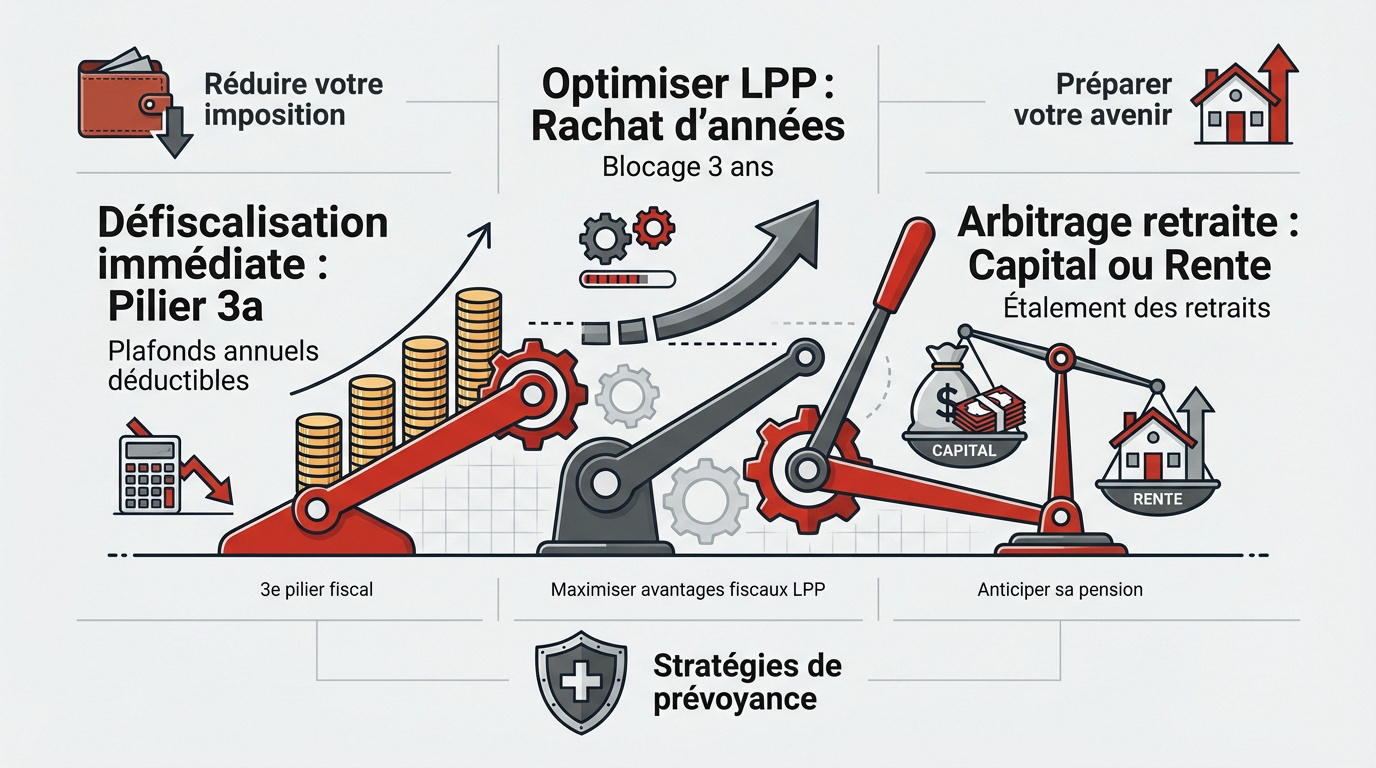
Le pilier 3a est un outil de défiscalisation puissant avec un plafond de 7 258 CHF pour les salariés. Chaque franc versé est déductible de votre revenu imposable, ce qui réduit directement votre taux marginal d’imposition.
Le 3a offre un avantage fiscal immédiat, contrairement au 3b qui est plus souple mais moins déductible. Pour sécuriser votre avenir, l’assurance vie 3ème pilier reste un choix de premier ordre.
Déductibilité intégrale, retrait lié à la retraite.
Retrait libre, déductions limitées par canton.
Stratégies de rachat d’années de cotisation lpp
Le rachat volontaire dans le 2ème pilier comble vos lacunes de cotisations. C’est un levier majeur pour injecter du capital tout en défiscalisant massivement votre revenu annuel.
Attention : tout rachat interdit le retrait en capital pendant trois ans. Planifiez ces injections avec précision pour éviter que l’administration fiscale ne refuse vos déductions. Consultez nos experts pour optimiser sa LPP sans risque.
Arbitrage entre retrait en capital et rente à la retraite
Le retrait en capital subit un impôt à taux réduit, alors que la rente est taxée comme un revenu ordinaire. L’étalement des retraits sur plusieurs années permet de briser la progressivité de l’impôt.
Utilisez notre simulateur pour anticiper sa pension. Un bilan avec un conseiller financier Genève est idéal pour votre Optimisation fiscale internationale : Le guide pour les résidents français en Suisse.
Comment déduire ses frais réels et ses travaux de rénovation ?
Si la prévoyance est un pilier, la gestion fine de vos dépenses quotidiennes et immobilières complète parfaitement votre arsenal de réduction d’impôt.
Maîtriser le calcul des frais de déplacement et repas
Les frais de transport pèsent lourd dans la balance fiscale. Le barème kilométrique passera à 0.75 CHF en 2026. N’oubliez pas les forfaits de repas si vous mangez hors domicile, car ces petits montants cumulés font une grosse différence sur l’année.
Gardez précieusement tous vos justificatifs. En cas de contrôle, l’administration fiscale est intransigeante. Une bonne organisation évite bien des soucis lors d’un redressement potentiel.
Travaux de rénovation énergétique et opportunité 2028
Isoler votre toit ou changer vos fenêtres réduit votre impôt. Ces investissements en efficacité thermique sont déductibles à 100 %. C’est un investissement doublement rentable pour votre patrimoine.
Notez l’échéance de 2028. L’abolition prévue de la valeur locative pourrait supprimer la déductibilité des frais d’entretien. Le report de déduction sur trois ans permet toutefois de lisser l’impact fiscal des gros chantiers.
Gestion des actifs numériques et gains de jeux
The crypto-monnaies entrent dans l’impôt sur la fortune selon leur valeur au 31 décembre. Soyez vigilants sur vos obligations déclaratives pour vos comptes étrangers et vos gains de loterie.
| Type d’actif | Règle d’imposition | Seuil de déclaration |
|---|---|---|
| Crypto-monnaies | Impôt sur la fortune | Dès le 1er franc |
| Gains de jeux | Impôt anticipé 35% | Selon franchise |
| Comptes étrangers | Déclaration fortune | Tous comptes |
| Assurance-vie | Valeur de rachat | Fortune globale |
Pour une Optimisation fiscale internationale : Le guide pour les résidents français en Suisse sans fausse note, le diable se cache dans les détails. N’hésitez pas à solliciter un conseiller financier Genève pour un bilan patrimonial complet.
Anticiper sa retraite et sa succession pour protéger son patrimoine
Enfin, optimiser sa fiscalité aujourd’hui n’a de sens que si l’on protège la transmission de ce patrimoine durement acquis.
Importance de la planification successorale et des donations
Les droits de succession varient énormément entre les cantons. Planifier des donations de son vivant permet de réduire la base taxable. C’est un levier puissant pour protéger vos héritiers. Les exonérations dépendent souvent étroitement du degré de parenté.
Consultez ce guide pratique sur la fiscalité du patrimoine. Une anticipation rigoureuse évite une érosion fiscale inutile lors de la transmission.
Méthodologie pour un bilan patrimonial avec un expert
Un bilan patrimonial aligne votre fiscalité sur vos objectifs de vie. C’est une étape indispensable pour y voir clair. Un expert analyse chaque recoin de vos finances.
Prenez rendez-vous avec un conseiller financier Genève. Une stratégie personnalisée évite des erreurs coûteuses sur le long terme. Il est essentiel de comprendre l’enjeu d’un diagnostic complet pour sécuriser votre avenir.
Calendrier fiscal et échéances critiques pour les frontaliers
Ne ratez jamais la date limite du 31 mars pour vos rectifications. C’est l’échéance capitale pour l’impôt à la source. Un oubli peut coûter plusieurs milliers de francs d’économies perdues sur votre prévoyance.
- Janvier : Réception des certificats de salaire.
- 31 mars : Date limite de demande TOU / Rectification.
- Décembre : Versement pour le 3ème pilier.
Maîtriser le statut de quasi-résident, optimiser votre prévoyance via le 3ème pilier et déduire vos frais réels sont les clés pour réduire durablement votre imposition. Agissez avant le 31 mars pour transformer ces leviers en économies concrètes. Sécurisez dès maintenant votre avenir financier grâce à une optimisation fiscale internationale rigoureuse.