Votre patrimoine immobilier franchit-il le seuil de 1,3 million d’euros, vous exposant à une fiscalité française de plus en plus lourde ? Cet article détaille les stratégies d’optimisation de l’impôt sur la fortune immobilière pour protéger vos actifs situés de part et d’autre de la frontière. Vous découvrirez comment déduire vos emprunts en francs suisses et utiliser le démembrement de propriété pour réduire drastiquement votre base taxable.
- Les bases de l’ifi frontalier et le seuil de 1,3 million d’euros
- Mécanismes de déduction et prévention de la double imposition
- 3 stratégies d’optimisation pour alléger votre facture fiscale
- Pilotage du statut de frontalier et conformité déclarative
Les bases de l’ifi frontalier et le seuil de 1,3 million d’euros
Avant d’entrer dans le vif du sujet, sachez que votre statut de frontalier impose une vigilance fiscale accrue dès que votre patrimoine immobilier prend de l’ampleur des deux côtés de la frontière.
Le calcul du patrimoine net taxable au 1er janvier
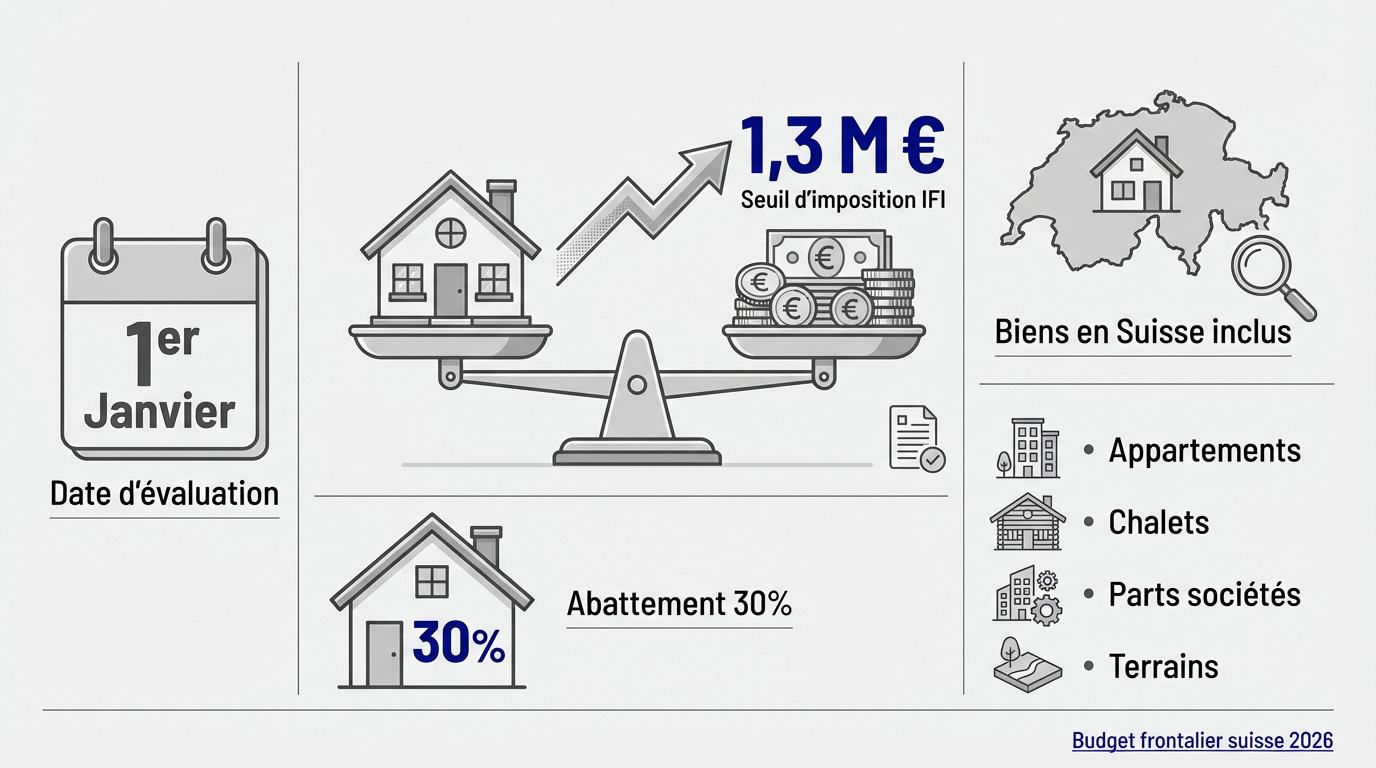
L’IFI se déclenche dès 1,3 million d’euros de patrimoine net. L’évaluation se fait au 1er janvier de chaque année civile. Soyez attentifs à cette date charnière.
Seuil : 1,3 million d’euros net. Abattement de 30 % sur la résidence principale.
L’abattement de 30 % sur la résidence principale réduit l’assiette taxable des propriétaires occupants. Une estimation à la valeur vénale réelle reste toutefois indispensable pour éviter tout redressement.
La rigueur est de mise pour votre inventaire. Consultez notre guide budget frontalier suisse 2026 | guide, avis et conseils pour anticiper vos charges globales avec précision.
L’intégration des actifs immobiliers situés en Suisse
L’IFI porte sur votre patrimoine mondial. Les biens situés en Suisse entrent donc dans le calcul. C’est une règle souvent oubliée par les résidents fiscaux français.
Sont taxables : appartements, chalets, parts de sociétés immobilières et terrains constructibles situés en Suisse.
Les parts de sociétés immobilières helvétiques sont également concernées. Seuls les actifs affectés à une activité professionnelle peuvent être exonérés sous conditions. Le reste demeure strictement taxable.
- Appartements en nom propre.
- Chalets de vacances.
- Parts de SCI ou structures équivalentes.
- Terrains constructibles.
Pour un bilan complet, contactez un conseiller financier Genève afin d’optimiser votre fiscalité transfrontalière.
Mécanismes de déduction et prévention de la double imposition
Après avoir défini l’assiette, il est temps de regarder comment réduire la note légalement grâce aux dettes et aux conventions.
| Fraction de la valeur nette taxable | Taux |
|---|---|
| Jusqu’à 800 000 € | 0 % |
| 800 001 € à 1,3 M€ | 0,50 % |
| 1,3 M€ à 2,57 M€ | 0,70 % |
| 2,57 M€ à 5 M€ | 1 % |
| 5 M€ à 10 M€ | 1,25 % |
| Au-delà de 10 M€ | 1,50 % |
L’imputation des dettes et des emprunts en francs suisses
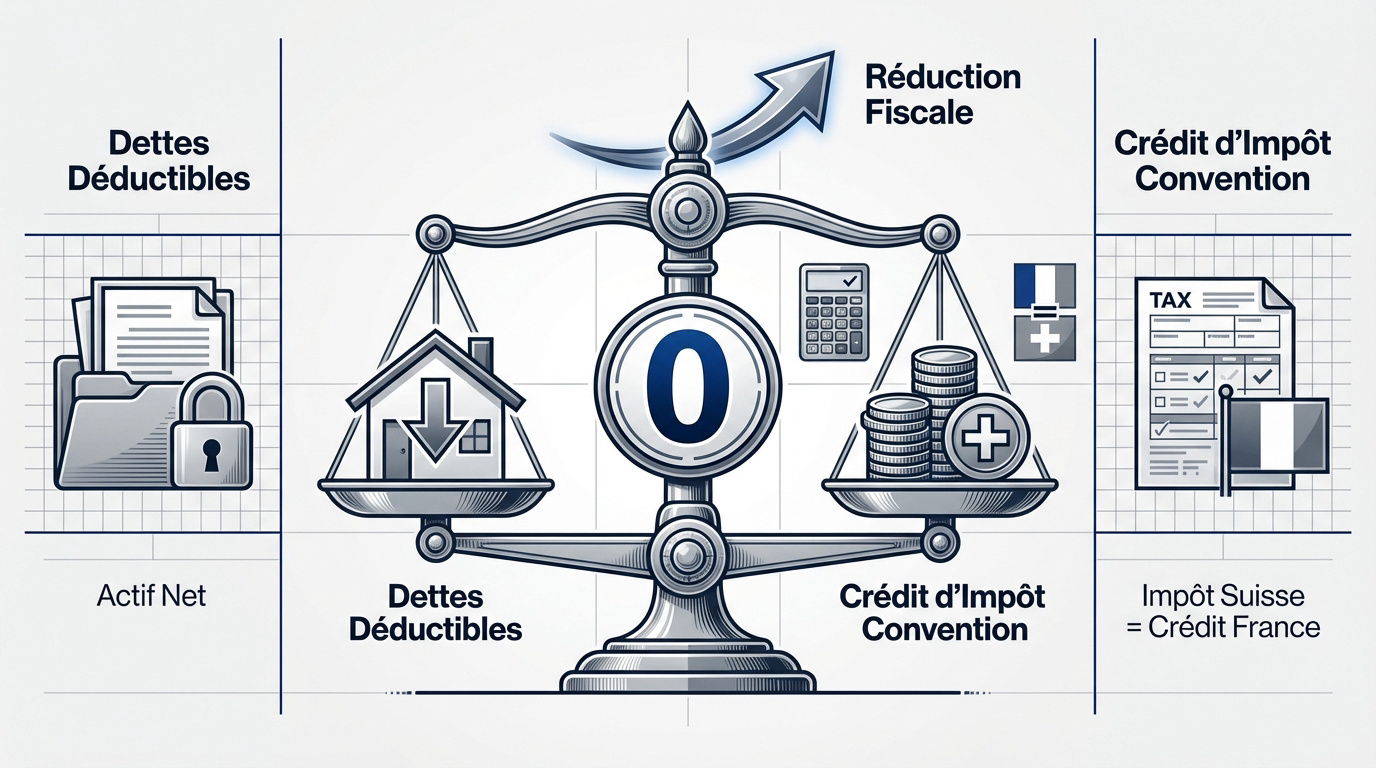
The dettes au 1er janvier sont déductibles de l’actif. Cela concerne vos emprunts d’achat ou de travaux. La créance doit être certaine et justifiée.
Pour vos prêts en francs suisses, la conversion en euros s’effectue au taux de change du jour de référence. Cette fluctuation impacte directement votre base imposable.
Conservez précieusement vos justificatifs bancaires. Pour en savoir plus, consultez notre guide sur la fiscalité immobilier étranger résident français | guide.
L’utilisation du crédit d’impôt de la convention franco-suisse
La convention évite une double taxation pénible. L’impôt payé en Suisse génère un crédit d’impôt en France. C’est un mécanisme protecteur essentiel.
Le report s’effectue sur le formulaire 2042-IFI. Ce crédit est plafonné à l’impôt français théorique du bien. Suivez scrupuleusement les notices de l’administration.
Le diable se cache dans les détails de ce calcul chirurgical. Retrouvez notre double imposition suisse france | guide complet 2026.
Besoin d’aide ? Prenez rendez-vous avec un conseiller financier Genève pour un bilan patrimonial complet et optimiser votre fiscalité immobilière.
3 stratégies d’optimisation pour alléger votre facture fiscale
Au-delà des déductions classiques, des leviers plus structurels permettent de piloter la pression fiscale.
La donation temporaire d’usufruit comme levier immédiat
Donner l’usufruit d’un bien à un enfant ou une fondation sort le bien de votre IFI. C’est une stratégie temporaire très efficace. La nue-propriété reste dans votre patrimoine.
L’opération nécessite impérativement un acte notarié. Cela sécurise juridiquement la démarche.
L’économie d’impôt est souvent immédiate. C’est un outil puissant pour les hauts revenus.
Structurer ses investissements via une société civile immobilière
La SCI permet de déduire le passif social de la valeur des parts. C’est souvent plus avantageux que la détention en nom propre. La structure facilite aussi la transmission du patrimoine immobilier.
| Critère | Détention directe | Détention via SCI |
|---|---|---|
| Valorisation IFI | Valeur vénale brute | Valeur des parts nettes |
| Déduction des dettes | Dettes personnelles liées | Passif social de la SCI |
| Facilité de transmission | Mutation de bien lourd | Cession de parts flexible |
| Coût de gestion | Faible ou nul | Frais de tenue et comptables |
L’impact du régime matrimonial sur la masse imposable
Le foyer fiscal IFI regroupe les conjoints et les enfants mineurs. Le régime matrimonial influence la répartition des biens. La séparation de biens peut limiter l’assiette globale.
Anticiper le franchissement du seuil est vital. Un ajustement des clauses peut protéger le conjoint survivant.
Chaque situation familiale est unique. Un audit juridique s’impose souvent.
Pour optimiser votre fiscalité immobilière et sécuriser vos actifs, prenez rendez-vous avec un conseiller financier Genève pour un bilan complet.
Pilotage du statut de frontalier et conformité déclarative
La théorie est une chose, mais la pratique quotidienne et le suivi expert garantissent votre sérénité.
L’incidence du télétravail sur votre fiscalité patrimoniale
Le télétravail excessif peut déplacer votre résidence fiscale. Cela change radicalement vos obligations pour l’IFI. Soyez vigilant sur le nombre de jours passés en France.
Risque de déplacement de la résidence fiscale en cas de dépassement des quotas de télétravail en France. Nécessité de tenir un journal de présence physique.
Un décompte rigoureux est votre meilleure défense. L’administration vérifie de plus en plus la présence physique des frontaliers. Une requalification peut entraîner des redressements lourds. Tenez un journal précis de vos déplacements.
On vous aide à comprendre le permis g en suisse : travailler en tant que frontalier. Votre organisation impacte directement votre fiscalité.
L’importance du bilan patrimonial avec un expert à Genève
Un diagnostic global permet d’anticiper les seuils. Ne subissez pas votre fiscalité, pilotez-la avec un pro. C’est le moment de faire un point complet.
Nos conseillers financiers à Genève vous accompagnent pour la déclaration 2042-IFI. Nous optimisons votre prévoyance et votre retraite en cohérence avec vos actifs immobiliers. Prenez rendez-vous pour un bilan patrimonial sur mesure dès aujourd’hui.
Consultez notre guide sur le 3ème pilier frontalier – guide fiscal et avis 2026. L’expertise transfrontalière fait toute la différence.
Maîtriser l’impôt sur la fortune immobilière pour les frontaliers exige de déduire vos dettes en francs suisses et d’utiliser le crédit d’impôt conventionnel. Optimisez votre patrimoine mondial via une SCI ou le démembrement pour protéger vos actifs. Agissez dès maintenant avec un expert pour sécuriser votre avenir financier sereinement.