Craignez-vous que l’inflation galopante ne grignote silencieusement votre pouvoir d’achat futur et ne fragilise la solidité de votre future épargne retraite ? Anticiper ce besoin dès aujourd’hui permet d’utiliser le temps comme un levier financier surpuissant, capable de transformer de modestes versements réguliers en un patrimoine véritablement significatif pour vos vieux jours. Cet article détaille précisément comment exploiter la magie des intérêts composés ainsi que les avantages fiscaux du PER pour bâtir un bouclier protecteur robuste, garantissant une sérénité totale et une liberté de choix absolue face aux incertitudes économiques.
- Pourquoi l’épargne retraite précoce est votre meilleur atout
- Les mécanismes du PER entre capitalisation et gestion pilotée
- 3 leviers fiscaux pour booster votre investissement
- Comment récupérer son capital avant ou pendant la retraite ?
Pourquoi l’épargne retraite précoce est votre meilleur atout
Après l’incertitude des pensions d’État, le temps est votre allié pour bâtir un patrimoine solide.
Le levier massif des intérêts composés sur la durée
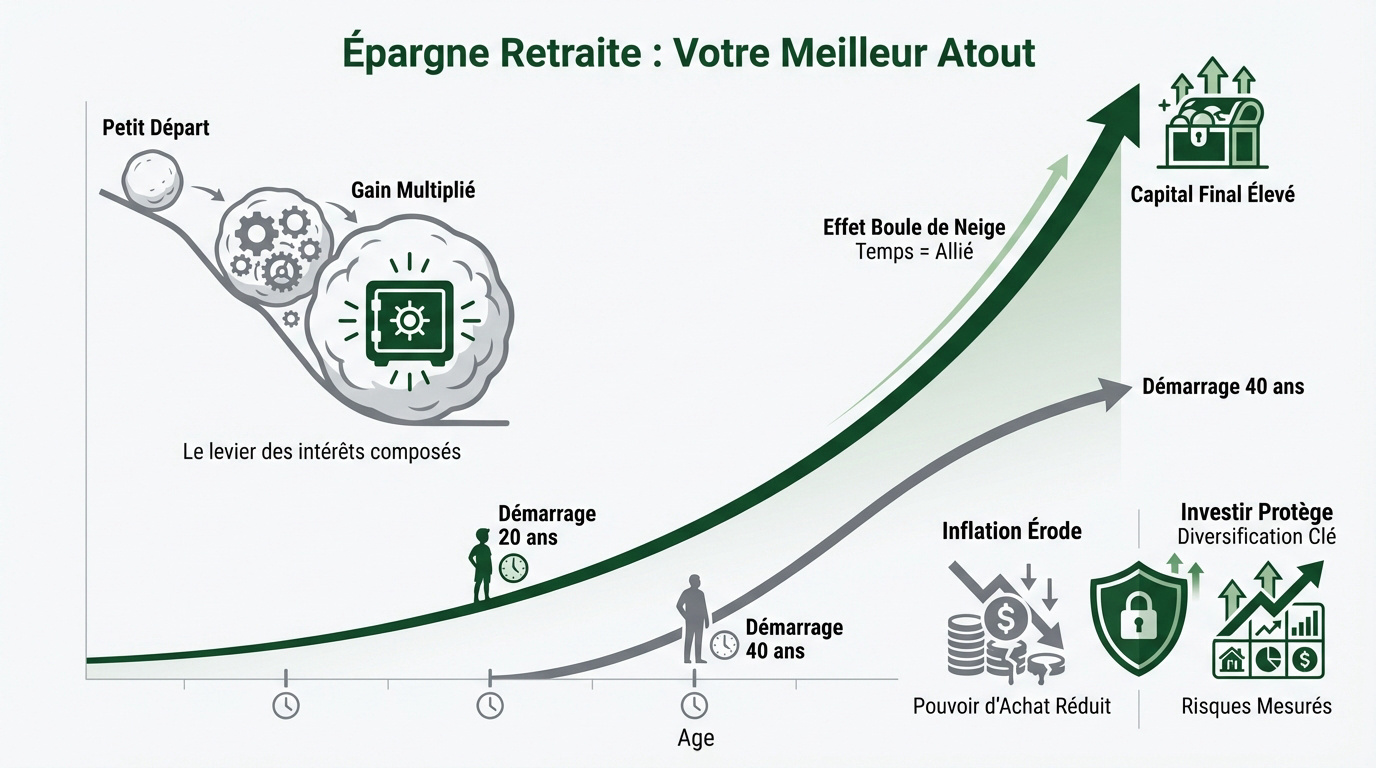
Les intérêts réinvestis produisent de nouveaux profits. C’est une boule de neige financière qui grossit sans cesse.
Débuter à 20 ans réduit l’effort mensuel par rapport à 40 ans. Le capital final sera bien plus élevé. La patience paie.
L’accélération finale est massive. Les dix dernières années sont les plus productives pour votre capital.
À 20 ans, 100 CHF/mois mènent à 185 000 CHF à 65 ans. À 40 ans, ce trésor chute à 48 000 CHF.
L’importance de contrer l’inflation par l’investissement
L’inflation grignote votre pouvoir d’achat. L’argent qui dort sur un compte courant finit par s’évaporer lentement.
En matière de rendement, les fonds euros ne suffisent plus. Il faut répartir son épargne avec une stratégie dynamique pour battre la hausse des prix.
Une prise de risque mesurée maintient votre niveau de vie futur. Mais attention, c’est une défense nécessaire pour votre retraite.
Automatisez vos virements dès le salaire reçu. Commencez avec 1 % puis visez 10 % progressivement.
Pour sécuriser votre avenir, sollicitez un conseiller financier à Genève pour un bilan patrimonial complet.
Les mécanismes du PER entre capitalisation et gestion pilotée
Comprendre l’intérêt de commencer tôt est une chose, mais il faut aussi saisir les outils techniques qui structurent votre plan d’épargne.
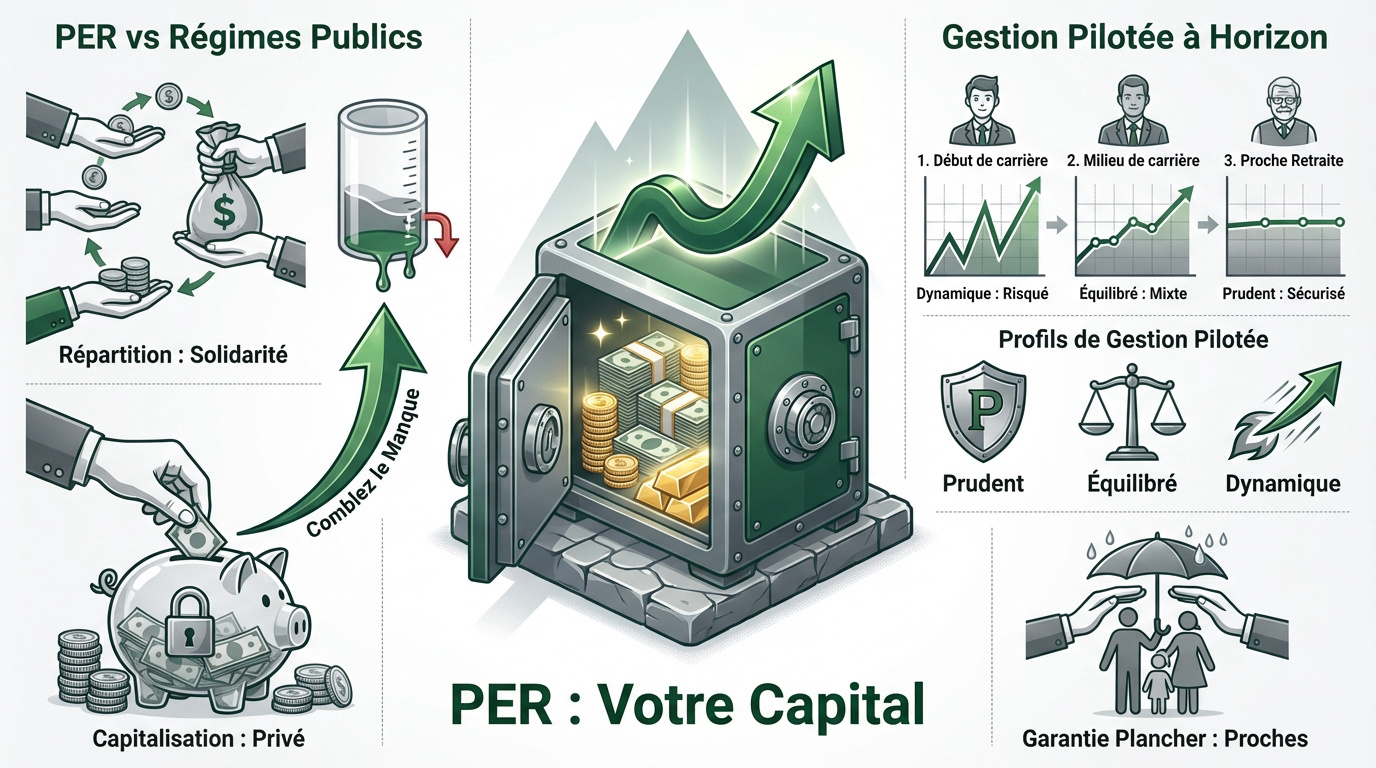
There répartition repose sur la solidarité, tandis que la capitalisation constitue une épargne individuelle en actifs réels. Pour un bilan complet, contactez un conseiller financier à Genève.
Différence entre épargne par capitalisation et régimes obligatoires
La répartition publique mise sur la solidarité entre générations. À l’inverse, l’épargne retraite via le PER est une capitalisation individuelle. Ce compte vous appartient donc personnellement.
Vous accumulez des actifs réels sur votre propre contrat au fil des ans. Personne ne peut toucher à cette cagnotte privée avant votre départ. C’est votre propriété exclusive.
Les pensions d’État risquent de baisser fortement à l’avenir. Votre épargne personnelle vient donc combler ce manque à gagner pour garantir votre confort de vie futur.
Sécurisation progressive via la gestion pilotée à horizon
C’est le mode par défaut du contrat. Les actifs risqués sont vendus au fil des années pour des obligations stables. Cela protège votre capital des krachs boursiers tardifs.
Il existe une panoplie de supports que les experts choisissent pour vous. Mais si vous maîtrisez la finance, la gestion libre reste possible selon vos compétences.
La garantie plancher assure que vos proches reçoivent au moins votre mise initiale. C’est une sécurité majeure en cas de décès prématuré. Votre famille reste ainsi protégée.
- Prudent : priorité à la sécurité du capital.
- Équilibré : recherche d’un mix entre rendement et protection.
- Dynamique : recherche de performance sur le long terme.
3 leviers fiscaux pour booster votre investissement
Au-delà de la gestion financière, l’État propose des incitations fortes pour vous encourager à mettre de l’argent de côté.
Déduction des versements et plafonds de déductibilité
Vos versements volontaires font baisser votre revenu imposable. Ce mécanisme réduit directement votre facture fiscale annuelle. C’est un bonus immédiat qui booste votre rendement dès la première année.
Le fisc limite ces déductions selon un plafond annuel précis. Vous pouvez toutefois utiliser les droits non consommés des trois dernières années. Cela permet de piloter de gros versements très efficacement.
Votre économie réelle dépend surtout de votre tranche d’imposition. Un contribuable taxé à 30 % récupère presque un tiers de son effort d’épargne. C’est un levier puissant pour bâtir votre épargne retraite sans effort supplémentaire.
Optimisation pour les couples et transfert d’anciens contrats
Les conjoints mariés ou pacsés peuvent mutualiser leurs plafonds de déduction. En pratique cette stratégie est idéale si un seul membre du couple perçoit de gros revenus. Elle maximise l’avantage fiscal global du foyer.
Vos vieux contrats comme le Madelin et le PERP peuvent rejoindre un PER unique. La loi encadre strictement les frais pour simplifier ces transferts. Regrouper vos avoirs simplifie la gestion tout en offrant de meilleures options de sortie en capital.
| Type de contrat | Possibilité de transfert | Avantage principal |
|---|---|---|
| PERP | Oui | Sortie en capital possible |
| Madelin | Oui | Unification des frais |
| Article 83 | Oui | Sortie en capital possible |
| Préfon | Oui | Unification des frais |
Un conseiller financier à Genève saura affiner votre stratégie. Prenez rendez-vous pour réaliser un bilan patrimonial complet et sécuriser vos futurs revenus.
Comment récupérer son capital avant ou pendant la retraite ?
Une fois le capital accumulé et la fiscalité optimisée, il reste à décider comment vous souhaitez profiter de votre argent. Cela vous donne un aperçu dans les grandes lignes.
Arbitrage entre sortie en capital et rente viagère
Le capital offre une liberté totale immédiatement. La rente garantit un revenu régulier jusqu’à votre dernier souffle. Votre décision impactera directement votre train de vie futur.
La fiscalité dépend de vos déductions passées. Calculez le coût fiscal global avant de décider. L’optimisation passe par un retrait 3ème pilier bien orchestré.
La solution hybride apporte une flexibilité bienvenue. Prenez une partie en cash et le reste en rente. Cela permet de financer un projet tout en sécurisant son quotidien.
La fiscalité à la sortie dépend des déductions d’impôts réalisées à l’entrée. Un calcul du coût fiscal global est indispensable avant de choisir entre capital et rente.
Déblocage anticipé pour l’achat de la résidence principale
En effet, votre épargne peut servir d’apport personnel pour l’immobilier. C’est une exception majeure pour devenir propriétaire plus tôt. Cette opportunité transforme votre épargne en briques.
Le chômage ou l’invalidité permettent de sortir l’argent. Ces fonds sont alors exonérés d’impôt sur le revenu. C’est un filet de sécurité précieux en cas de coup dur.
Le PER moderne offre une liquidité bien meilleure qu’auparavant. On ne reste plus bloqué pendant quarante ans. Bref, la souplesse devient la règle.
- Décès du conjoint
- Invalidité
- Surendettement
- Expiration des droits chômage
- Cessation d’activité pour liquidation judiciaire
Pour sécuriser votre avenir, sollicitez un conseiller financier à Genève. Il réalisera un bilan patrimonial complet et vous accompagnera dans vos choix de fiscalité et prévoyance.
Le temps et les intérêts composés transforment vos versements actuels en un capital futur massif. Automatisez dès aujourd’hui votre stratégie d’épargne retraite pour activer vos leviers fiscaux et sécuriser votre autonomie. Chaque mois gagné renforce votre liberté de demain : commencez maintenant pour bâtir sereinement votre indépendance financière.