La réforme du droit successoral entrée en vigueur le 1er janvier 2023 modifie profondément la répartition des patrimoines en Suisse, notamment en réduisant la réserve des descendants à 50 % de leur droit légal. Cette mutation législative, conjuguée à l’absence de convention fiscale avec la France depuis 2015, place les familles transfrontalières face à un risque majeur de double imposition et d’insécurité juridique.
Cet article analyse sept stratégies pour organiser une succession en Suisse afin de protéger vos proches et d’optimiser la transmission de vos actifs dans ce nouveau cadre réglementaire. Nous décortiquons ensemble les leviers juridiques à votre disposition pour sécuriser votre héritage.
- Organiser sa succession en Suisse : les piliers de la réforme de 2023
- Sécuriser les actes juridiques et le patrimoine matrimonial
- Comment transmettre vos actifs immobiliers et de prévoyance ?
- 4 points clés pour maîtriser la fiscalité franco-suisse
Organiser sa succession en Suisse : les piliers de la réforme de 2023
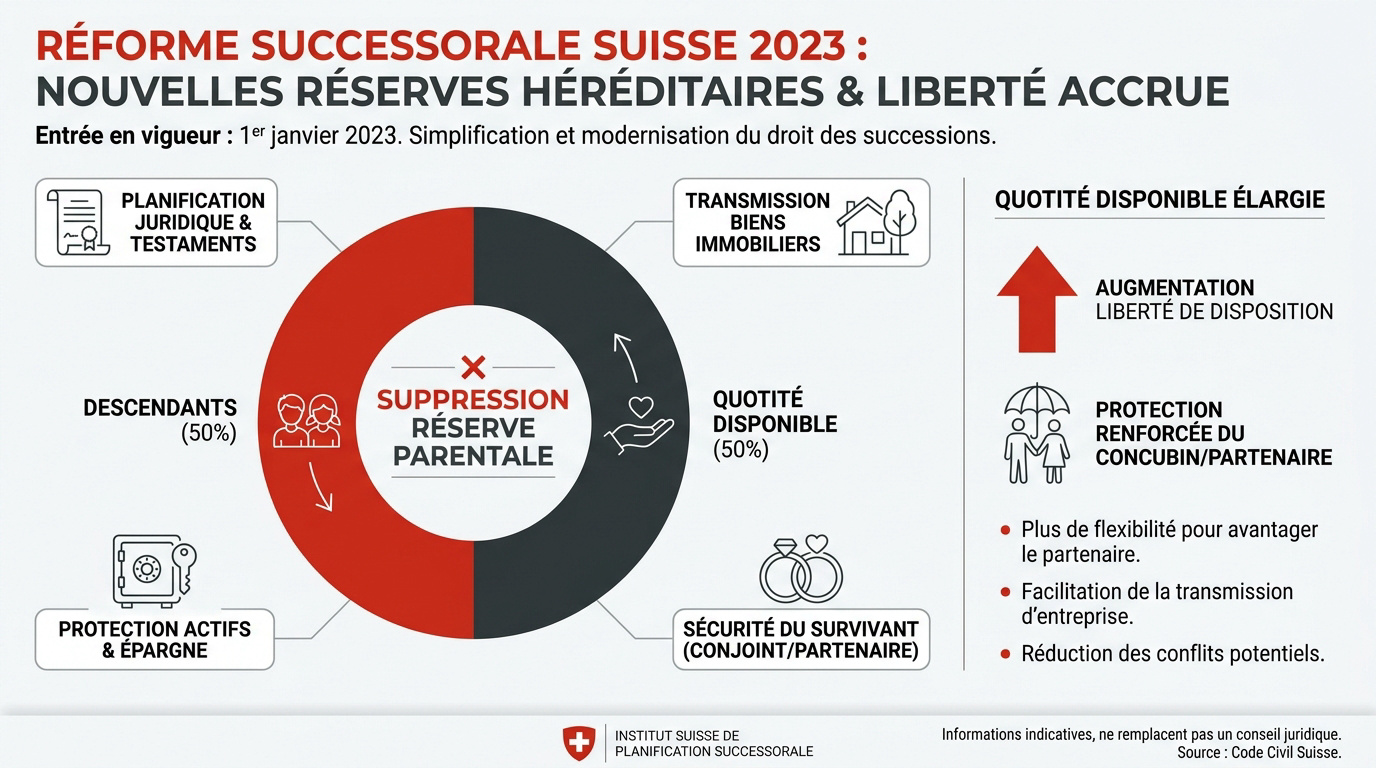
La réforme 2023 réduit la réserve des descendants à 50% de leur droit légal et supprime celle des parents. Cette liberté accrue facilite la protection du concubin ou le transfert d’entreprise, modifiant ainsi profondément la gestion de la réserve héréditaire.
- Réserve des descendants : Réduite à 50% du droit légal (contre 75% auparavant).
- Réserve des parents : Intégralement supprimée (0%).
- Réserve du conjoint : Maintenue à 50% du droit légal.
La nouvelle répartition des réserves héréditaires
La réserve héréditaire constitue la fraction minimale du patrimoine garantie légalement à vos proches. Notez que la protection des descendants a été abaissée de manière significative depuis le 1er janvier 2023.
Le législateur a parallèlement acté la suppression totale de la réserve des parents. Sans testament, ils héritent encore, mais ils ne disposent désormais plus d’aucun droit minimal garanti par la loi.
La réserve du conjoint ou partenaire enregistré demeure toutefois inchangée. Elle garantit la stabilité du foyer.
L’élargissement de la quotité disponible pour vos héritiers
La quotité disponible désigne la part de vos actifs dont vous disposez à votre guise. Elle croît mécaniquement suite à l’érosion de la réserve des enfants, offrant une flexibilité inédite.
Cette évolution favorise particulièrement les couples non mariés. Le concubin peut désormais percevoir une part nettement plus généreuse sans léser les héritiers réservataires, contrairement aux anciennes dispositions juridiques suisses.
Une planification successorale rigoureuse permet d’exploiter pleinement ces nouvelles libertés. Nous vous invitons à solliciter un conseiller financier Genève pour un bilan complet.
L’absence de convention fiscale franco-suisse depuis 2015 impose une vigilance accrue pour vos héritiers résidant en France afin d’éviter une double imposition pénalisante.
Sécuriser les actes juridiques et le patrimoine matrimonial
Cet article explore les sept stratégies essentielles pour organiser une succession en Suisse, selon les réformes de 2023. Avant le testament, le sort des biens dépend du contrat de mariage définissant la masse partageable.
La liquidation du régime matrimonial comme préalable
La participation aux acquêts est le régime par défaut. Au décès, on sépare les biens propres des acquêts. C’est une étape comptable indispensable avant tout partage. Votre patrimoine net en dépend directement.
Un contrat notarié peut attribuer l’intégralité des acquêts au conjoint survivant. Cette stratégie protège efficacement votre partenaire contre d’autres héritiers. Mais attention, cette clause impacte le calcul des réserves héréditaires.
| Régime matrimonial | Part du conjoint | Impact succession |
|---|---|---|
| Acquêts | 50% acquêts | Standard |
| Communauté | Variable | Protection accrue |
| Séparation | Biens propres | Distinct |
Choisir entre testament olographe, public ou pacte successoral
Le testament olographe doit être manuscrit, daté et signé. C’est simple mais fragile face aux contestations. Nous constatons souvent que sa conservation physique reste un point de vulnérabilité majeur.
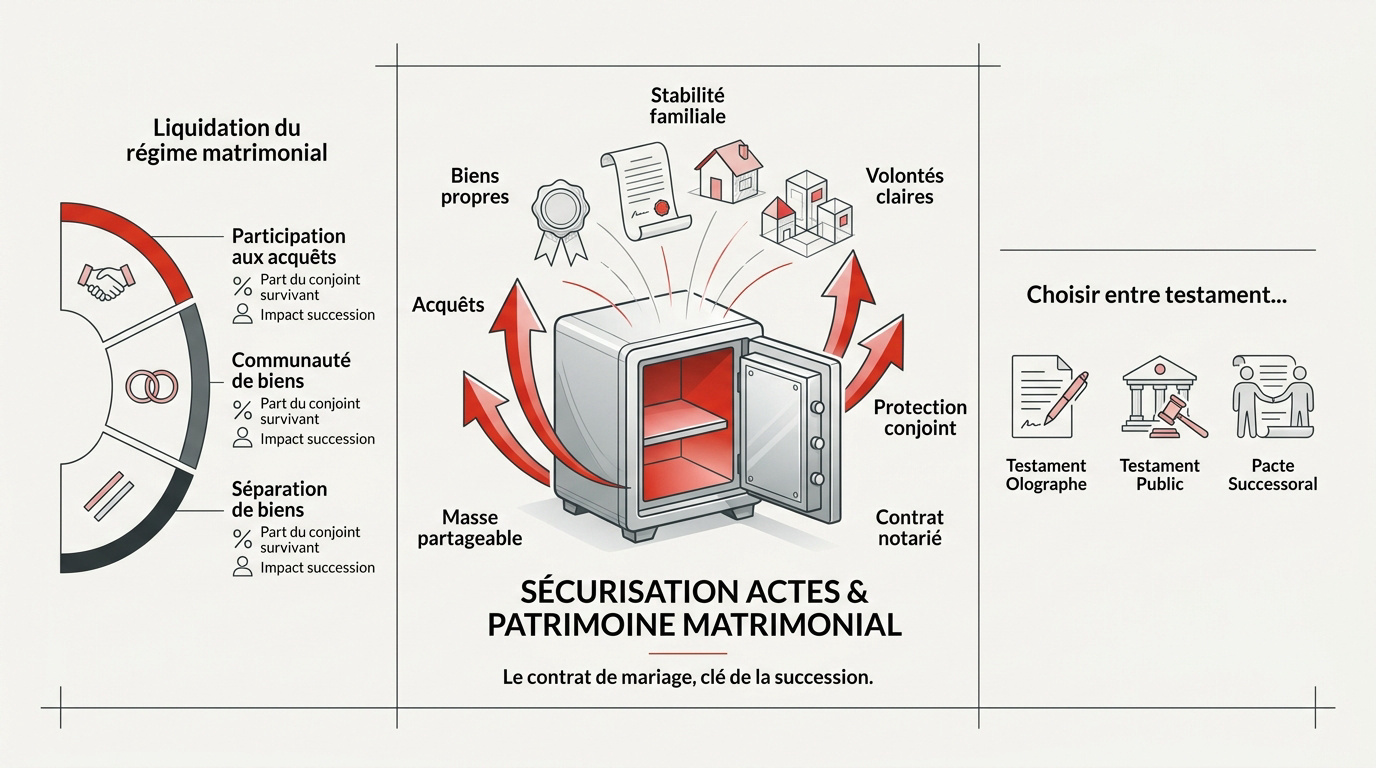
Le testament public garantit une sécurité supérieure via un notaire. Vos volontés respectent ainsi parfaitement le droit en vigueur. Le pacte successoral, lui, stabilise les familles recomposées car il nécessite l’unanimité. Contactez un conseiller financier Genève.
Comment transmettre vos actifs immobiliers et de prévoyance ?
Au-delà des liquidités, les avoirs liés à la prévoyance et à la pierre exigent des clauses spécifiques pour éviter les blocages administratifs.
La gestion spécifique des avoirs de prévoyance
Les capitaux du 2ème pilier et du pilier 3a ne tombent pas dans la masse successorale civile. Leur versement dépend des règlements de prévoyance et de la loi LPP. C’est un point technique majeur.
Les capitaux du 2ème pilier et du pilier 3a sont régis par la loi LPP et les règlements de prévoyance, et non par le code civil successoral.
Vérifiez régulièrement vos clauses bénéficiaires auprès de votre caisse de pension. Un changement de situation familiale rend souvent les anciennes désignations obsolètes ou problématiques. Anticipez ces mises à jour nécessaires.
Informez-vous sur le 3ème pilier et la retraite. C’est votre sécurité future.
Anticiper la transmission immobilière et les besoins en liquidités
L’usufruit permet au conjoint de rester dans le logement tout en transmettant la nue-propriété aux enfants. C’est un équilibre classique pour maintenir le cadre de vie. Cette stratégie sécurise votre partenaire.
Le manque de liquidités force parfois la vente du bien pour payer les parts des cohéritiers. Anticiper ce besoin par une assurance vie est souvent une solution prudente. Ne négligez pas ce risque.
Découvrez l’utilité de l’ assurance vie et la succession. Prenez rendez-vous avec un conseiller financier Genève.
Utiliser les donations du vivant pour alléger la masse
L’avancement d’hoirie est une avance sur héritage qui doit être rapportée lors du partage final. À l’inverse, la dispense de rapport permet de favoriser un héritier sur la quotité disponible. Votre choix doit être explicite dans l’acte.
Donner de son vivant réduit l’assiette fiscale successorale dans certains cantons. Cela permet aussi d’aider vos enfants plus tôt. C’est un levier d’optimisation concret pour votre patrimoine familial.
- Avantages fiscaux
- Aide aux descendants
- Simplification du partage futur
4 points clés pour maîtriser la fiscalité franco-suisse
La dimension géographique change radicalement la donne fiscale, surtout avec la fin de la convention liant la France et la Suisse.
Gérer les disparités fiscales entre les cantons suisses
Chaque canton applique ses propres tarifs. À Genève, le conjoint et les descendants bénéficient de conditions très favorables, voire d’une exonération totale.
La situation se corse pour les concubins sans lien de parenté. Les taux grimpent au-delà de 30% selon les montants transmis et le domicile fiscal.
Il est vital de localiser vos actifs. La fiscalité immobilière dépend toujours du lieu de situation du bâtiment.
Éviter la double imposition suite à la fin de la convention
Depuis 2015, l’absence de convention expose les héritiers résidant en France à une taxation française. Le fisc peut taxer les biens situés en Suisse.
Depuis 2015 et la fin de la convention fiscale, la France peut taxer les biens situés en Suisse si l’héritier réside en France depuis au moins 6 ans sur les 10 dernières années.
La clause de professio juris permet de choisir sa loi nationale. C’est un levier puissant pour les binationaux résidant en Suisse.
Prenez rendez-vous avec un conseiller financier Genève pour un bilan patrimonial. Une analyse précise évitera des prélèvements fiscaux douloureux. Anticiper reste votre meilleure protection.
La réforme de 2023 accroît votre liberté en réduisant les réserves héréditaires, offrant une flexibilité inédite pour votre planification successorale en Suisse. Face à la fin de la convention fiscale franco-suisse, une structuration rigoureuse sécurise vos actifs transfrontaliers. Agissez dès maintenant pour pérenniser votre patrimoine et garantir la sérénité de vos proches.