Donner un bien en Suisse peut coûter très cher, ou rien du tout, selon le canton. Reste à savoir quelle règle s’applique si un proche ou un bien est en France.
Cet article vous montre comment une donation est imposée et protégée en Suisse, et ce qui change dès que la France est concernée, avec une méthode pour transmettre sans litige.
Qu’est-ce qu’une donation en Suisse, et sous quelles formes ?
Une donation est un transfert gratuit entre personnes vivantes : vous cédez un bien sans rien recevoir en échange.
La donation manuelle se fait sur-le-champ, quand vous remettez le bien. La promesse de donner vous engage à le transférer plus tard. Pour un bien précis, privilégiez la remise immédiate, puis lisez le guide sur la planification successorale en Suisse.
Une donation immobilière suit des règles plus strictes :
- La promesse de donner doit être écrite, et faite par acte authentique (devant notaire) si elle porte sur un immeuble.
- Le notaire rédige l’acte et demande l’inscription au registre foncier du lieu où se trouve le bien.
- À Genève, l’acte doit aussi être enregistré et déposé dans les dix jours suivant sa date.
- Pour un bien genevois, vous pouvez donner la pleine propriété, la nue-propriété ou l’usufruit, c’est-à-dire le droit d’utiliser le bien et d’en toucher les revenus.
Quel impôt sur une donation en Suisse ?
Entre proches : une exonération fréquente
Il n’existe pas d’impôt fédéral sur les donations : chaque canton fixe ses règles. Un impôt cantonal existe dans tous les cantons, sauf à Lucerne, Obwald et Schwyz.
Bonne nouvelle pour les familles : à Genève, une donation entre époux ou entre parents en ligne directe est en principe exonérée. Attention, elle ne joue pas si le donateur est imposé d’après sa dépense.
Le taux dépend à la fois du canton et du degré de parenté. Voici deux exemples.
| Critère | Genève | Valais |
|---|---|---|
| Taux pour les proches | 3 à 6 % | 10 % pour les parents, jusqu’à 25 % pour les autres |
| Personnes visées | Parents en ligne directe et époux, si le donateur est imposé d’après sa dépense | Parentèle des parents, grands-parents, arrière-grands-parents et autres |
| Ce qui fait varier le taux | Le mode d’imposition du donateur | Le degré de parenté |
Entre tiers : une imposition plus lourde
À Genève, un don à une personne sans lien de parenté peut être taxé jusqu’à 54,6 %. Le canton ne voit pas là de solidarité familiale à protéger. En principe, le bénéficiaire paie, sauf accord contraire.
En Valais, l’impôt se calcule sur la valeur vénale du bien le jour où la donation devient effective.
Si la France est concernée, le risque de double imposition s’ajoute. Avant de donner à un ami, vérifiez le taux de votre canton.
Où est imposée une donation : biens mobiliers ou immeubles ?
Les biens mobiliers
Pour un bien mobilier, le canton compétent est en principe celui où le donateur est domicilié au moment de la donation. Le lieu où se trouve le bien ne change rien, ce qui surprend souvent.
À Genève, les droits sur une donation mobilière sont dus si le donateur y est domicilié. Le formulaire part à l’administration fiscale dans les deux mois. Pour un contrat d’assurance vie, voyez le statut successoral.
Les immeubles
Pour un immeuble, la règle change : c’est le canton où se trouve le bien qui impose la donation, même si le donateur habite ailleurs.
À Genève, les droits sont dus quel que soit le domicile du donateur, et la donation doit passer par un notaire. Ne vous fiez pas à votre adresse : vérifiez d’abord où se trouve le bien, c’est lui qui décide.
Vérifier le canton avant de donner
Parentèle des parents
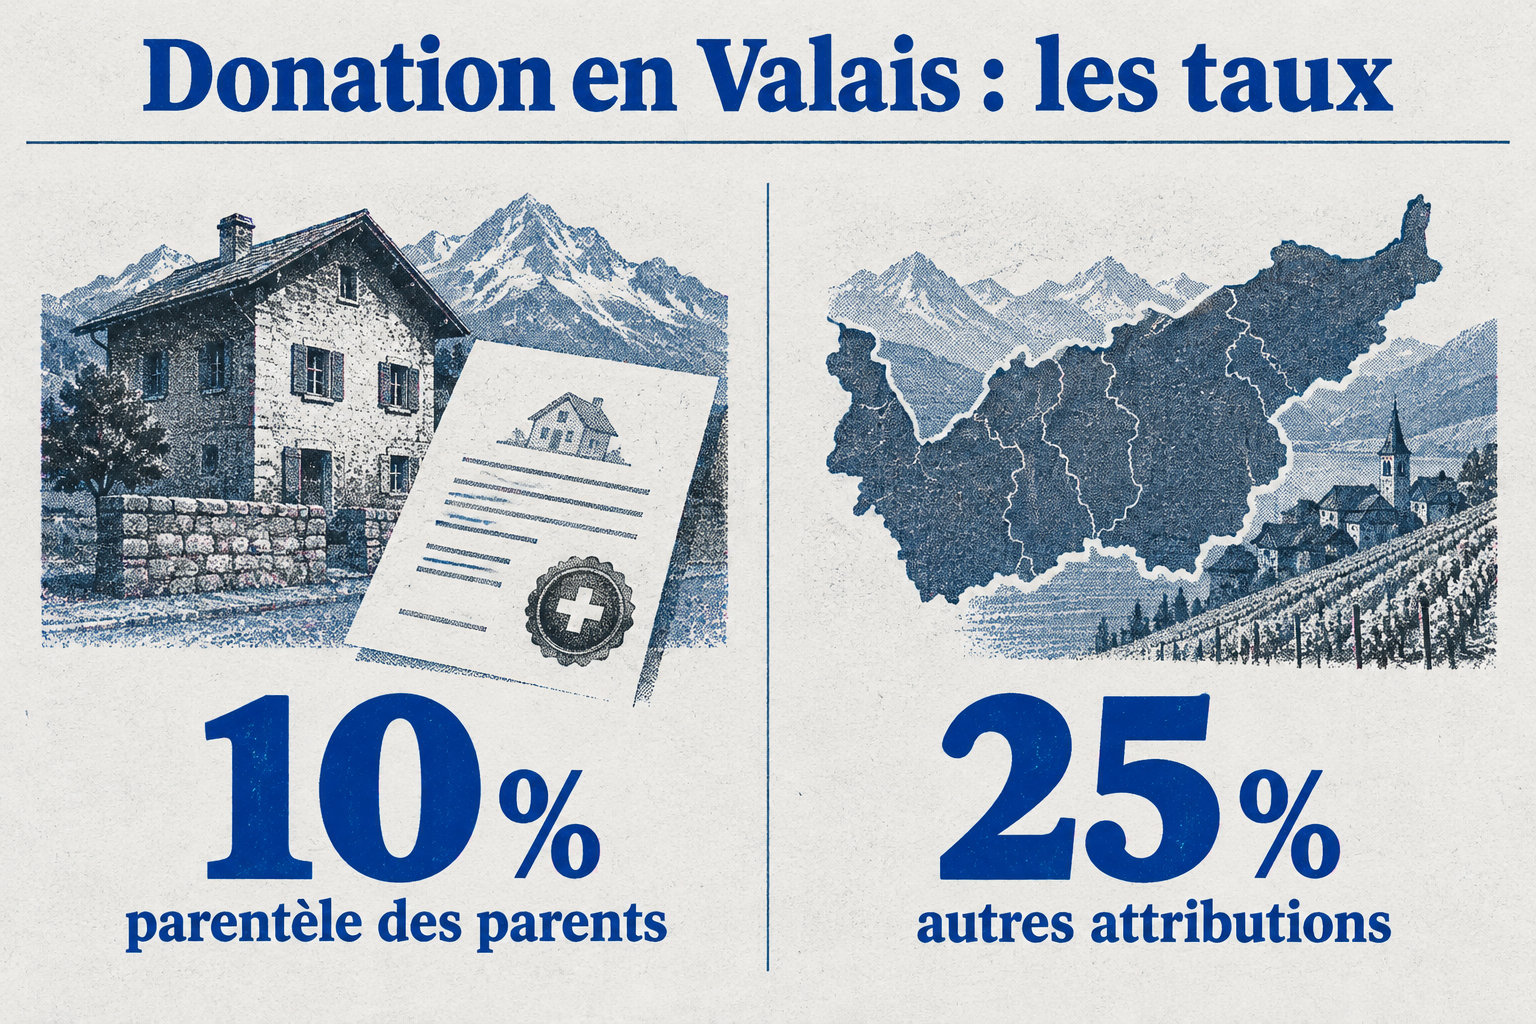
En Valais, le taux part de 10 % pour une donation dans la parentèle des parents.
Autres attributions
En Valais, le taux monte à 25 % pour les autres attributions.
Avant tout transfert, vérifiez le canton où se trouve le bien : les taux changent d’un canton à l’autre.
Donation vers la France : où naît le risque de double imposition ?
Aucune convention franco-suisse ne couvre les donations entre vifs, donc une donation peut être taxée deux fois. Pour l’après-décès, voyez la succession internationale et le règlement européen.
La convention sur les successions ne vaut plus pour les décès à partir du 1er janvier 2015. Vérifiez les deux pays avant de donner : c’est la seule façon d’éviter la mauvaise surprise.
Le canton suisse et la France peuvent taxer la même donation, car la France retient trois liens de rattachement :
- Le donateur a son domicile fiscal en France : la France taxe alors tous ses biens, y compris ceux situés en Suisse.
- Le donateur n’a pas son domicile fiscal en France : la France taxe seulement les biens situés sur son territoire, y compris certains immeubles détenus indirectement par une société.
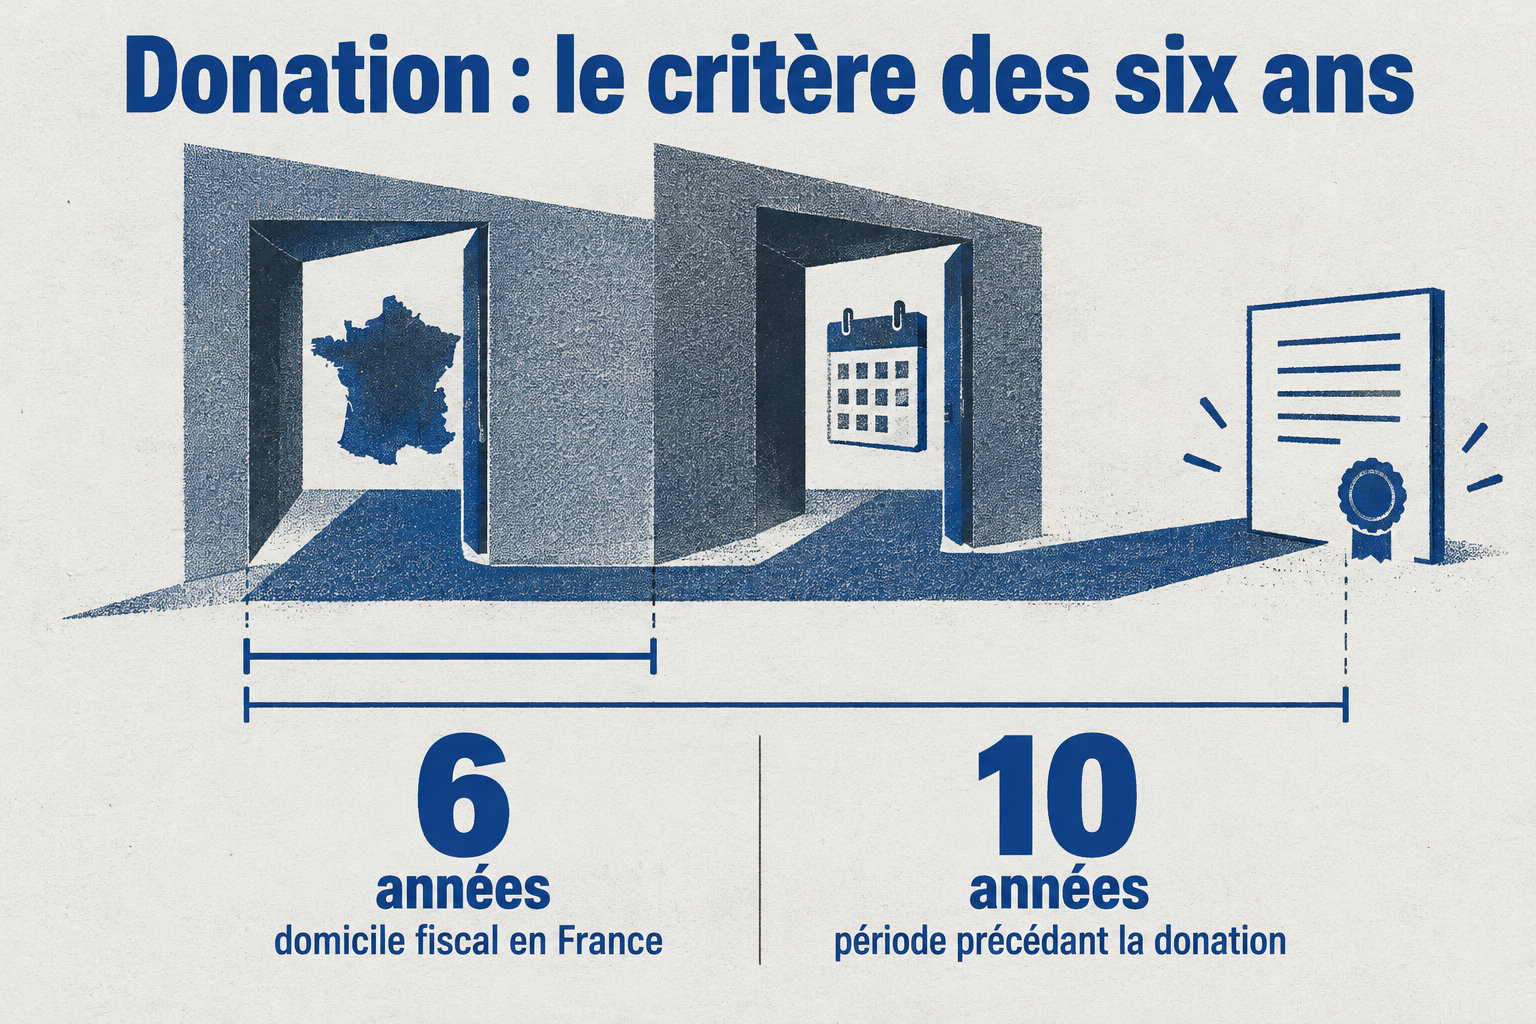
- Le donataire est domicilié en France et l’a été au moins six années sur les dix précédant la donation : la France taxe les biens reçus, qu’ils soient en France ou à l’étranger.
Donation et succession : rapport et réserve héréditaire
Depuis le 1er janvier 2023, la réserve héréditaire est de moitié du droit légal, contre trois quarts auparavant pour les descendants. Vous pouvez donc donner une plus grande part qu’avant.
Une donation à un héritier se rapporte à la succession, comme une avance. Avant de donner à un enfant, vérifiez si le montant sera compté dans sa part. Pour transmettre autrement, lisez ce guide sur l’assurance-vie et la donation-partage.
Un avantage fait à un descendant, comme des frais d’établissement ou une dette effacée, doit être rapporté à la succession, sauf si vous avez décidé le contraire. La dispense de rapport et la qualification d’avance doivent donc être écrites dans l’acte de donation ou le testament, au moment où vous donnez.
Transmettre en quatre étapes : la méthode à suivre
Avant de donner, relevez cinq éléments : le domicile du donateur, celui du bénéficiaire, le lien de parenté, la nature du bien et l’endroit où il se trouve. Ce sont eux qui décident du canton compétent.
Pourquoi tout noter ? Parce qu’un seul changement, par exemple un bénéficiaire installé en France, peut ajouter les règles françaises à celles de votre canton. Ne signez aucun acte avant d’avoir fait ce relevé.
Quatre étapes
-
Vérifiez votre capacité financière
Assurez-vous de pouvoir vivre sans le bien. Repère : vos dépenses sont chiffrées.
-
Faites l’audit fiscal
Relevez le canton compétent. Repère : vos cinq éléments sont notés.
-
Signez l’acte authentique
Pour un immeuble, allez chez le notaire du lieu. Repère : l’acte est signé.
-
Prouvez le transfert
Genève : déclarez le mobilier sous deux mois. Repère : l’envoi est fait.
Faire le point avec un conseiller avant de donner
Un bilan de donation transfrontalière ne se résume pas à la résidence. Il faut croiser le canton suisse et les critères français, à partir des domiciles, du lien de parenté et du bien.
Un immeuble en Suisse est taxé par le canton où il se trouve, et la France peut taxer la même transmission. Ne donnez pas avant ce croisement, quelle que soit la somme.
Avant de prendre rendez-vous, préparez ces éléments :
- Les domiciles fiscaux du donateur et du bénéficiaire.
- Le lien de parenté entre les deux personnes.
- La nature et le lieu de situation de chaque bien.
- Pour un immeuble, les informations sur le bien et un notaire du lieu où il se trouve.
- Si vous comparez avec une assurance vie pour protéger votre famille, dites-le dès le début.
- À Genève, le formulaire de rendez-vous est sur la page du cabinet.
Une donation se règle canton par canton. Pour un immeuble, c’est le canton du bien qui compte. Dès qu’un proche ou un bien est en France, la double imposition devient possible, ce qui surprend souvent.
Votre prochain pas : notez les cinq éléments, puis, pour un immeuble, prenez rendez-vous chez un notaire du lieu du bien avant de signer.