Subissez-vous la pression constante du coût de la vie genevois sans entrevoir d’issue avant l’âge légal de la retraite ? Cet article détaille une stratégie FIRE adaptée à la Suisse pour bâtir votre indépendance financière à 40 ans grâce à un plan d’action personnalisé et rigoureux. Vous découvrirez comment optimiser votre taux d’épargne et sélectionner les meilleurs leviers d’investissement locaux pour transformer radicalement votre avenir patrimonial dès aujourd’hui.
- Fixer son cap financier selon le coût de la vie genevois
- Booster son taux d’épargne sans vivre comme un ermite
- Choisir les bons leviers d’investissement en terre helvétique
- Sécuriser sa trajectoire avec un accompagnement sur mesure
Fixer son cap financier selon le coût de la vie genevois
Après avoir compris l’intérêt du mouvement FIRE, il faut d’abord regarder la réalité des chiffres à Genève pour bâtir une stratégie solide.
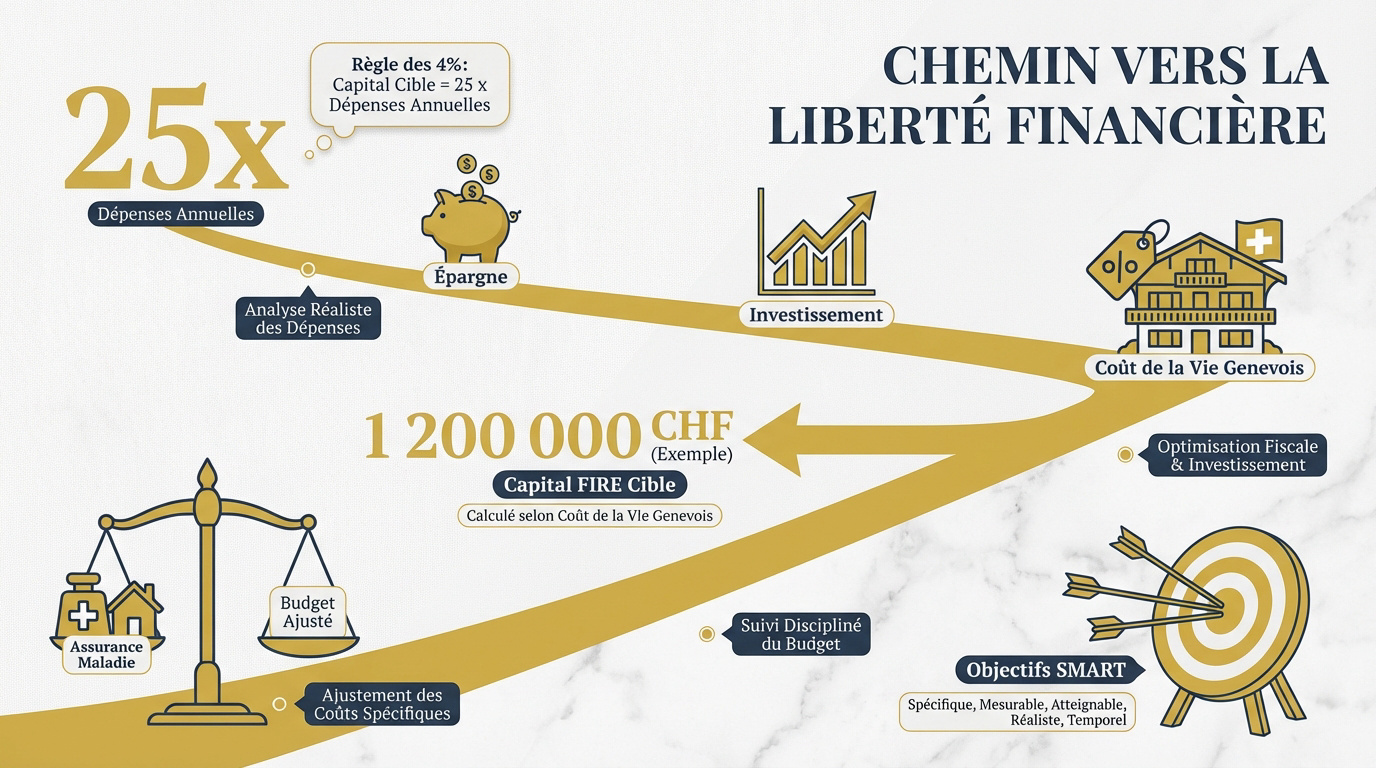
Déterminer son capital cible avec la règle des 4%
The calcul du capital FIRE consiste à multiplier vos dépenses annuelles par 25. Pour une Indépendance financière à 40 ans : Votre plan d’action personnalisé à Genève, inclure l’inflation locale est indispensable.
Dépenses annuelles de 80 000 CHF x 25 = Objectif de capital de 2 millions CHF.
L’impact des coûts comme l’assurance maladie et le logement est majeur. Ces postes étant plus élevés ici qu’ailleurs, ajustez votre montant total nécessaire avec précision.
Ce chiffre sert de guide pour visualiser votre liberté. Pour débuter, voyez comment épargner 2000 CHF par mois peut accélérer votre processus.
Appliquer la méthode SMART à ses ambitions de retraite anticipée
Définissez des objectifs SMART pour viser l’indépendance. Chaque étape doit être chiffrée pour rendre le projet concret et atteignable rapidement.
Analysez la faisabilité selon vos revenus actuels. Comparez votre épargne réelle avec l’objectif final et ajustez votre trajectoire chaque année si nécessaire.
Utilisez des indicateurs de suivi précis pour vos investissements. Cela permet de garder une motivation intacte, car le succès repose sur cette discipline régulière.
Besoin d’un accompagnement ? Contactez un conseiller financier Genève pour un bilan patrimonial complet et valider votre stratégie de retraite.
Booster son taux d’épargne sans vivre comme un ermite
Une fois le cap fixé, le moteur de votre liberté réside dans votre capacité à mettre de l’argent de côté chaque mois.
Adopter l’épargne systématique pour automatiser sa croissance
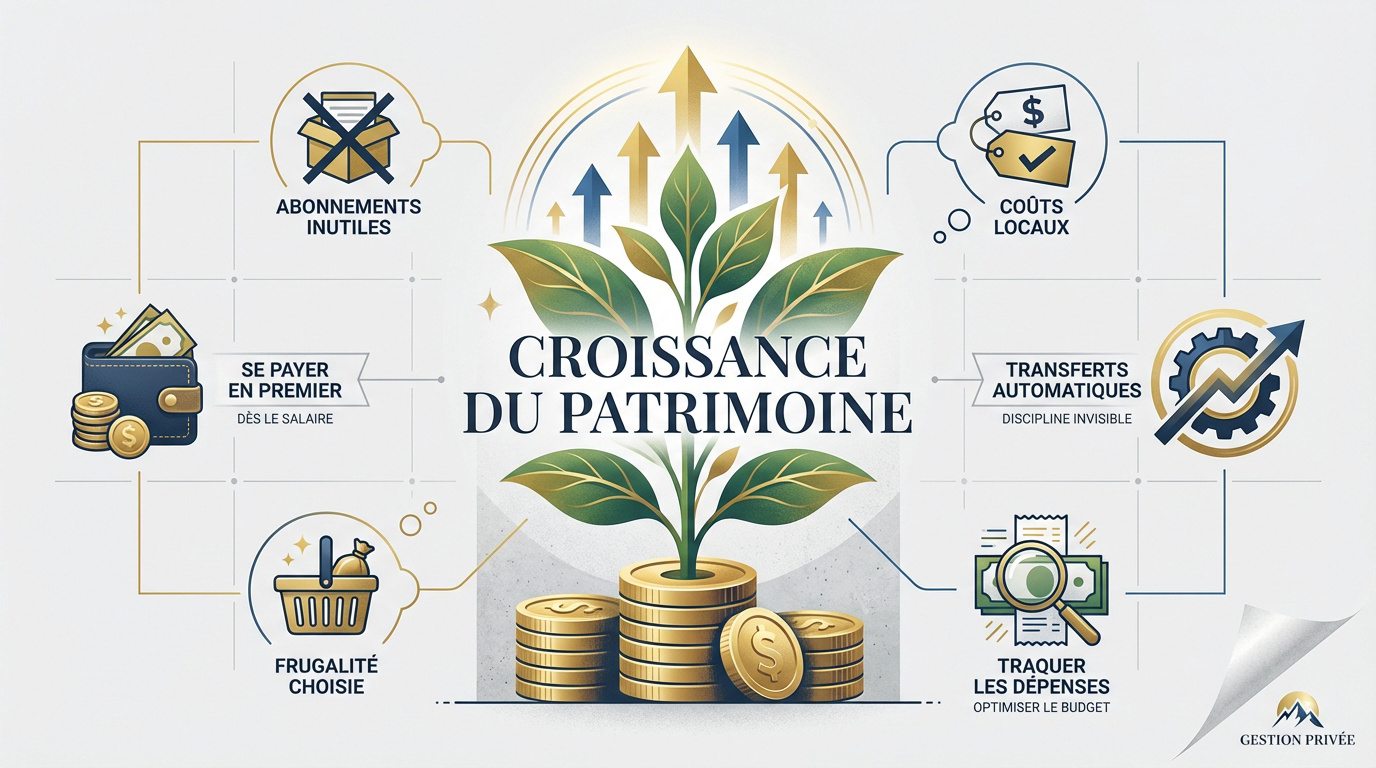
Le secret réside dans le concept de se payer en premier. L’argent doit partir vers l’investissement dès le versement du salaire. C’est la base de la richesse. N’attendez pas la fin du mois.
Mettez en place des transferts automatiques vers vos comptes. Cela réduit la fatigue décisionnelle. La discipline devient alors totalement invisible et naturelle.
Cette méthode garantit une croissance constante du patrimoine. Vous ne dépensez que ce qui reste après avoir investi.
- Virement automatique dès le jour du salaire
- Séparation stricte du compte courant et d’investissement
- Augmentation du virement lors d’une hausse de revenu
Traquer les dépenses superflues dans un environnement à prix élevés
Identifiez les fuites de trésorerie invisibles. Les abonnements inutilisés pèsent lourd sur le budget. Un tri radical est nécessaire pour optimiser.
Comparez les coûts fixes à Genève. Changer d’assurance ou de fournisseur libère des sommes importantes. Cherchez des alternatives compétitives pour votre ouverture compte bancaire suisse.
Privilégier les alternatives moins coûteuses pour les transports et les loisirs sans sacrifier la qualité de vie.
Privilégiez la qualité pour maintenir un niveau de vie élevé. Moins consommer permet de mieux consommer. C’est le secret d’une frugalité intelligente.
Indépendance financière à 40 ans : Votre plan d’action personnalisé à Genève mérite l’expertise d’un conseiller financier Genève pour un bilan complet.
Choisir les bons leviers d’investissement en terre helvétique
Épargner est un bon début, mais faire travailler cet argent est ce qui vous rendra réellement indépendant.
Miser sur les actions et le rendement composé pour la croissance
Utilisez des fonds indiciels diversifiés (ETF). Ils permettent de limiter les frais de gestion. C’est l’outil privilégié pour capter la croissance mondiale.
Expliquez la puissance des intérêts composés. Réinvestir les dividendes transforme votre capital sur vingt ans. Le temps est votre meilleur allié ici. Ne sous-estimez jamais cet effet exponentiel.
Analysez le couple rendement-risque. Un profil genevois doit équilibrer ses actifs. La diversification protège contre les chutes brutales des marchés financiers.
| Actif | Rendement espéré | Niveau de risque | Horizon conseillé |
|---|---|---|---|
| Actions (ETF) | 6.8% | 4/5 | 10 ans + |
| Obligations | 3.9% | 2/5 | 5 à 10 ans |
| Immobilier | 3-4% | 3/5 | 10 ans + |
| Cash | 0-1% | 1/5 | Court terme |
Ajuster sa prévoyance avec le 3ème pilier et la fiscalité
Maximisez le 3rd pillar chaque année. Cela réduit directement votre charge fiscale à Genève. C’est un gain immédiat et garanti par l’État.
La déduction fiscale immédiate du pilier 3A est un gain garanti par l’État qui booste mathématiquement le rendement dès la première année.
Choisissez une solution liée à des fonds de placement. Évitez les comptes épargne classiques qui rapportent peu. Cherchez la performance pour votre retraite avec des outils comme VIAC et ses avantages.
Coordonnez le troisième pilier avec le deuxième. L’analyse globale de votre prévoyance est cruciale. Cela permet d’optimiser les sorties de capital futures. Contactez un conseiller financier Genève pour un bilan complet.
Sécuriser sa trajectoire avec un accompagnement sur mesure
Pour passer de la théorie à la richesse réelle, il faut maintenant structurer vos actifs et valider vos choix.
Diversifier son patrimoine entre immobilier et entrepreneuriat local
Explorer l’immobilier locatif en zone frontalière. Cela génère des revenus passifs stables. C’est un excellent complément aux placements boursiers classiques pour votre demande d’hypothèque en Suisse.
Envisager l’entrepreneuriat local pour booster votre capital. Créer une valeur ajoutée à Genève peut accélérer votre parcours. Les opportunités d’affaires sont nombreuses dans la région. Soyez attentifs aux besoins du marché.
Boostez vos revenus via la renégociation de salaire, le freelancing ou l’écosystème dynamique des startups genevoises.
Répartir les risques entre plusieurs secteurs. Une diversification intelligente protège votre fortune contre les crises imprévues.
Structurer son premier bilan patrimonial avec un expert à Genève
Prendre rendez-vous pour un bilan patrimonial complet. Un regard extérieur valide votre stratégie FIRE. Cela évite les erreurs fiscales coûteuses au début de votre gestion financière unique.
Vérifier la cohérence de votre plan d’action. L’expert analyse vos actifs et vos objectifs. Vous obtenez une feuille de route claire et précise.
Passer de la théorie à la pratique sereinement. L’accompagnement personnalisé sécurise votre avenir financier. C’est l’étape ultime pour bâtir votre liberté.
Pour définir votre stratégie personnalisée et bâtir un plan d’action solide, prenez rendez-vous dès aujourd’hui avec l’un de nos conseillers financiers à Genève pour un bilan patrimonial complet.
Atteindre l’indépendance financière à Genève exige de maîtriser son taux d’épargne, d’investir dans des actifs diversifiés et d’optimiser sa fiscalité locale. En structurant dès aujourd’hui votre bilan patrimonial, vous transformez vos revenus en liberté durable. Agissez maintenant pour valider votre stratégie et sécuriser sereinement votre avenir à 40 ans.