Le pilier 3a et le rachat LPP sont souvent à traiter en priorité : ils transforment de l’argent disponible en prévoyance au lieu de le dépenser.
Encore faut-il savoir lesquels activer avant la clôture, et éviter les erreurs coûteuses. On passe en revue dix leviers concrets.
Optimiser ses impôts en Suisse avant le 31 décembre : par où commencer ?
Réduire légalement sa base imposable, c’est l’enjeu de l’optimisation fiscale. Il s’agit de diminuer le revenu et la fortune retenus pour calculer l’impôt.
En Suisse, la charge se compose de trois niveaux :
- l’impôt fédéral direct
- l’impôt cantonal
- l’impôt communal
Votre canton de domicile, ou d’assujettissement, pèse lourd dans le résultat final.
Le point de départ est la fortune au 31 décembre. L’administration retient en général la valeur de vos comptes bancaires, titres, immeubles, participations et autres actifs à cette date.
Les dettes doivent aussi être déclarées, même sans intérêts. Elles réduisent en principe la fortune nette imposable.
Une déduction ne pèse pas la même chose pour tout le monde. Ce qui compte, c’est le taux marginal, c’est-à-dire celui de la dernière tranche de revenu. Plus vous êtes haut dans le barème, plus une déduction vous rapporte.
À titre d’illustration, avec un taux marginal hypothétique de 30 %, une déduction de 7 258 CHF allège l’impôt d’environ 2 177 CHF. Cela reste avant les règles cantonales et communales.
Enfin, chaque déduction doit être étayée.
Gardez tout, en particulier :
- attestation bancaire
- facture détaillée
- preuve de paiement
- certificat de caisse de pension
- justificatif de l’organisation bénéficiaire
Une dépense réelle et documentée peut ouvrir droit à déduction si elle remplit les conditions applicables.
Une dépense fictive, une facture antidatée ou une charge purement privée n’en ouvre aucune.
Dix leviers à examiner avant la clôture de l’année
Tous ces leviers ne demandent pas forcément une dépense nouvelle. Certains imposent de verser une somme ou d’engager une charge avant le 31 décembre. D’autres tiennent surtout au calendrier, ou à une vérification au moment de remplir la déclaration.
Les leviers de prévoyance
- Pilier 3a : le versement doit rester dans la limite autorisée, soit 7 258 CHF en 2026 si vous cotisez aussi à une caisse de pension, ou 20 % du revenu de l’activité lucrative, plafonné à 36 288 CHF, si vous n’avez pas de deuxième pilier.
- Rachat du deuxième pilier : la marge de rachat, attestée par la caisse, peut être conséquente. La cotisation est en principe déductible du revenu imposable.
- Retrait de capitaux : les prestations en capital perçues au cours d’une même année sont additionnées pour le calcul de l’impôt spécial. Une simulation préalable s’impose donc.
- Dons : les versements à une organisation reconnue d’utilité publique, dont le siège est en Suisse, sont déductibles sous conditions. Au niveau fédéral, le don doit atteindre au moins 100 CHF, et la déduction reste plafonnée à 20 % du revenu net déterminant.
- Formation professionnelle : les frais de formation, de perfectionnement et de reconversion liés à votre activité sont déductibles jusqu’à 13 000 CHF au niveau fédéral pour 2026, sous réserve de remplir les conditions.
- Frais médicaux et handicap : les dépenses personnelles liées à une maladie, un accident ou un handicap sont déductibles au-delà de la franchise prévue. Au niveau fédéral, les frais de maladie et d’accident comptent à partir de 5 % du revenu net.
Les arbitrages de calendrier
- Forfait ou frais effectifs : les deux méthodes se comparent, pour les frais professionnels comme pour l’entretien immobilier. Le forfait reste simple, mais les frais réels peuvent l’emporter lorsque plusieurs dépenses importantes tombent sur la même année.
- Déductions familiales et sociales : charges d’enfants, personnes à charge, frais de garde, pensions alimentaires : tout mérite un contrôle, car une déduction oubliée ne réduit jamais l’impôt toute seule.
Le pilier 3a et le rachat LPP sont souvent à traiter en priorité. Ils transforment de l’argent disponible en prévoyance au lieu de le dépenser. Les autres leviers supposent une vraie dépense, et le gain fiscal ne doit jamais être le seul motif.
Avant le 31 décembre, ce qu’il faut vérifier
- Demander à votre caisse de pension l’attestation de la marge de rachat.
- Vérifier le versement déjà effectué sur votre pilier 3a par rapport au plafond applicable.
- Faire une simulation de l’impôt avant de retirer un capital de prévoyance.
- Rassembler les justificatifs de dons, de formation et de frais médicaux.
- Comparer forfait et frais réels avant de remplir la déclaration.
Pilier 3a et prévoyance : les plafonds et règles 2026
Pilier 3a : les plafonds à respecter
Le pilier 3a est une prévoyance individuelle liée au 2e pilier frontalier. La cotisation est déductible si vous exercez une activité lucrative soumise à l’AVS. C’est le cas aussi comme indépendant. Les règles dépendent de votre affiliation au deuxième pilier.
| Situation en 2026 | Montant maximal déductible |
|---|---|
| Salarié ou indépendant affilié au deuxième pilier | 7 258 CHF |
| Salarié ou indépendant sans deuxième pilier | 20 % du revenu de l’activité lucrative, au maximum 36 288 CHF |
| Rachat rétroactif d’une lacune 3a | Au maximum le montant de la petite cotisation, soit 7 258 CHF en 2026 |
Attention au calendrier : le versement doit être crédité avant la fin de l’année fiscale. Un ordre passé le dernier jour ouvrable ne suffit pas forcément. Si vous versez peu avant la clôture, demandez une confirmation de crédit.
Avant de verser votre cotisation
- Identifier votre situation : affilié au deuxième pilier ou non
- Retenir le plafond correspondant dans le tableau ci-dessus
- Verser assez tôt pour que le crédit soit effectif avant la fin de l’année fiscale
Depuis 2025, vous pouvez racheter rétroactivement des lacunes de cotisation au pilier 3a.
Vous pourrez effectuer le premier rachat en 2026 pour combler une lacune de 2025.
Vous devez avoir eu le droit de cotiser pendant l’année concernée. Vous devez aussi l’avoir pendant l’année du rachat. Enfin, vous devez avoir versé la cotisation ordinaire de l’année en cours.
Le rachat peut porter sur les dix années précédentes. Il ne concerne que les lacunes apparues à partir de 2025. Une même lacune ne peut pas être rachetée plusieurs fois. Le rachat n’est plus possible une fois une prestation de vieillesse 3a perçue.
Chaque conjoint ayant un revenu soumis à l’AVS peut ouvrir son propre pilier 3a. Le plafond inutilisé de l’un ne s’ajoute pas à celui de l’autre.
Deuxième pilier : un rachat à planifier
Le rachat LPP sert à combler une lacune de prévoyance professionnelle. Une lacune peut venir d’un travail à l’étranger, d’une interruption d’activité ou d’une progression salariale. La caisse calcule la marge disponible et la confirme avant le versement.
Le montant racheté est en principe déductible. Mais les prestations qui en découlent ne peuvent généralement pas être retirées en capital pendant les trois années suivantes. Cette règle pèse surtout si vous approchez de la retraite ou si vous quittez définitivement la Suisse.
Étaler le rachat sur plusieurs années permet de profiter plusieurs fois d’une déduction à taux marginal élevé. Un versement unique peut toutefois se justifier. C’est le cas si la marge risque de disparaître ou si votre revenu imposable est exceptionnellement élevé cette année-là. Comparez les deux scénarios avant de payer.
Les avoirs du deuxième pilier et du pilier 3a ne sont pas soumis à l’impôt sur la fortune pendant la phase d’épargne. Les prestations versées en capital restent toutefois imposables.
Déductions immobilières et travaux énergétiques à Genève
Frais d’entretien : forfait ou dépenses réelles
À Genève, le propriétaire qui occupe son bien, ou qui le tient à disposition, choisit entre un forfait et ses frais effectifs d’entretien. Ce choix se fait séparément pour chaque immeuble. Il tient compte de l’impôt cantonal, communal et fédéral direct.
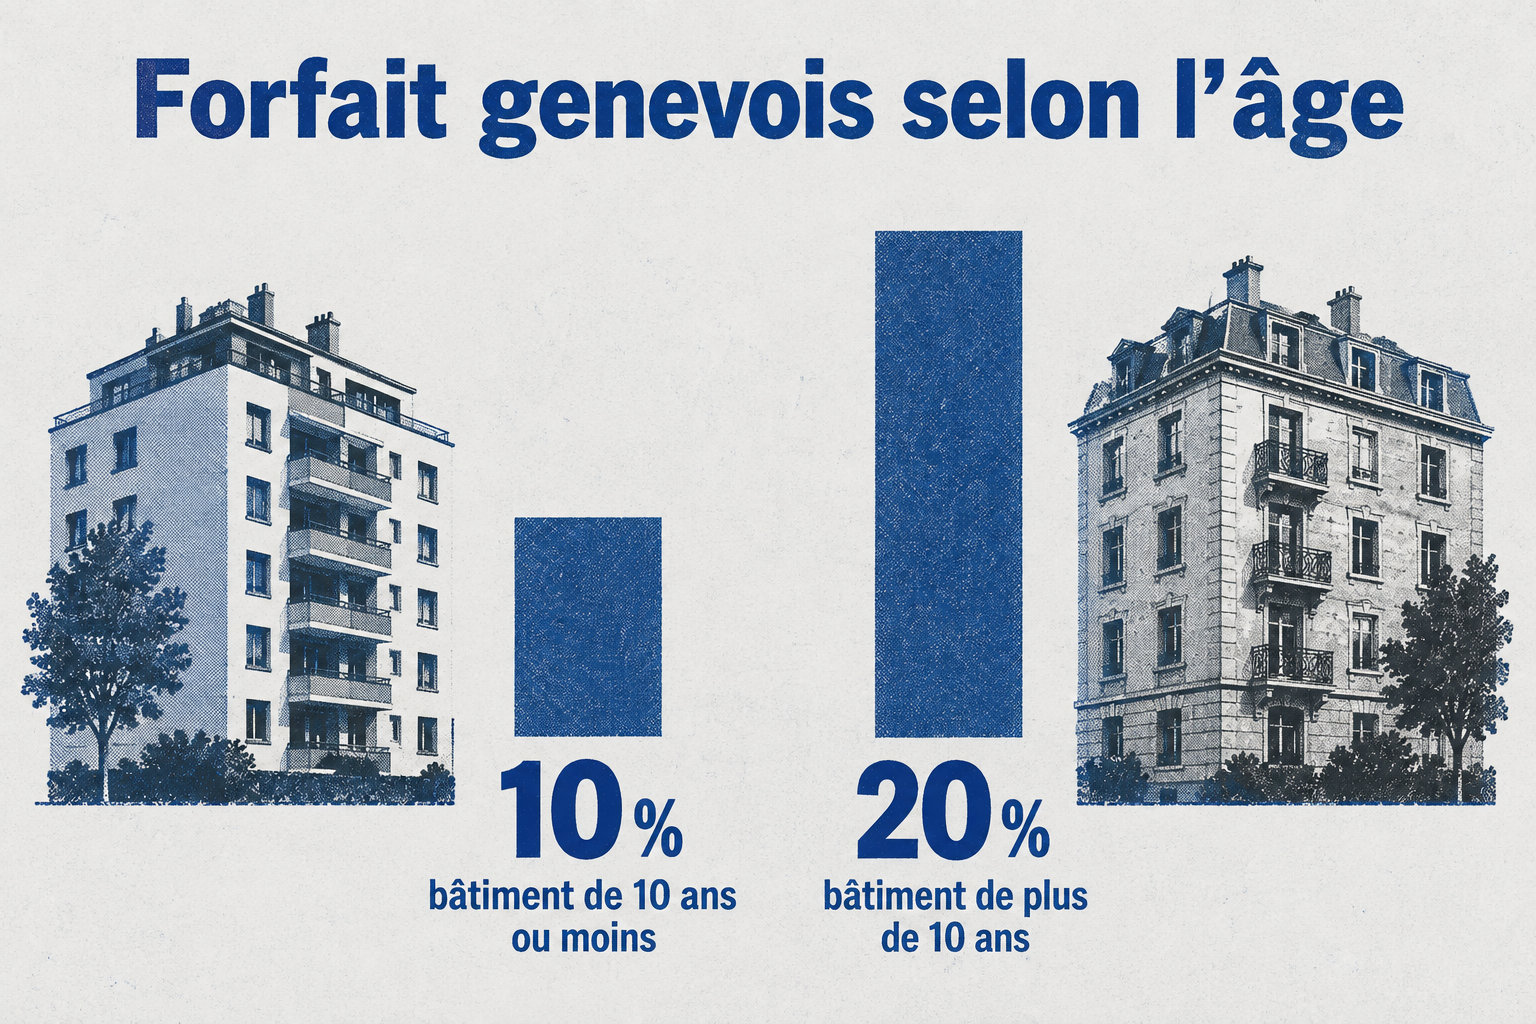
Le forfait genevois dépend de l’âge du bâtiment. Il vaut 10 % du revenu immobilier pour un bâtiment de 10 ans ou moins, et 20 % au-delà de 10 ans.
Les frais d’entretien maintiennent l’immeuble dans son état en compensant l’usure normale. Les travaux qui améliorent le bien, en augmentent la valeur ou créent un équipement nouveau relèvent de la plus-value. Une même rénovation peut combiner une part d’entretien et une part d’amélioration.
- Entretien : remise en état après l’usure normale
- Amélioration : hausse de la valeur ou équipement nouveau
La date de la facture rattache en principe les frais à l’année fiscale correspondante. Conservez la facture détaillée, le contrat, la preuve de paiement et tout document qui distingue l’entretien de l’amélioration.
Travaux d’économie d’énergie
Les travaux qui réduisent la consommation d’énergie peuvent être assimilés à des frais d’entretien. C’est le cas pour un bâtiment existant faisant partie de votre fortune privée. Il peut s’agir du remplacement d’éléments vétustes ou de l’ajout d’équipements adaptés.
La déduction ne porte que sur la part réellement payée. Une subvention publique se défalque du montant déclaré : une facture de 40 000 CHF accompagnée d’une subvention de 8 000 CHF ne permet pas de déclarer 40 000 CHF de frais supportés.
Avant de déclarer vos travaux d’énergie
- Vérifier que le bâtiment existe déjà et qu’il fait partie de votre fortune privée
- Retrancher de la facture toute subvention publique reçue
- Conserver la preuve de paiement et le détail des travaux
- Noter les frais énergétiques non absorbés pendant l’année des travaux si vous envisagez un report
À Genève, les frais énergétiques qui n’ont pas pu être déduits l’année des travaux peuvent être reportés sur les deux périodes fiscales suivantes, sous certaines conditions, notamment pour des investissements importants.
Frontaliers imposés à Genève : quasi-résidence et taxation ordinaire ultérieure
Le seuil de quasi-résidence
Un frontalier domicilié en France et imposé à la source à Genève peut demander une taxation ordinaire ultérieure, ou TOU, s’il remplit les conditions de quasi-résidence.
Pour une personne seule, au moins 90 % des revenus bruts mondiaux doivent être imposables en Suisse. Pour un couple marié, le calcul tient compte des revenus des deux conjoints.
Le calcul porte sur les revenus bruts mondiaux du contribuable. Pour un couple marié, il porte sur ceux des deux conjoints. Le revenu de votre conjoint peut donc modifier le résultat, même s’il ne travaille pas à Genève.
La demande doit être déposée au plus tard le 31 mars de l’année qui suit celle de l’imposition. Transmettez-la même si certaines pièces manquent encore, puis complétez le dossier dans le délai fixé par l’administration.
Les déductions accessibles
L’impôt à la source tient déjà compte, de manière forfaitaire, de certaines charges. C’est le cas des cotisations sociales, des frais de repas ou de certaines primes d’assurance.
La TOU permet d’examiner d’autres déductions :
- cotisations 3a
- rachats du deuxième pilier
- frais de garde
- certaines pensions alimentaires
- frais de formation
Une demande de TOU doit être renouvelée chaque année lorsqu’elle repose sur une démarche facultative : une acceptation ne crée pas de droit permanent pour les exercices suivants.
Les erreurs à éviter dans la préparation de fin d’année
Échéances et justificatifs
La première erreur consiste à tout laisser aux derniers jours de décembre. Certaines banques, fondations, caisses de pension et entreprises de travaux ne garantissent pas un crédit immédiat. Demandez donc les attestations plusieurs semaines avant la clôture.
Un ordre bancaire n’est pas toujours un versement réalisé. Pour le pilier 3a, c’est la date de crédit qui compte, pas la date de saisie de l’ordre.
Pour chaque dépense, conservez les justificatifs suivants :
- l’attestation annuelle du pilier 3a
- la confirmation de la caisse de pension pour un rachat LPP
- les factures détaillées et preuves de paiement des travaux
- les attestations de dons, de formation et de frais médicaux
- les documents relatifs aux enfants, aux personnes à charge et aux pensions alimentaires
Prévoyance et immobilier
Un plafond 3a inutilisé n’est pas automatiquement reportable. Le rachat ne concerne que les lacunes apparues à partir de 2025 et suppose plusieurs conditions.
Un rachat LPP bloque généralement le retrait en capital des prestations qui en découlent pendant les trois années suivantes. Avant de racheter, demandez à la caisse la marge disponible, le règlement applicable et les conséquences d’un retrait en capital pendant cette période.
Choix fiscaux
Étaler une dépense n’est pas toujours favorable. Des travaux importants peuvent être plus avantageux regroupés sur une seule année, lorsqu’ils dépassent le forfait. À l’inverse, un rachat LPP peut être fractionné pour profiter plusieurs fois d’un taux marginal élevé.
Le calendrier le plus avantageux dépend de votre revenu et de votre situation. Comparez les deux options avant de décider.
Ne reprenez pas automatiquement les plafonds de l’année précédente. Montants fédéraux, franchises, déductions cantonales et formulaires peuvent évoluer. Vérifiez les règles de votre canton pour l’année fiscale visée.
Frais et fiscalité : ce qui varie selon le canton
Les règles d’optimisation fiscale suisse combinent droit fédéral et droit cantonal. Le pilier 3a, les frais de formation, les dons et certaines franchises suivent des plafonds fédéraux. Les frais professionnels, les charges familiales et l’entretien immobilier varient d’un canton à l’autre.
| Élément | Règle fédérale 2026 | Particularité genevoise |
|---|---|---|
| Pilier 3a | 7 258 CHF avec deuxième pilier, ou 20 % du revenu avec plafond de 36 288 CHF | Déduction accessible au frontalier quasi-résident via une TOU |
| Formation professionnelle | Maximum 13 000 CHF par personne, sous conditions | Les règles cantonales peuvent modifier le résultat final |
| Dons | Minimum 100 CHF, maximum 20 % du revenu net déterminant | Organisation reconnue et justificatif nécessaires |
| Frais médicaux | Déduction au-delà de 5 % du revenu net | La franchise cantonale peut différer |
| Entretien immobilier | Frais effectifs selon les conditions fédérales | Forfait de 10 % ou 20 % selon l’âge du bâtiment |
| Frais professionnels | Plafonds et conditions fédéraux | Déductions cantonales propres à Genève, notamment pour déplacements et repas |
Formulaires, plafonds et franchises changent régulièrement. Une stratégie valable une année peut ne plus l’être l’année suivante. Vérifiez donc les documents de l’année concernée avant tout versement important.
Avant tout versement, vérifiez ces points
- Votre canton de résidence et ses règles propres
- Le plafond de l’année en cours, qui peut évoluer
- Les formulaires et franchises mis à jour pour l’année concernée
- Les justificatifs de vos dons et de vos frais de formation
L’essentiel pour agir avant le 31 décembre
L’optimisation fiscale repose d’abord sur la base imposable : revenu, fortune nette et calendrier des dépenses. Elle devient intéressante quand une dépense réelle, documentée et utile est engagée. Elle l’est aussi quand une opération est répartie dans le temps.
- Rachat LPP : une attestation écrite de la marge disponible et le délai de trois ans applicable à un retrait en capital doivent être vérifiés.
- Immeuble genevois : le forfait et les frais effectifs se comparent bien par bien, à partir des factures détaillées.
- Travaux énergétiques : les subventions reçues se déduisent, et les factures, documents techniques et preuves de paiement se conservent.
- Dons, formation et frais médicaux : plafonds, franchises et reconnaissance du bénéficiaire méritent d’être vérifiés.
- Frontalier : la part des revenus mondiaux imposable en Suisse se calcule avant la demande de quasi-résidence ou de TOU, à déposer avant le 31 mars de l’année suivante.
Avant toute dépense, commencez par faire le point sur votre situation au 31 décembre : fortune, revenus et marge de rachat attestée par votre caisse de pension. Une vérification faite tôt laisse le temps de comparer les scénarios et de réunir les attestations.