Anticiper sa retraite à 62 ans en Suisse représente un coût estimé à environ 274 800 francs pour un homme célibataire par rapport à un départ à l’âge de référence. Ce choix impacte durablement votre patrimoine en raison de la cessation précoce de l’activité lucrative et de la perte des cotisations de prévoyance associées.
Une telle décision entraîne une réduction viagère de 13,6 % sur votre rente AVS et un abaissement mécanique du taux de conversion de votre LPP. Nous analysons les implications financières de cette stratégie et détaillons les leviers d’optimisation pour sécuriser votre niveau de vie sur le long terme.
- Retraite anticipée à 62 ans en Suisse : analyse des coûts et impacts financiers
- Simulation chiffrée et détermination du point d’équilibre financier
- Leviers stratégiques pour compenser la baisse de revenus
- Pièges à éviter et calendrier de planification patrimoniale
Retraite anticipée à 62 ans en Suisse : analyse des coûts et impacts financiers
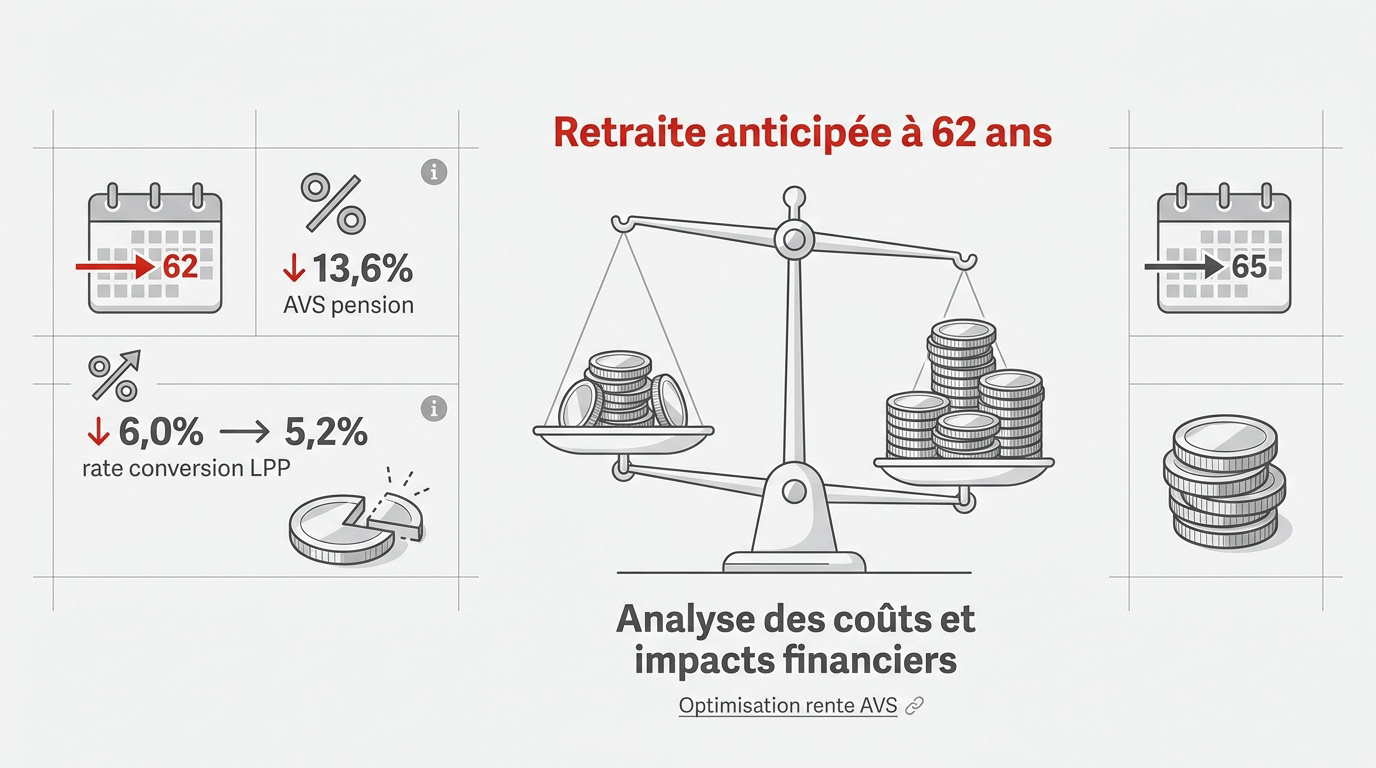
Partir à 62 ans réduit votre rente AVS de 13,6 % à vie et abaisse le taux de conversion LPP de 6,0 % à 5,2 %. Ces pénalités, cumulées aux lacunes de cotisations, impactent durablement votre budget par une réduction viagère.
Réduction viagère de l’AVS et conséquences des lacunes de cotisation
L’anticipation dès 62 ans déclenche une pénalité de 6,8 % par année. Cette réduction viagère de 13,6 % pour deux ans est définitive. Elle ampute durablement votre futur pouvoir d’achat.
Une réduction de 13,6 % pour deux ans d’anticipation est permanente. Cet impact financier marquera votre budget durant toute votre vie.
Le système applique la règle des 1/44èmes. Chaque année manquante réduit votre rente. Pensez à l’ Optimisation de votre rente AVS pour une retraite maximale pour limiter ces pertes.
Les femmes nées entre 1961 et 1969 bénéficient de mesures transitoires spécifiques. Vérifiez vos extraits de compte individuels. Identifier les lacunes permet d’agir avant qu’il ne soit trop tard.
Érosion du deuxième pilier par l’abaissement du taux de conversion
Passer d’un taux de conversion de 6,0 % à 5,2 % modifie radicalement votre rente. Cet ajustement actuariel compense une durée de versement prolongée. L’effet sur vos revenus est immédiat et massif.
Le taux chute de 0,15 à 0,2 point par année anticipée. Cela réduit souvent la rente globale de plus de 10 %.
Vous subissez une double peine : capital réduit et taux dégradé. C’est le risque majeur d’un départ précoce. Voici les points de friction identifiés :
- Baisse du capital par arrêt des cotisations.
- Réduction du taux d’intérêt crédité.
- Impact sur les prestations de survivants.
Simulation chiffrée et détermination du point d’équilibre financier
Après avoir mesuré les coupes dans les rentes, il faut chiffrer les dépenses directes liées à l’arrêt de l’activité.
Impact des cotisations obligatoires sans activité lucrative
Vous devez cotiser à l’AVS jusqu’à l’âge de référence. Pour un départ à 62 ans, comptez 24 000 CHF sur trois ans. Cette obligation légale est incontournable.
Le calcul dépend de votre fortune et de vos rentes. C’est une charge souvent oubliée par les futurs retraités. Anticipez ce coût pour éviter les mauvaises surprises.
Effectuer un Calcul de Rente AVS et LPP : Estimez votre retraite … est indispensable. Ce calcul sécurise votre budget avant l’arrêt de votre activité lucrative.
L’absence de cotisations réduit votre rente à vie. Annoncez-vous proactivement comme personne sans activité lucrative auprès de votre caisse de compensation.
Identification du seuil de rentabilité à 72 ans
| Âge de départ | Rente mensuelle | Cumul à 75 ans | Verdict |
|---|---|---|---|
| 62 ans | 4 976 CHF | 776 256 CHF | Gain en capital |
| 65 ans | 6 520 CHF | 782 400 CHF | Rente pleine |
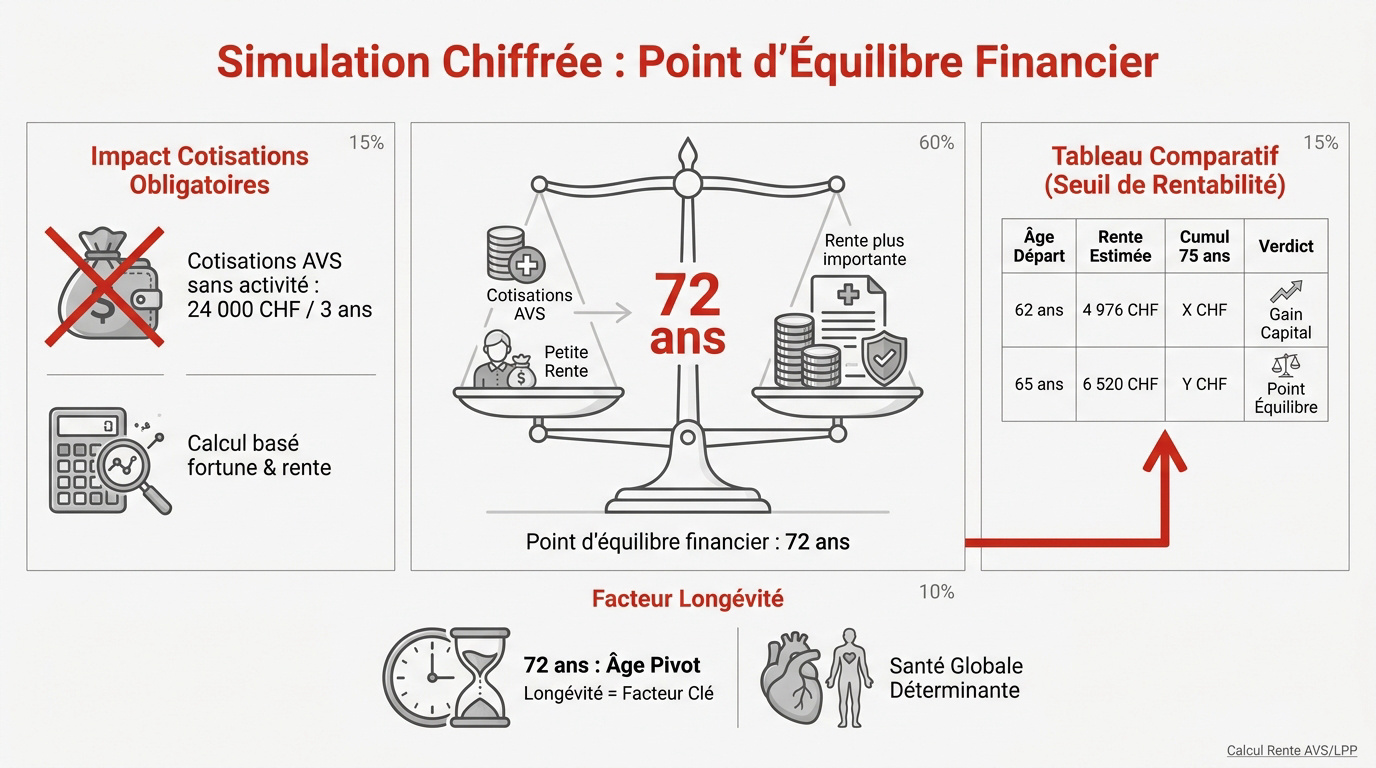
L’âge de 72 ans est le pivot financier. Avant, vous profitez du capital perçu. Après, la rente pleine de 65 ans devient plus rentable.
La longévité dicte alors la rentabilité réelle. Prenez rendez-vous avec un conseiller financier Genève pour un bilan patrimonial complet.
Leviers stratégiques pour compenser la baisse de revenus
Pour éviter que ce bilan comptable ne soit trop lourd, des solutions existent pour lisser la transition.
Optimisation du pilier 3a et des rachats de prévoyance
Le 3ème pilier sert de pont durant l’année blanche à 62 ans. Il finance le quotidien avant l’AVS. Utilisez votre épargne personnelle pour maintenir votre niveau de vie.
Consultez notre guide sur le 3ème pilier : Optimisez votre retraite, Solutions sur mesure. L’intérêt fiscal immédiat réduit votre charge fiscale annuelle. C’est un gain direct.
Effectuez des rachats LPP pour combler vos lacunes de cotisation. C’est un levier puissant pour augmenter sa future rente. Vous optimisez ainsi votre capital de prévoyance globale.
Retraite partielle comme alternative de lissage financier
La retraite partielle permet de rester assuré et d’éviter les cotisations pour personnes sans activité. Le retrait échelonné des avoirs limite la progression fiscale sur votre patrimoine.
Réduire son temps de travail permet de rester assuré. Vous évitez ainsi les cotisations pour personnes sans activité. Votre protection sociale demeure intacte durant cette phase.
Le retrait échelonné des avoirs limite la progression fiscale. C’est une stratégie gagnante pour votre patrimoine global. Vous préservez vos liquidités sur le long terme.
Découvrez comment réussir sa planification retraite suisse entre AVS et LPP. La flexibilité du système suisse offre des opportunités réelles. Anticipez ces changements dès maintenant.
Vous souhaitez chiffrer précisément votre point d’équilibre financier ? Nos experts vous accompagnent pour sécuriser votre avenir.
Pièges à éviter et calendrier de planification patrimoniale
La réussite de ce projet repose sur une exécution rigoureuse et le respect des délais légaux.
Gestion fiscale des retraits et délais de rachat
Soyez vigilants concernant le délai de blocage de trois ans après un rachat. Aucun retrait en capital n’est autorisé durant cet intervalle. Cette règle s’applique à l’ensemble de vos avoirs LPP. La rigueur fiscale l’impose strictement.
Tout rachat volontaire dans votre caisse de pension interdit contractuellement le versement de vos prestations sous forme de capital pendant 36 mois.
Ne liquidez pas vos comptes durant la même période. La progressivité de l’impôt pourrait alors lourdement pénaliser votre épargne accumulée.
Répartissez vos prélèvements sur plusieurs exercices. Cette stratégie demeure votre meilleure alliée pour optimiser la charge fiscale.
Accompagnement expert pour un bilan de prévoyance à Genève
Initiez votre bilan patrimonial cinq ans avant la date souhaitée. Ce délai permet d’ajuster vos cotisations et d’optimiser vos rachats. Une anticipation précoce garantit votre sérénité future.
Sollicitez dès maintenant un Conseiller Financier Genève | Gestion de patrimoine. Nos spécialistes analysent vos rentes et calculent précisément votre point d’équilibre financier personnel.
Votre confort de vie futur ne tolère aucune approximation. Sécurisez votre trajectoire dès aujourd’hui pour éviter les déconvenues majeures.
Une retraite anticipée à 62 ans exige une maîtrise rigoureuse de la réduction viagère de 13,6 % sur l’AVS et de l’érosion du taux de conversion LPP. Pour sécuriser votre avenir, optimisez vos rachats de prévoyance et planifiez vos retraits de capital dès aujourd’hui. Votre sérénité financière de demain dépend de la précision de votre stratégie actuelle.