Un rachat volontaire dans votre prévoyance professionnelle permet de déduire l’intégralité du versement de votre revenu imposable, générant une économie immédiate souvent située entre 30 % et 40 % pour les hauts revenus. Pourtant, un versement unique massif s’avère fréquemment moins performant qu’une stratégie planifiée, car la progressivité de l’impôt suisse peut limiter votre gain réel.
Nous détaillons ici les méthodes pour optimiser vos rachats LPP en privilégiant le fractionnement et un timing automnal rigoureux afin de sécuriser votre patrimoine retraite tout en maximisant vos avantages fiscaux.
- Comprendre le fonctionnement du rachat LPP en Suisse
- Pourquoi privilégier l’automne pour vos versements volontaires
- Stratégie de fractionnement pour maximiser l’économie d’impôt
- Les contraintes légales et la règle des trois ans
- Planification personnalisée et accompagnement expert à Genève
Comprendre le fonctionnement du rachat LPP en Suisse
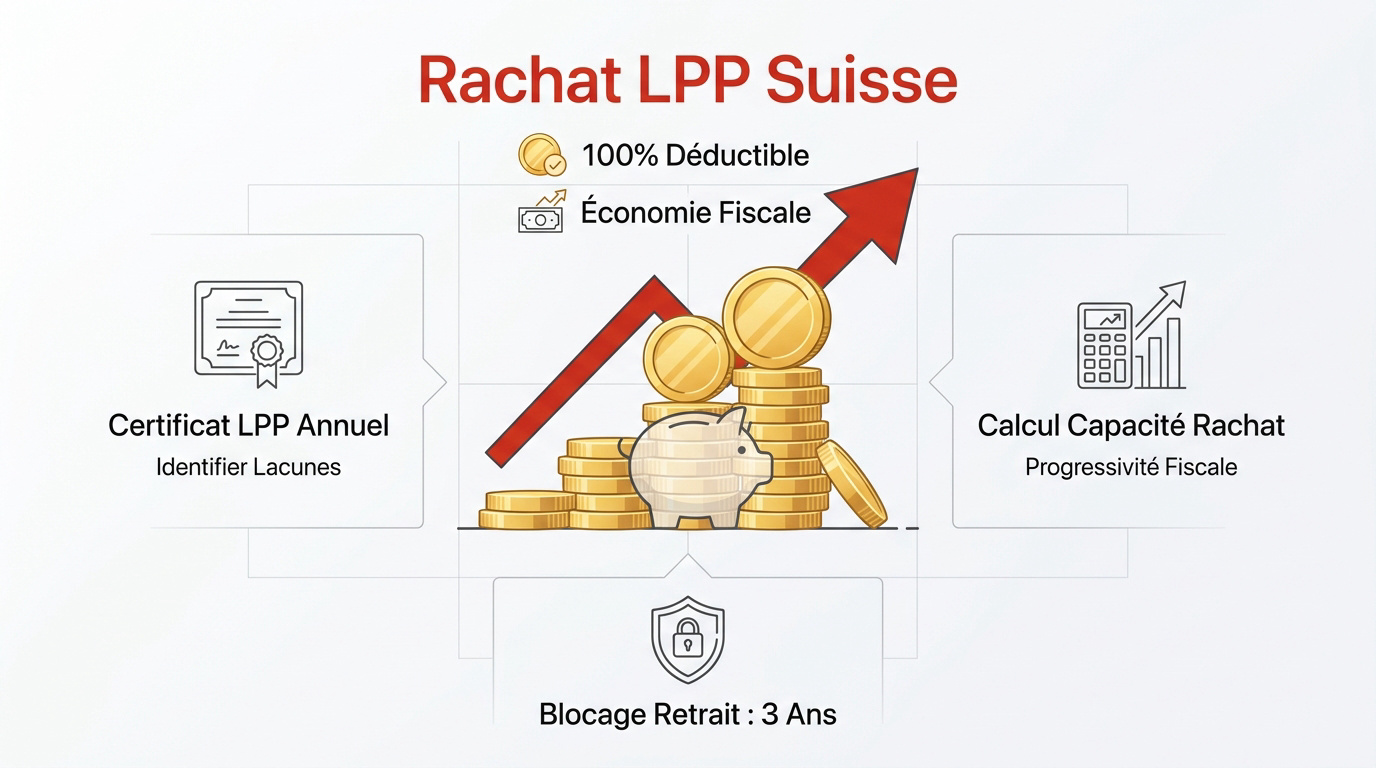
Le rachat LPP permet de déduire 100 % des versements du revenu imposable. Un étalement sur trois ans maximise l’économie via la progressivité fiscale. Le blocage des retraits en capital dure trois ans après chaque versement. Cette optimisation nécessite d’analyser votre capacité de rachat via votre certificat de prévoyance.
L’économie d’impôt atteint 30 % à 40 % pour les hauts revenus. Un versement de 10 000 CHF ne coûte alors réellement que 7 000 CHF.
Identifier les lacunes de prévoyance sur votre certificat
Localisez la ligne « montant maximal de rachat » sur votre certificat annuel. Ce chiffre indique votre plafond légal actuel. Il varie selon votre historique de cotisation et votre salaire.
Les lacunes proviennent d’années sans activité en Suisse ou de hausses salariales. Vérifiez le remboursement de vos retraits pour le logement. C’est une condition préalable obligatoire avant tout versement volontaire.
Pour régulariser votre situation, entamez une recherche avoir LPP afin de consolider vos droits.
Mécanisme de déduction fiscale du revenu imposable
Chaque franc versé est soustrait de votre revenu imposable direct. Cela réduit mécaniquement votre charge fiscale annuelle. L’économie réelle dépend de votre taux marginal d’imposition actuel.
Pour les frontaliers, le statut de quasi-résident est souvent indispensable. Il permet de déduire ces cotisations. Consultez nos précisions sur le rachat LPP et sa fiscalité.
L’optimisation fiscale est maximale pour les hauts revenus. Un taux de 30 % transforme 10 000 CHF en 7 000 CHF réels.
There rentabilité nette dépasse les placements classiques. C’est un levier patrimonial puissant et immédiat.
Pourquoi privilégier l’automne pour vos versements volontaires
Après avoir compris les bases du rachat, il faut maintenant s’attarder sur le calendrier idéal pour agir efficacement.
Anticiper les délais administratifs des caisses de pension
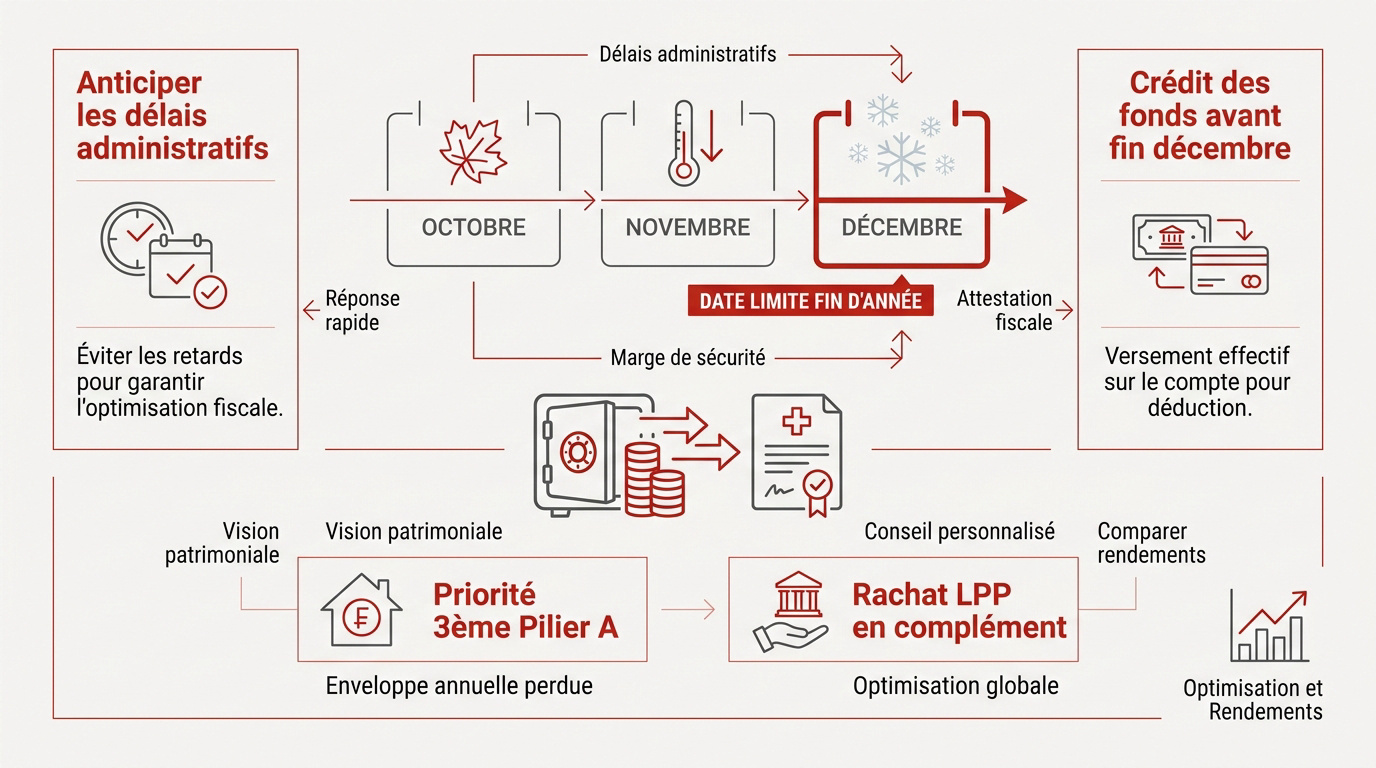
En décembre, les caisses de prévoyance croulent sous les demandes de calcul. Agir en automne garantit une réponse rapide. Vous recevrez votre attestation sans stress inutile. C’est la clé pour valider votre déduction fiscale auprès de l’administration cantonale.
Le crédit des fonds doit impérativement apparaître avant le 31 décembre. Un virement tardif peut être rejeté sur l’année suivante. L’automne offre une marge de sécurité confortable pour vos liquidités.
Prenez le temps d’analyser vos relevés bancaires. Un versement précipité peut fragiliser votre budget de fin d’année.
- Délais de traitement moyens : plusieurs semaines.
- Date limite de virement : avant le 31 décembre.
- Importance de l’attestation fiscale : justificatif indispensable.
Coordonner vos rachats avec le plafond du 3ème pilier
Versez toujours le maximum sur votre 3ème pilier A en priorité. C’est une enveloppe annuelle perdue si elle n’est pas utilisée. Le rachat LPP vient ensuite en complément.
Cette double stratégie optimise votre fiscalité globale. Elle équilibre aussi votre épargne disponible et votre capital bloqué.
L’arbitrage patrimonial demande une vision claire de vos projets futurs. L’achat immobilier ou la retraite anticipée influencent ce choix. Le conseil personnalisé devient alors indispensable pour trancher sereinement.
Comparez les rendements respectifs de chaque solution. La LPP offre souvent des garanties différentes du pilier 3a bancaire.
Pour une analyse précise de votre situation, contactez un conseiller financier Genève afin de réaliser un bilan complet.
Stratégie de fractionnement pour maximiser l’économie d’impôt
Au-delà du calendrier annuel, la manière dont vous répartissez vos versements sur plusieurs années change radicalement la donne financière.
Impact de la progressivité fiscale sur vos tranches de revenus
L’impôt suisse est progressif. Plus vos revenus grimpent, plus le taux augmente. Un rachat massif en une fois risque de vous faire basculer dans une tranche basse. Vous perdez alors l’avantage fiscal sur une partie du versement. C’est dommageable.
Fractionner permet de rester dans les tranches les plus taxées chaque année. Vous lissez votre effort d’épargne sur le long terme. Cela libère aussi de la trésorerie pour d’autres investissements.
Une planification sur cinq ans est souvent idéale pour les gros montants. Elle efface les pics d’imposition de manière constante. La rentabilité fiscale globale s’en trouve nettement améliorée par rapport à l’unité.
Découvrez comment maîtriser l’impôt suisse pour optimiser vos tranches fiscales genevoises dès maintenant.
Analyse chiffrée d’un étalement sur trois exercices fiscaux
Prenons un rachat total de 60 000 CHF pour un revenu de 150 000 CHF. En un versement, l’économie est substantielle. Mais elle n’est pas optimale mathématiquement.
En versant 20 000 CHF par an pendant trois ans, le gain grimpe. Vous économisez environ 2 400 CHF supplémentaires grâce au jeu des tranches. C’est de l’argent gagné sans risque financier. La régularité est votre meilleure alliée ici.
| Stratégie | Versement annuel | Économie fiscale totale | Gain supplémentaire |
|---|---|---|---|
| Versement unique | 60 000 CHF | Base de calcul | 0 CHF |
| Fractionnement 3 ans | 20 000 CHF | Optimisée | + 2 400 CHF |
| Comparaison | Lissage fiscal | Maximisation du taux | Rentabilité accrue |
Ce calcul suppose un taux marginal stable à 30 %. Une hausse de salaire rendrait le fractionnement encore plus pertinent.
Les contraintes légales et la règle des trois ans
Si les avantages sont évidents, le cadre légal impose des limites strictes qu’il ne faut surtout pas ignorer sous peine de sanctions. Cet article explore les stratégies d’optimisation des rachats LPP, en soulignant les atouts du fractionnement et du timing automnal.
Conséquences d’un retrait en capital prématuré
La loi interdit tout retrait en capital durant les trois ans suivant un rachat. Cela concerne l’intégralité de votre avoir, pas seulement le montant racheté. C’est une règle d’or à Genève. Le fisc surveille ces mouvements de très près.
Chaque nouveau versement remet le compteur à zéro pour trois ans. C’est le dernier rachat qui fait foi pour le délai global. Anticipez bien vos besoins de sortie en capital.
Une violation entraîne une reprise fiscale immédiate des économies réalisées. Les intérêts moratoires peuvent alourdir la facture finale. Soyez vigilants.
Consultez nos experts pour le retrait 2e pilier et CMU.
Tout retrait de capital est interdit pendant 3 ans après un rachat volontaire. Une violation entraîne une reprise fiscale rétroactive.
Vérifier la santé financière et le degré de couverture de la caisse
Avant d’injecter vos économies, analysez le taux de couverture de votre caisse. Un taux sous les 100 % signale une sous-couverture. C’est un signal d’alarme important à vérifier.
En cas d’assainissement, vos fonds pourraient être bloqués ou moins rémunérés. Le taux d’intérêt varie selon les institutions. Comparez-le aux alternatives du marché financier.
La sécurité de votre capital est la priorité. Une caisse solide garantit des prestations de qualité. Sollicitez un conseiller financier Genève pour votre bilan.
- Taux de couverture
- Taux d’intérêt technique
- Mesures d’assainissement possibles
Planification personnalisée et accompagnement expert à Genève
Pour transformer ces règles complexes en une stratégie gagnante, l’appui d’un spécialiste local devient votre meilleur atout.
Arbitrage patrimonial entre rente et capital à la retraite
Le rachat augmente mécaniquement votre future rente viagère. C’est une sécurité pour vos vieux jours. Mais cela immobilise votre capital de manière définitive. Il faut peser le pour et le contre selon votre santé.
Vos prestations en cas de décès ou d’invalidité peuvent aussi être améliorées. C’est un aspect souvent oublié du deuxième pilier. Vous pouvez consulter notre page pour simuler vos revenus et anticiper votre niveau de vie.
Si vous prévoyez un départ imminent à l’étranger, le rachat est souvent déconseillé. La règle des trois ans bloquerait votre capital.
Une trésorerie trop tendue interdit également cette opération. Gardez toujours une épargne de précaution disponible pour les imprévus.
Bilan complet avec un conseiller financier à Genève
La fiscalité genevoise possède ses propres subtilités et barèmes. Un expert local saura structurer vos rachats avec précision. Il coordonnera votre LPP avec votre patrimoine immobilier existant.
Un conseiller financier Genève vous accompagne pour un bilan patrimonial complet. Nous validons votre stratégie avant la fin de l’automne. C’est le moment idéal pour agir efficacement.
Consultez nos actualités pour suivre les dernières réformes de la prévoyance. Une vision globale permet d’éviter les erreurs coûteuses et les oublis administratifs.
Prenez rendez-vous dès maintenant pour sécuriser votre avenir. Un conseiller dédié analysera votre certificat de prévoyance en détail.
Optimiser votre prévoyance exige de maîtriser le fractionnement des versements et le respect du délai de blocage de trois ans. Agissez dès cet automne pour valider vos déductions fiscales et accroître sereinement votre futur capital retraite. Sécurisez dès maintenant votre avenir financier grâce à une stratégie de rachat parfaitement calibrée.