En Suisse, maximiser son épargne-retraite repose souvent sur une gestion rigoureuse du calendrier fiscal. Si le versement effectif avant le 31 décembre garantit votre déduction annuelle, cette échéance masque parfois des leviers de croissance bien plus puissants pour votre patrimoine. Vous risquez de focaliser votre attention sur une date limite alors que la structure même de vos placements détermine la pérennité de votre capital.
Nous analysons ici l’impact réel du timing de vos cotisations sur votre rendement global et la fiscalité. Ce guide vous accompagne pour identifier les facteurs déterminants, des frais de gestion à la multiplication des comptes, afin d’optimiser durablement votre stratégie de prévoyance. Faisons ensemble le point sur ces mécanismes essentiels.
- Quand verser votre 3e pilier pour maximiser votre fiscalité ?
- Pourquoi le versement en début d’année booste votre rendement ?
- Quels facteurs financiers priment sur la date de versement ?
- Comment structurer vos cotisations avec un conseiller financier à Genève ?
Quand verser votre 3e pilier pour maximiser votre fiscalité ?
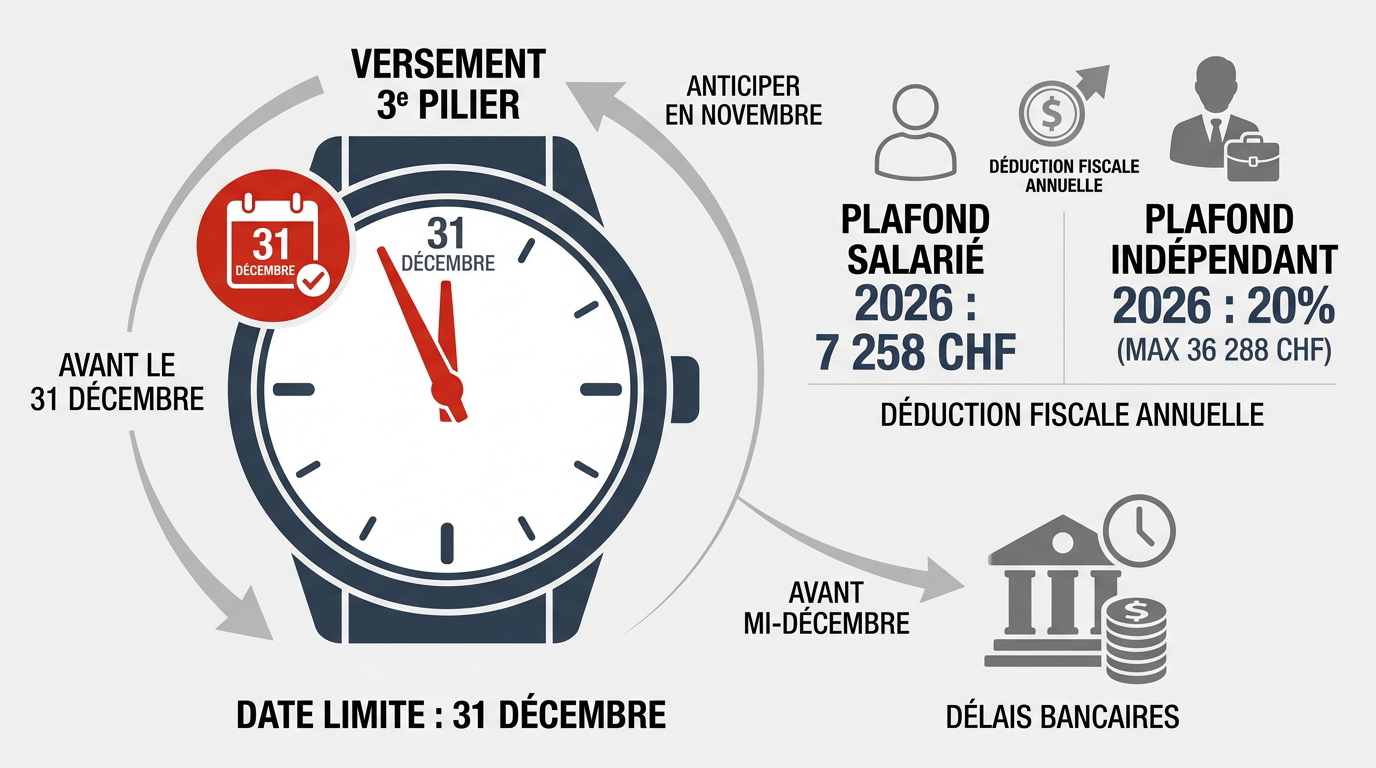
Le crédit effectif sur le compte avant le 31 décembre conditionne la déduction fiscale annuelle de 7 258 CHF (salariés) ou 36 288 CHF (indépendants). Anticiper en novembre évite les délais bancaires bloquants.
La règle du 31 décembre et les délais bancaires
Le 3e pilier lié (3a) est un véhicule de prévoyance privée. L’avantage fiscal dépend uniquement de la date de réception des fonds.
Seul le crédit effectif en compte compte. Sans validation comptable avant la clôture, la déduction fiscale est perdue.
Les fonds doivent être crédités avant le 31 décembre. Initiez vos transferts avant le 15 décembre pour éviter les délais interbancaires.
The virements tardifs en décembre risquent d’échouer. Préférez un versement anticipé pour garantir votre bilan patrimonial.
3eme pilier impot 2025: Réduire impôts, épargner retraite. Contactez un conseiller financier Genève.
Les plafonds de cotisation 2026 pour salariés et indépendants
Pour les salariés avec 2e pilier, le plafond 2026 atteint 7 258 CHF. L’optimisation fiscale est immédiate et contractuelle.
Les indépendants sans LPP versent jusqu’à 20 % du revenu net. La limite maximale est fixée à 36 288 CHF.
| Statut | Plafond 2026 |
|---|---|
| Salarié | 7 258 CHF |
| Indépendant | 36 288 CHF |
Respecter ces seuils évite les surplus non déductibles. Utilisez ce lien : Fiscalité 3ème pilier 2026 | Guide expert Pro.
- Plafond salarié 2026 : 7 258 CHF
- Plafond indépendant 2026 : 20% du revenu (max 36 288 CHF)
- Date limite : 31 décembre
Pourquoi le versement en début d’année booste votre rendement ?
Mais au-delà de la simple déduction, le timing influence radicalement la croissance de votre capital sur le long terme.
Investir en janvier plutôt qu’en décembre permet à votre capital de travailler douze mois supplémentaires. Ce décalage génère un gain estimé à environ 10 400 CHF sur 30 ans pour une cotisation maximale à 3% d’intérêt.
L’effet des intérêts composés sur trente ans de prévoyance
Comparer un versement en janvier et un versement en décembre révèle une réalité mathématique implacable. Sur trente ans, la différence devient massive. Votre capital travaille douze mois de plus chaque année. C’est le moteur de la performance financière à long terme.
Le chiffrage du gain potentiel est éloquent. Avec un rendement net de 3%, le bénéfice atteint environ 10 400 CHF. Ce montant provient uniquement du choix du calendrier de versement initial. C’est une stratégie simple mais redoutable.
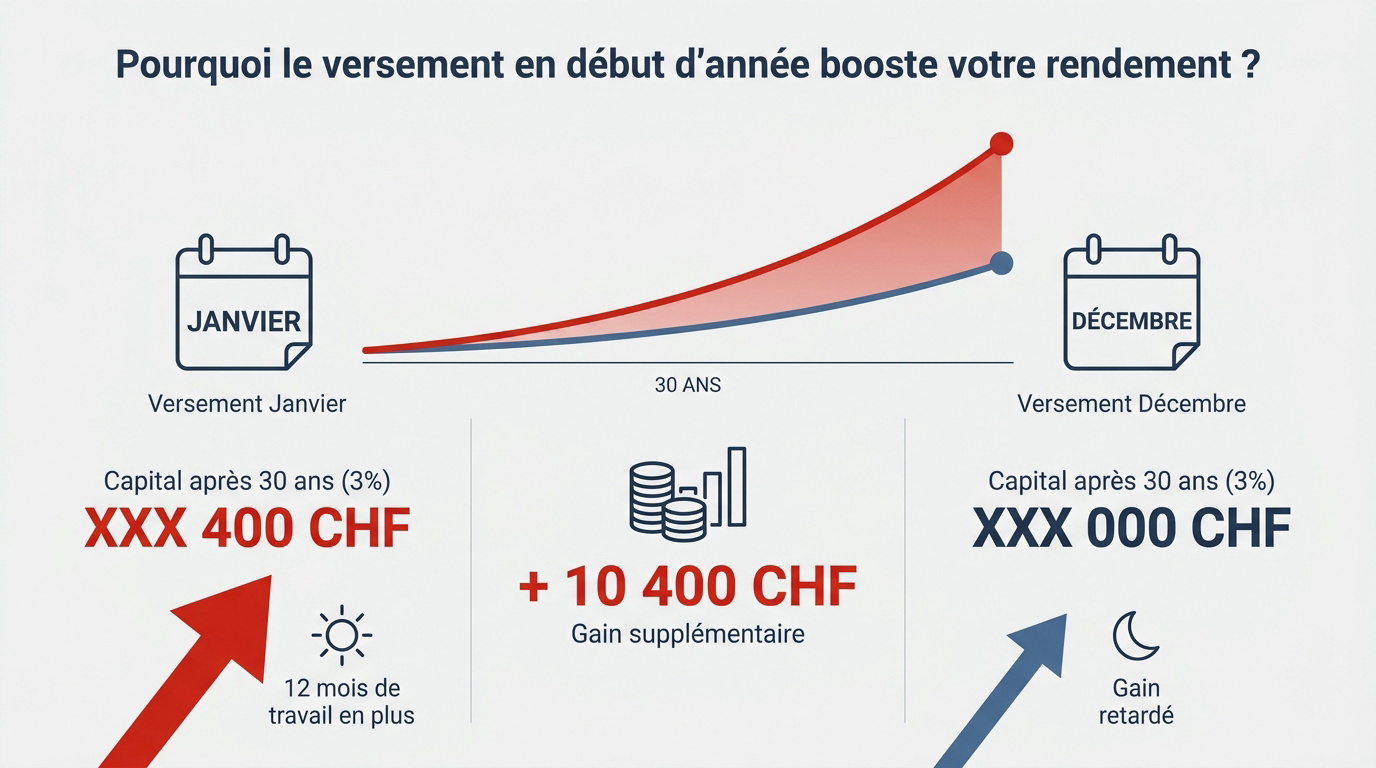
Visualisez l’avantage financier du versement précoce. Voici les projections basées sur une cotisation annuelle de 7 258 CHF.
| Moment du versement | Capital après 30 ans (3%) | Gain supplémentaire |
|---|---|---|
| Janvier | 355 700 CHF | 10 400 CHF |
| Décembre | 345 300 CHF | 0 CHF |
| Différence | 10 400 CHF | , |
La stratégie du versement mensuel pour lisser l’effort financier
La mise en place d’un ordre permanent dès janvier automatise votre épargne. Cette méthode structurée est redoutable. Vous lissez ainsi l’effort financier sur toute l’année civile sans aucune contrainte supplémentaire.
L’avantage psychologique et technique est indéniable. Votre charge mentale diminue fortement. Vous profitez des opportunités de marché sans stresser lors des derniers jours de décembre.
Gardez la possibilité de faire un rattrapage en novembre. Ajustez alors le solde selon vos revenus réels perçus. Consultez notre guide sur le Bonus et 13e salaire en Suisse | Guide et droits 2026.
Un versement régulier reste préférable à l’irrégularité. Les plafonds non utilisés sont définitivement perdus pour votre futur.
Vous souhaitez chiffrer précisément l’impact de votre prévoyance sur votre imposition ? Nos experts analysent votre situation pour maximize your returns.
Quels facteurs financiers priment sur la date de versement ?
Pourtant, optimiser la date ne suffit pas si les fondations de votre contrat sont fragiles ou coûteuses.
L’impact des frais de gestion et du choix des supports
Les frais de gestion annuels érodent silencieusement votre capital. Une simple différence de 0,3% suffit pour annuler le gain d’un versement anticipé. Surveillez attentivement les coûts cachés de vos supports.
L’épargne classique offre un rendement proche de zéro. Les solutions en titres visent une croissance réelle sur le long terme. Le choix du support est déterminant pour votre retraite et votre pouvoir d’achat futur.
Les structures de frais varient selon les prestataires. Consultez notre Comparatif 3ème pilier : banque ou assurance en 2026 pour y voir plus clair.
La multiplication des comptes pour réduire l’impôt de sortie
Répartir vos avoirs sur plusieurs comptes distincts est une stratégie redoutable. Elle autorise un retrait échelonné le moment venu. Vous cassez ainsi la progression fiscale lors du versement du capital.
Le gain fiscal peut atteindre plusieurs dizaines de milliers de francs. Cette économie surpasse largement les bénéfices liés à la date de versement. Planifiez vos comptes dès aujourd’hui pour protéger votre épargne.
- Ouvrir jusqu’à 5 comptes
- Retraits échelonnés sur 5 ans
- Éviter le saut de tranche fiscale
L’ouverture de 5 comptes différents permet d’étaler les retraits sur 5 ans, brisant la progression de l’impôt et générant des économies potentielles de plusieurs dizaines de milliers de francs.
Ne laissez pas les frais ou une mauvaise structure fiscale réduire vos efforts d’épargne. Contactez dès maintenant un conseiller financier Genève pour optimiser votre prévoyance.
Comment structurer vos cotisations avec un conseiller financier à Genève ?
Alors, pour transformer ces principes en gains concrets, une expertise locale devient votre meilleur allié stratégique.
L’opportunité des rachats rétroactifs introduits en 2026
Dès le 1er janvier 2026, de nouvelles dispositions légales entrent en vigueur. Vous pouvez désormais combler vos lacunes de cotisations passées. C’est une opportunité fiscale majeure pour les contribuables.
La modification de l’OPP 3 autorise le rachat des années manquées dès 2025. Cette mesure permet de déduire ces montants de votre revenu imposable sur une période de dix ans.
Des conditions spécifiques encadrent ces rachats rétroactifs obligatoires. Il faut avoir eu un revenu soumis à l’AVS durant les années concernées. Valorisez votre capital intelligemment grâce à ce levier.
Consultez notre guide sur Comment Maximiser les Avantages Fiscaux du 2ème Pilier. Les logiques de rachat sont complémentaires. Elles renforcent votre protection globale.
Le bilan patrimonial comme outil de pilotage de la retraite
La complexité actuelle impose un bilan patrimonial complet. Nos experts à Genève analysent votre situation globale avec rigueur. Nous coordonnons votre fiscalité et vos investissements personnels pour plus d’efficacité.
Nous réalisons un chiffrage précis des impacts réels de vos décisions. Ne laissez pas le hasard gérer votre avenir financier. Prenez rendez-vous pour un accompagnement sur mesure dès aujourd’hui.
Contactez un conseiller financier à Genève pour optimiser votre prévoyance. Évitez les erreurs classiques de gestion. Utilisez ce lien : Gestion de patrimoine à Genève : 7 erreurs à éviter en 2026.
Pour optimiser votre prévoyance, anticipez vos versements avant le 15 décembre afin de garantir votre déduction fiscale et maximisez vos intérêts composés par des contributions précoces. La performance globale repose toutefois sur la réduction des frais et l’échelonnement de vos comptes. Sécurisez dès maintenant votre avenir financier pour transformer ces avantages en un capital pérenne.