Le Swiss Market Index concentre à lui seul environ 80 % de la capitalisation boursière totale de la Confédération, illustrant la puissance des vingt multinationales qui le composent. Pourtant, une telle densité autour de quelques géants comme Nestlé ou Roche expose votre portefeuille à une dépendance sectorielle marquée. Vous risquez ainsi de subir une volatilité occulte en négligeant la diversité des titres moins liquides mais tout aussi performants.
Cet article analyse les spécificités des indices SMI et SPI afin de sécuriser votre stratégie d’investissement. Nous détaillons également les mécanismes de la fiscalité des dividendes pour optimiser vos rendements nets selon votre résidence, tout en précisant les leviers de gestion des coûts transactionnels. On décortique ça ensemble pour structurer durablement votre patrimoine helvétique.
- Bourse suisse SMI SPI : analyse des indices de référence
- Risques et réalités de la concentration boursière en Suisse
- Fiscalité des revenus financiers selon votre lieu de résidence
- Modalités d’accès au marché et gestion des coûts transactionnels
Bourse suisse SMI SPI : analyse des indices de référence
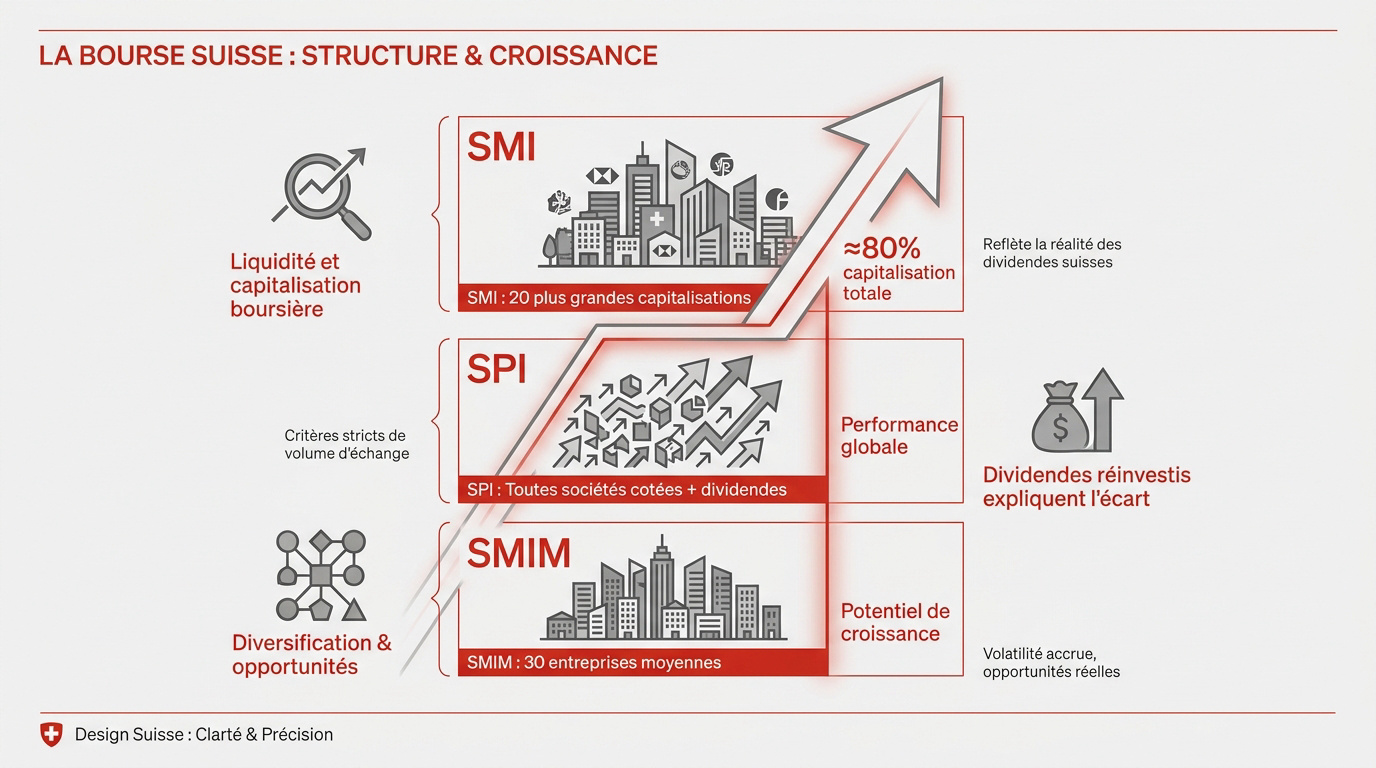
Le marché helvétique se divise entre le SMI, regroupant les 20 valeurs phares sans dividendes, et le SPI, incluant la quasi-totalité des titres avec dividendes réinvestis. Cette distinction explique l’écart de performance historique entre ces deux indices.
SMI : Indice de prix des 20 leaders. SPI : Indice de rendement total incluant dividendes et petites entreprises.
L’enchaînement se fait sur la sélection rigoureuse des titres constituant le noyau dur du marché, à savoir les vingt plus grandes capitalisations.
Le SMI comme baromètre des vingt plus grandes capitalisations
Le Swiss Market Index sélectionne les vingt titres les plus liquides selon leur capitalisation flottante. Il représente environ 80 % du marché total. C’est le cœur de la place financière helvétique.
Les sociétés répondent à des critères stricts de volume. Cela garantit une réactivité pour l’analyse des marchés financiers actuels.
Le SPI et la prise en compte intégrale des dividendes
Le Swiss Performance Index inclut presque toutes les sociétés cotées. Contrairement au SMI, il réintègre les dividendes versés. C’est un indice de performance globale, pas de prix.
L’écart de rendement provient de ces coupons réinvestis. La bourse suisse étant réputée pour ses dividendes, le SPI reflète mieux cette réalité.
Le SMIM pour explorer les entreprises de taille moyenne
Le SMIM suit les trente sociétés après le top vingt. Ces moyennes capitalisations offrent souvent une croissance supérieure et complètent parfaitement une exposition au SMI.
Investir dans ces titres permet de diversifier votre portefeuille. C’est un levier indispensable pour comprendre le S&P 500 : Un Guide pour les Investisseurs.
Pour un bilan patrimonial complet, sollicitez un conseiller financier Genève de notre cabinet.
Risques et réalités de la concentration boursière en Suisse
Mais derrière la solidité affichée par ces indices se cache une concentration qui peut surprendre. Cet article analyse la bourse suisse, la distinction entre SMI et SPI, et l’impact de cette structure sur votre fiscalité.
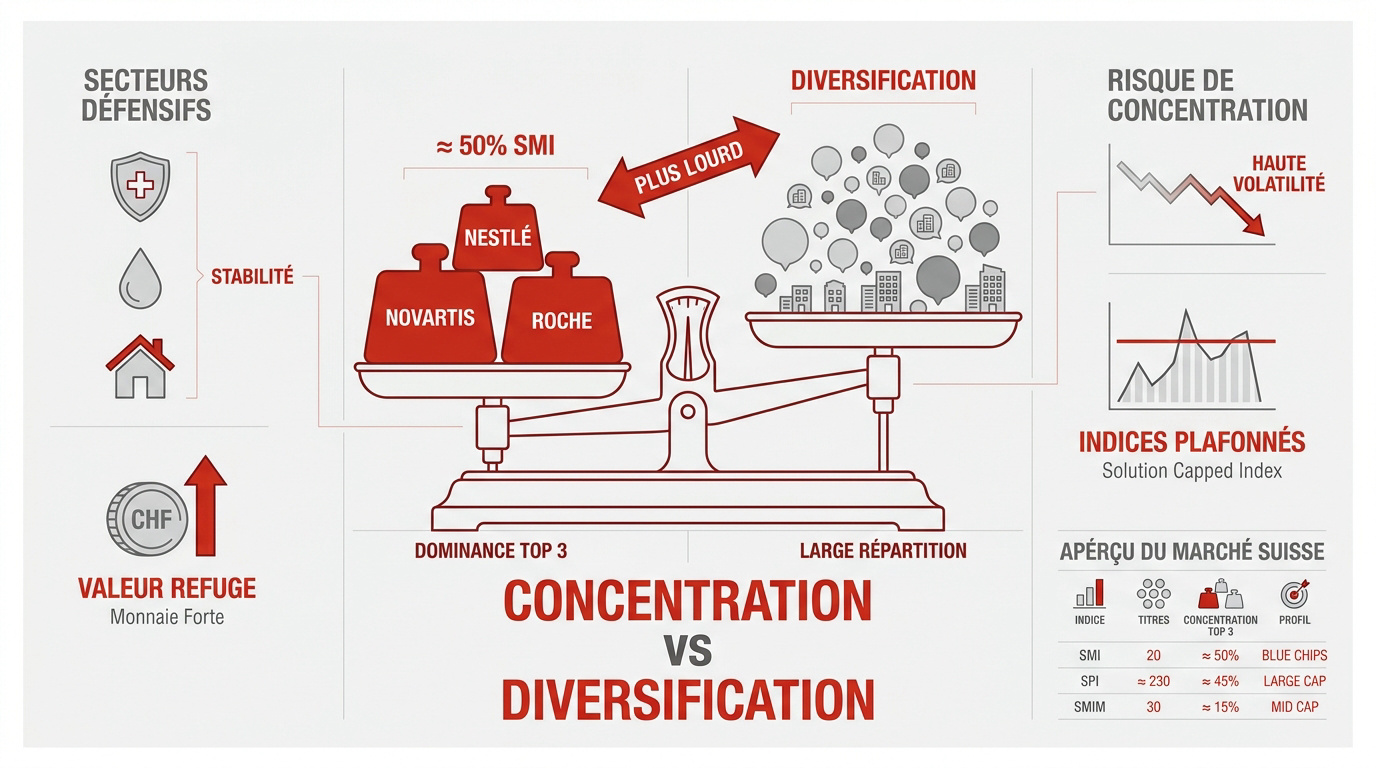
Nestlé, Novartis et Roche pèsent près de 50 % du SMI, créant une dépendance sectorielle majeure.
L’influence prédominante du trio Nestlé, Novartis et Roche
Nestlé, Novartis et Roche dictent la tendance du marché. La santé et l’agroalimentaire dominent outrageusement. C’est une dépendance majeure pour votre portefeuille. Si un géant trébuche, tout l’indice en pâtit.
Les limites d’une diversification restreinte aux blue chips
Posséder vingt titres ne garantit pas une diversification optimale. L’exposition reste corrélée à l’économie mondiale. Réduire l’exposition individuelle via des indices plafonnés est une stratégie prudente pour limiter ce biais structurel.
La résilience des secteurs défensifs face aux cycles économiques
Le marché suisse est qualifié de défensif. Sa stabilité rassure en période de crise, tandis que le franc suisse agit comme un bouclier. La devise helvétique protège votre capital sur le long terme.
| Indice | Titres | Top 3 | Profil |
|---|---|---|---|
| SMI | 20 | ~50% | Blue Chips |
| SPI | >200 | Modérée | Global |
Pour optimiser votre stratégie, contactez un conseiller financier Genève pour un bilan complet.
Fiscalité des revenus financiers selon votre lieu de résidence
La performance brute ne suffit pas, car la fiscalité grignote vos rendements réels. Cet article analyse la bourse suisse, clarifie la distinction entre SMI et SPI, et détaille l’imposition des dividendes selon votre résidence fiscale.
Récupération de l’impôt anticipé pour les résidents helvétiques
Un impôt anticipé de 35 % est prélevé sur vos dividendes. Pour vous, résidents en Suisse, ce montant est intégralement récupérable via votre déclaration annuelle. Les dividendes sont ensuite imposés comme un revenu ordinaire.
Sans cette démarche, cet impôt devient une perte sèche. Consultez notre guide sur le Retrait 3eme pilier 3a/3b: fiscalité et procédures pour maîtriser votre cadre fiscal.
Application de la convention fiscale franco-suisse de 1966
Les résidents français bénéficient d’un taux réduit à 15 %. Vous devez solliciter le remboursement du surplus de 20 % auprès de l’administration suisse. Un crédit d’impôt est ensuite applicable en France.
Déclarez impérativement vos comptes-titres étrangers au fisc français. Le non-respect de cette règle entraîne des sanctions lourdes. La vigilance est ici de mise pour protéger votre patrimoine.
Avantages fiscaux de la prévoyance liée et du pilier 3a
Le pilier 3a offre un cadre privilégié où les dividendes sont souvent exonérés d’impôt anticipé. Sa rentabilité nette surpasse généralement celle d’un compte-titres classique.
- Exonération d’impôt anticipé sur les dividendes.
- Déduction fiscale des cotisations annuelles.
- Imposition réduite lors du retrait.
Optimisez votre stratégie fiscale avec un conseiller financier Genève.
Modalités d’accès au marché et gestion des coûts transactionnels
Alors voilà, une fois la fiscalité comprise, il reste à naviguer entre les frais bancaires et les choix d’instruments financiers. Cet article analyse la bourse suisse, en clarifiant la distinction entre les indices SMI et SPI, en soulignant l’importance de sa forte concentration, et en détaillant la fiscalité des dividendes.
Impact du droit de timbre et des droits de garde bancaires
Le droit de timbre fédéral taxe chaque transaction boursière en Suisse. À cela s’ajoutent les droits de garde annuels facturés par votre banque. Pour les petits portefeuilles, ces coûts peuvent peser lourd. Le risque de change est également un facteur déterminant.
Si votre devise n’est pas le franc, attention aux frais de conversion. Ils rognent votre performance. Consultez notre guide sur le Trading Forex et CFD avec Swissquote | Avis et Guide 2026 pour ces aspects.
Utilisation des ETF pour une exposition diversifiée et plafonnée
Les ETF sont une solution efficace pour réduire les frais. Ils permettent d’acheter tout un indice en une seule transaction. Choisissez entre fonds capitalisants ou de distribution selon vos besoins fiscaux.
Attention à la surpondération involontaire si vous détenez déjà des fonds mondiaux. La bourse suisse y est souvent présente. Vérifiez la composition globale de vos actifs avant d’investir.
Bilan patrimonial personnalisé avec un conseiller financier à Genève
Optimiser sa stratégie demande une vision d’ensemble de vos actifs. Un expert local saura ajuster votre fiscalité et votre prévoyance. Prenez rendez-vous pour un bilan patrimonial complet dès aujourd’hui.
Un accompagnement sur mesure évite les erreurs classiques de concentration. C’est la garantie d’une gestion cohérente.
Nos conseillers à Genève vous attendent. Sécurisez votre avenir financier maintenant.
Maîtriser les indices SMI et SPI ainsi que les spécificités de la fiscalité helvétique est crucial pour optimiser vos rendements. En diversifiant judicieusement vos actifs sur le marché boursier suisse, vous protégez durablement votre capital. Sécurisez dès maintenant votre avenir financier grâce à une stratégie patrimoniale sur mesure et performante.