L’essentiel à retenir : la réussite de votre installation repose sur la maîtrise du permis G, valable cinq ans, et l’arbitrage crucial entre LAMal et CMU sous trois mois. À Genève, l’impôt est prélevé à la source, imposant une vigilance accrue sur votre statut fiscal. Anticipez vos revenus futurs, car les deux premiers piliers ne couvrent que 60 % de votre dernier salaire.
La population des frontaliers franco-suisses a atteint 230 000 actifs en 2025, témoignant de l’attractivité exceptionnelle du marché de l’emploi helvétique. Mais cette dynamique s’accompagne de contraintes administratives et fiscales qui peuvent rapidement devenir insurmontables sans une préparation rigoureuse.
On finit souvent par subir des doubles impositions ou des frais de change excessifs faute d’anticipation. Guidedufrontalier.com décortique pour vous chaque étape de votre parcours, de l’obtention du permis G à l’optimisation de votre prévoyance, pour sécuriser durablement votre patrimoine et votre mobilité.
- Guide frontalier franco-suisse : les fondamentaux pour réussir votre installation professionnelle
- Optimisation de votre patrimoine et pilotage financier transfrontalier
- Préparation de la retraite et prévoyance : sécuriser vos revenus futurs
- Outils numériques et services interactifs pour faciliter votre mobilité
Guide frontalier franco-suisse : les fondamentaux pour réussir votre installation professionnelle
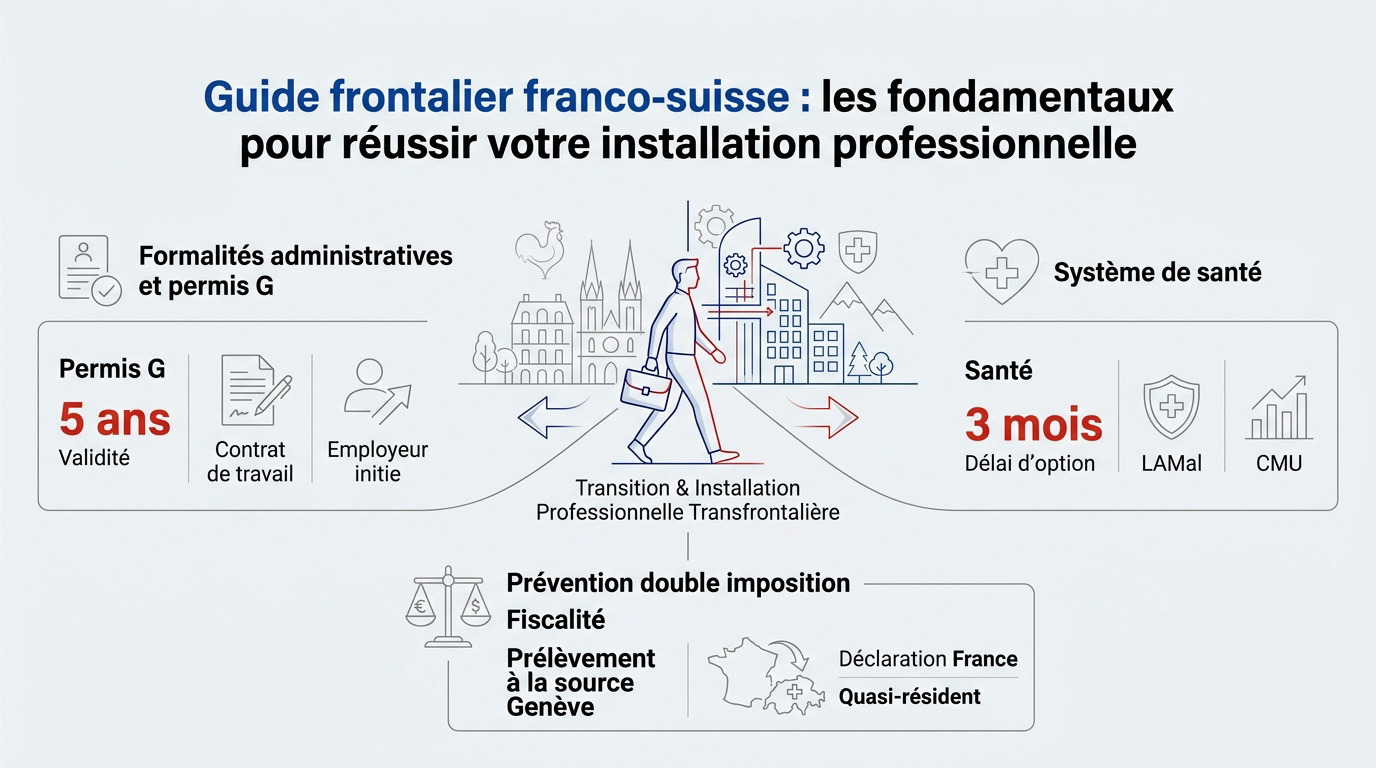
The statut de frontalier exige un permis G valide cinq ans, le choix irrévocable entre LAMal et CMU sous trois mois, et la maîtrise du prélèvement à la source genevois pour éviter toute double imposition administrative.
La transition vers le marché du travail helvétique nécessite une rigueur administrative exemplaire pour sécuriser votre situation légale dès les premières semaines.
Formalités administratives et obtention du permis de travail G
Vous devez solliciter votre permis G auprès de l’office cantonal de la population compétent. En pratique, votre employeur initie généralement la démarche administrative initiale lors de votre embauche.
Ce titre de séjour est valide cinq ans. Son renouvellement systématique reste strictement conditionné au maintien de votre contrat de travail actuel.
Préparez votre contrat, une photo, votre identité et un justificatif de domicile. Consultez les métiers en demande en Suisse pour orienter votre carrière.
Arbitrage entre le système de santé LAMal et la CMU
Vous disposez d’un droit d’option exclusif durant trois mois. Ce choix s’avère définitif, sauf en cas de changement majeur de votre situation familiale ou professionnelle.
Comparez la CMU, indexée sur votre revenu fiscal, et la LAMal au tarif forfaitaire. Une assurance frontalier adaptée demeure le pilier de votre protection sociale bilatérale.
La LAMal autorise des soins bilatéraux. Pourtant, la CMU restreint vos soins programmés au territoire français.
Mécanismes de prévention de la double imposition fiscale
À Genève, vous subissez le prélèvement à la source directement sur votre bulletin de paie. Contrairement aux autres cantons, l’impôt est déduit immédiatement. C’est une spécificité fiscale majeure pour les résidents français travaillant dans ce canton précis.
La déclaration en France reste obligatoire. Maîtrisez l’impôt sur le revenu en Suisse pour déclarer correctement vos gains et éviter les erreurs.
Le statut de quasi-résident est une option. Il permet de déduire vos frais réels, notamment vos intérêts d’emprunt.
Le site Guidedufrontalier.com offre des informations, guides et outils complets pour les frontaliers franco-suisses, incluant un service de caméras en direct pour le suivi du trafic dans le Grand Genève. Pour affiner votre stratégie fiscale ou optimiser votre prévoyance, nous vous recommandons vivement de solliciter un conseiller financier Genève afin de réaliser un bilan patrimonial complet.
Optimisation de votre patrimoine et pilotage financier transfrontalier
Après avoir sécurisé votre cadre légal, il devient impératif de se pencher sur la gestion active de vos revenus en devises.
Stratégies de change et rapatriement des salaires en devises
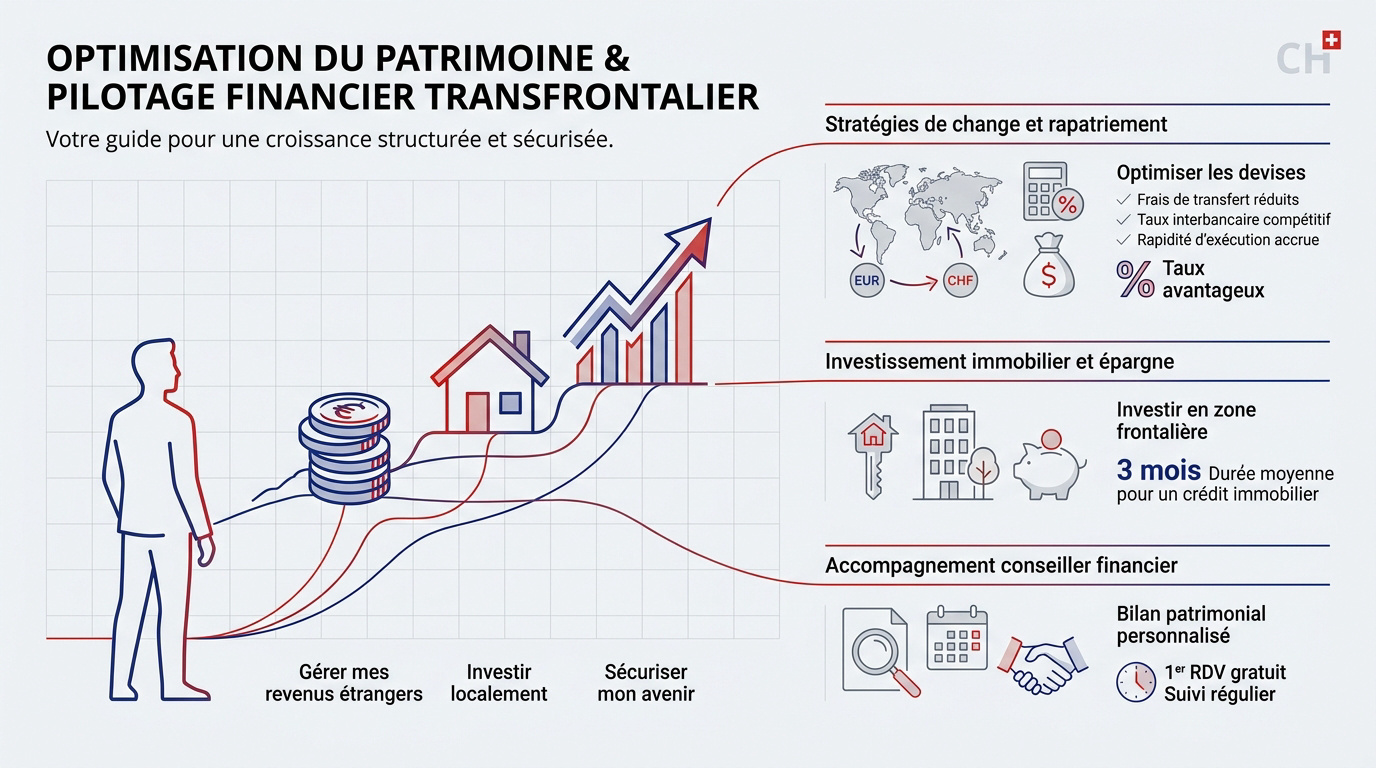
Comparez systématiquement les banques traditionnelles et les courtiers en ligne. Les frais de change impactent lourdement votre pouvoir d’achat réel chaque mois. Soyez vigilant sur les marges appliquées.
Nous vous conseillons l’ouverture d’un compte technique en CHF. Cela évite les conversions automatiques coûteuses lors de vos virements. Gardez le contrôle sur le moment du change.
- Frais de transfert réduits
- Accès au taux interbancaire
- Rapidité d’exécution des ordres
Investissement immobilier et solutions d’épargne en zone frontalière
Analysez l’achat dans le Genevois français avec discernement. Les revenus en francs suisses facilitent l’accès au crédit. Pourtant, ils comportent un risque de change non négligeable sur la durée.
Privilégiez les prêts en devises pour vos projets. Consultez notre guide sur les investissements pour frontaliers afin d’équilibrer votre portefeuille financier efficacement.
Évaluez la rentabilité selon le coût du logement. Le bassin d’emploi dicte le prix.
Accompagnement par un conseiller financier à Genève pour votre bilan
Prenez rendez-vous pour un bilan patrimonial complet dès maintenant. Un expert de chez conseiller financier Genève analysera votre fiscalité et votre prévoyance. C’est la clé pour une stratégie d’investissement cohérente avec vos revenus helvétiques. Ne laissez rien au hasard.
Identifiez les leviers d’optimisation spécifiques à votre carrière. Chaque situation familiale nécessite une approche sur mesure. Maximisez ainsi votre épargne disponible et sécurisez votre avenir sereinement.
Préparation de la retraite et prévoyance : sécuriser vos revenus futurs
La gestion du présent ne doit pas occulter la protection de votre avenir, notamment via le système complexe des piliers suisses.
Fonctionnement des trois piliers et calcul des rentes AVS et LPP
L’AVS représente le premier pilier pour votre sécurité de base. La LPP complète ce dispositif via la prévoyance professionnelle obligatoire. Vous pouvez approfondir ces notions sur notre page dédiée à la prévoyance et passage en France.
Cumulés, ces deux piliers couvrent environ 60% de votre dernier salaire. Une perte de revenus importante est donc inévitable sans anticipation.
| Pilier | Type | Cotisation | Objectif |
|---|---|---|---|
| 1st pillar (AVS) | Étatique | Obligatoire | Minimum vital |
| 2nd pillar (LPP) | Professionnel | Obligatoire | Maintien du niveau de vie |
| 3ème pilier (Privé) | Individuel | Facultatif | Combler les lacunes |
Gestion des avoirs de libre passage et rachats de cotisations
Le retrait du capital LPP exige une analyse rigoureuse de votre situation fiscale. Consultez nos conseils sur le retrait du 3ème pilier pour arbitrer vos choix. C’est une étape déterminante.
Effectuer des rachats de cotisations volontaires s’avère stratégique. Cela permet de combler vos lacunes de prévoyance. En parallèle, vous réduisez immédiatement votre charge fiscale annuelle de manière significative.
Le 3ème pilier sécurise votre autonomie financière future. Pour optimiser vos versements, découvrez les avantages fiscaux du 3e pilier. Prenez rendez-vous avec un conseiller financier Genève pour un bilan complet.
Outils numériques et services interactifs pour faciliter votre mobilité
Au-delà des chiffres, la réussite de votre quotidien repose sur l’utilisation d’outils pratiques pour maîtriser votre temps et vos flux.
Surveillance du trafic routier via les caméras du Grand Genève
Le site Guidedufrontalier.com offre des informations, guides et outils complets pour les frontaliers franco-suisses, incluant un service de 21 caméras en direct. Ce réseau couvre des axes stratégiques comme Bardonnex ou Meyrin. Vous évitez ainsi les bouchons efficacement.
Le filtrage par sens de circulation est disponible sur la plateforme. C’est essentiel pour ajuster votre heure de départ le matin ou le soir. Vous optimisez chaque trajet quotidien.
L’accès à ces images en temps réel demeure totalement gratuit. C’est un gain de temps précieux pour tout travailleur frontalier. Votre sérénité au volant commence ici.
Simulateurs de salaire brut-net et comparateurs de cotisations
Utilisez les simulateurs dédiés pour estimer précisément votre revenu disponible. Les charges sociales suisses, comme l’AVS ou la LPP, diffèrent grandement des standards français. Anticipez votre pouvoir d’achat réel.
Anticipez également vos dépenses de santé avec le simulateur CMU. Cela permet de comparer efficacement les coûts avec la LAMal suisse. Votre droit d’option doit être exercé avec discernement.
Notez qu’un conseiller financier Genève peut valider vos calculs personnalisés. Cette expertise évite les mauvaises surprises budgétaires. Prenez rendez-vous pour un bilan patrimonial complet.
Veille législative sur les réformes prévues pour l’horizon 2026
Soyez vigilants concernant les changements majeurs sur le télétravail. Les accords fiscaux entre la France et la Suisse évoluent régulièrement pour 2026. Le seuil de 40 % est désormais la norme.
Rappelez-vous l’échéance fiscale du 14 octobre 2026 pour votre déclaration STFS. Cette démarche demande une attention particulière pour rester en conformité légale. Ne risquez pas une taxation d’office inutile.
Nous vous encourageons vivement à vous inscrire à notre newsletter hebdomadaire. C’est le meilleur moyen de recevoir les bons plans. Restez informé des dernières actualités transfrontalières.
Réussir votre parcours transfrontalier exige une maîtrise rigoureuse du permis G, un arbitrage éclairé entre LAMal et CMU, et une optimisation fiscale via le statut de quasi-résident. Anticipez dès maintenant vos démarches administratives sur Guidedufrontalier.com pour sécuriser vos revenus et votre retraite. Prenez le contrôle de votre avenir sereinement.