Le rêve de devenir propriétaire se heurte souvent à la barrière des 20% de fonds propres et à l’exigence d’une première hypothèque adaptée à votre profil. Ce guide pas à pas pour les primo-accédants décortique les règles de financement helvétiques, du test de résistance à 5% jusqu’à l’utilisation stratégique du 3ème pilier. Vous découvrirez comment optimiser votre capacité financière et choisir entre le taux fixe ou le SARON pour sécuriser votre patrimoine durablement.
- Les rouages du financement : 1er rang, 2e rang et apport personnel
- Capacité financière : passer le test du taux de stress à 5%
- SARON ou taux fixe : quel modèle privilégier en 2026 ?
- Fiscalité et bilan patrimonial : voir au-delà du simple crédit
Les rouages du financement : 1er rang, 2e rang et apport personnel
Après avoir rêvé de l’objet idéal, il faut maintenant se confronter à la réalité des chiffres et des structures bancaires helvétiques.
La distinction entre le premier et le second rang
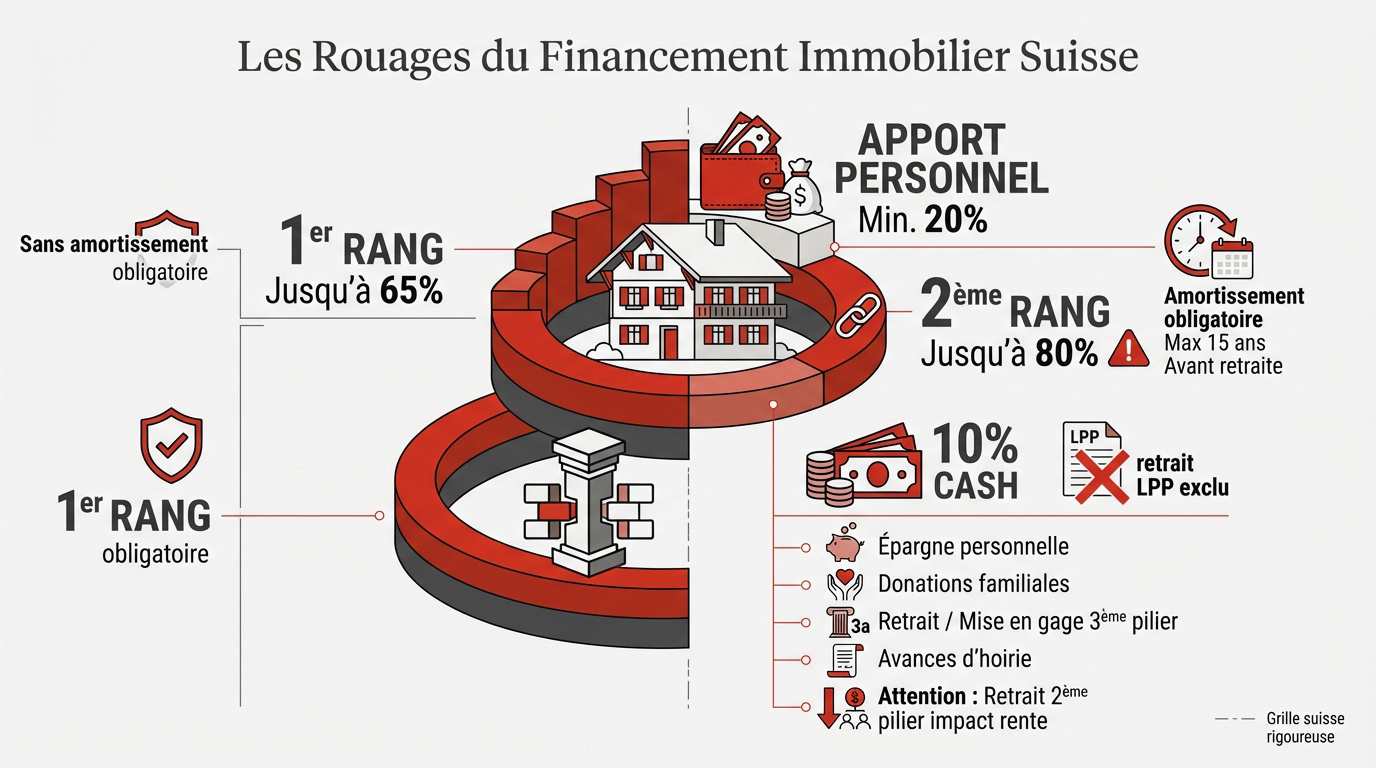
Le premier rang couvre jusqu’à 65% de la valeur du bien. C’est la base stable du prêt. Cette tranche ne nécessite aucune obligation d’amortissement durant le contrat.
Le second rang complète le prêt jusqu’à 80%. Cette part est jugée plus risquée. Elle exige un remboursement obligatoire sous 15 ans maximum.
Ce remboursement doit être terminé avant l’âge de la retraite. C’est une règle stricte en Suisse pour limiter l’endettement des ménages.
Le financement total par la banque ne peut excéder 80% de la valeur vénale du bien immobilier.
La règle d’or des 20% de fonds propres
Pour votre Première hypothèque : Guide pas à pas pour les primo-accédants en Suisse, l’apport de 10% en cash « dur » est obligatoire. Cela exclut d’office le retrait LPP.
- Épargne personnelle et comptes courants.
- Donations familiales ou avances d’hoirie.
- Retrait ou mise en gage du 3ème pilier.
Minimum 20% de fonds propres, dont au moins 10% de liquidités réelles hors retrait du 2ème pilier.
Mais attention, un retrait LPP réduit vos rentes de vieillesse. Informez-vous sur la cotisation 2ème pilier pour anticiper ces impacts. Pour un bilan complet, sollicitez un conseiller financier Genève.
Capacité financière : passer le test du taux de stress à 5%
Posséder l’apport ne suffit pas, car la banque veut s’assurer que vous tiendrez le choc si les taux grimpent brusquement.
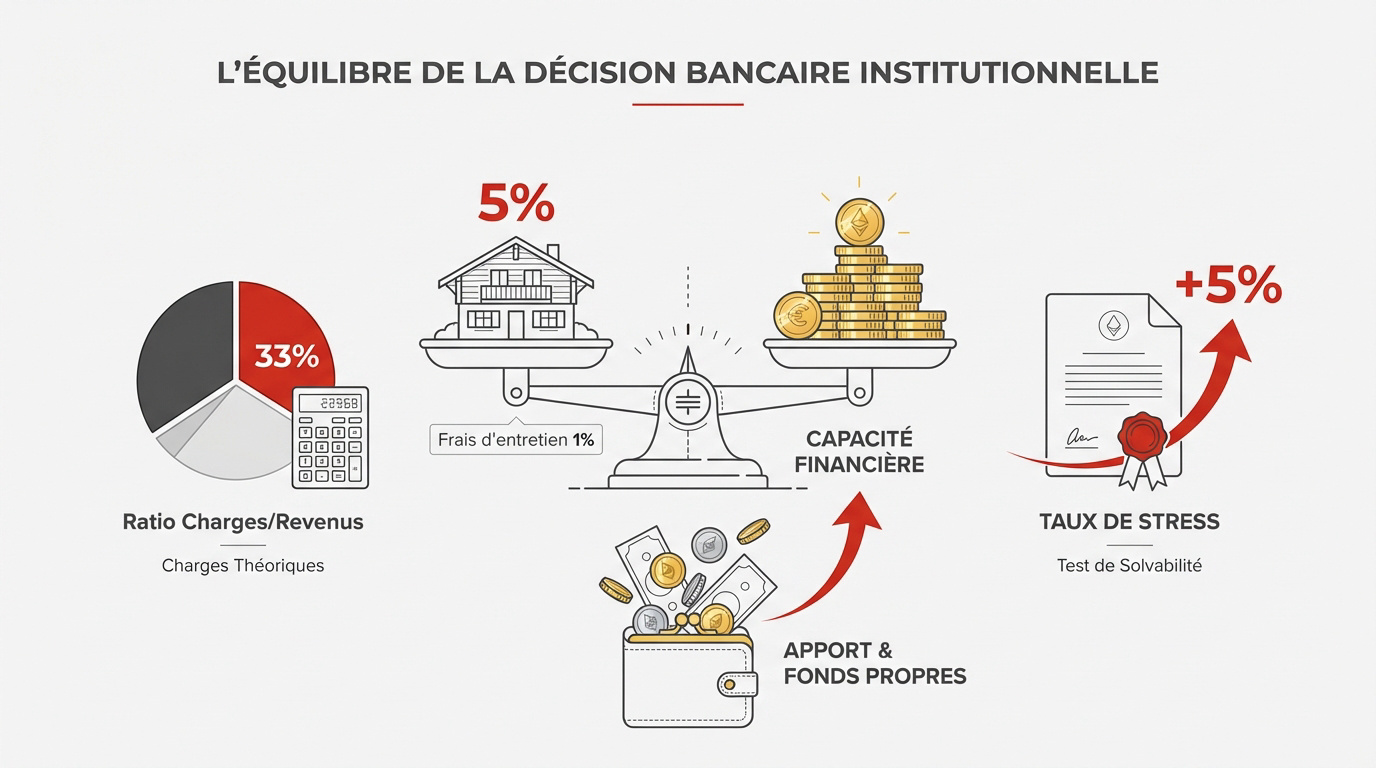
Le calcul des charges théoriques et le ratio de 33%
The taux de stress de 5% est un indicateur fictif essentiel pour simuler votre solvabilité. Les banques suisses appliquent cette marge par pure prudence face aux marchés volatils.
Les banques simulent un taux de 5% pour vérifier que les coûts ne dépassent pas 33% du revenu brut, incluant 1% de frais d’entretien.
La règle du tiers est le seuil critique pour votre demande d’hypothèque en Suisse. Vos charges totales (intérêts, amortissement, entretien) ne doivent pas excéder 33% de votre revenu annuel brut.
Notez que les frais d’entretien forfaitaires représentent 1% de la valeur du bien chaque année. C’est une charge fixe à anticiper impérativement pour éviter les mauvaises surprises.
Anticiper les frais de notaire et les charges d’entretien
À Genève, les frais d’acquisition avoisinent 4%. Droits de mutation et émoluments du notaire doivent impérativement être payés avec vos fonds propres liquides.
Soyez vigilants sur les charges de copropriété. Le chauffage et le fonds de rénovation alourdissent vos factures mensuelles. Ne sous-estimez jamais ces coûts récurrents lors de votre calcul de budget.
Gardez une épargne de sécurité après l’achat. Un projet immobilier vide souvent les comptes, mais il est vital de pouvoir gérer les imprévus domestiques sans mettre en péril votre stabilité financière.
Le diable se cache dans les détails. Pour sécuriser votre projet, contactez un conseiller financier à Genève pour un bilan complet.
SARON ou taux fixe : quel modèle privilégier en 2026 ?
Une fois le budget validé, le choix du produit hypothécaire devient le levier principal pour optimiser vos mensualités.
Comparaison des modèles de taux selon votre profil
Le taux fixe garantit une sérénité totale sur dix ans. À l’inverse, le SARON suit le marché monétaire au quotidien. votre propre tolérance face aux fluctuations financières.
| Modèle | Avantage | Risque | Profil |
|---|---|---|---|
| Fixe | Security | Rigidité | Prudent |
| SARON | Économies | Volatilité | Averti |
| Mixte | Équilibre | Gestion | Flexible |
Pensez au fractionnement de votre dette. Diviser le prêt en plusieurs tranches permet de lisser le risque lors du renouvellement. C’est une astuce payante pour un rachat d’hypothèque en Suisse réussi.
L’amortissement indirect via le 3ème pilier
L’amortissement indirect change la donne. Plutôt que de rembourser la banque, vous alimentez un compte 3a. Votre dette reste intacte, optimisant ainsi votre déduction fiscale.
Maintenir une dette élevée maximise les déductions fiscales tout en constituant un capital de retraite qui fructifie séparément.
Votre capital de prévoyance grandit pendant que l’établissement financier patiente. En pratique, c’est la stratégie la plus rentable. Première hypothèque : Guide pas à pas pour les primo-accédants en Suisse, c’est aussi savoir faire travailler son épargne.
Pour affiner ces calculs, demandez un bilan à un conseiller financier Genève afin d’ajuster votre fiscalité et votre retraite.
Fiscalité et bilan patrimonial : voir au-delà du simple crédit
Devenir propriétaire change radicalement votre profil fiscal, transformant vos impôts en une équation complexe.
L’impact de la valeur locative sur votre budget
Revenu fictif ajouté au revenu imposable, représentant le loyer que le propriétaire se verserait à lui-même, compensé par les déductions d’intérêts et d’entretien.
La valeur locative est un revenu fictif ajouté à votre déclaration. L’État considère que vous vous payez un loyer. C’est une particularité fiscale suisse surprenante.
Les intérêts passifs et les frais d’entretien sont déductibles. Cela réduit la base imposable de manière significative. C’est un levier pour optimiser votre transmission de patrimoine.
There suppression de la valeur locative est un sujet politique brûlant. Les règles pourraient changer prochainement, dès 2029. Restez attentif aux réformes fédérales en cours.
Pourquoi réaliser un bilan complet avec un conseiller à Genève
Votre maison fait partie de votre retraite. Il faut protéger votre famille correctement. Intégrez l’achat dans une vision globale de votre patrimoine.
Une assurance complémentaire est souvent nécessaire. Un expert peut identifier ces failles. Analysez bien les risques de décès ou d’invalidité.
Prenez rendez-vous avec un conseiller financier à Genève. Il optimisera votre fiscalité et votre prévoyance. C’est la clé d’un projet serein. Anticipez aussi votre calcul de retraite en Suisse dès maintenant.
Maîtriser l’apport de 20 %, valider votre capacité au taux de 5 % et choisir entre fixe ou SARON sont les piliers de votre succès. Sollicitez dès maintenant un expert à Genève pour transformer ces calculs en clés concrètes. Votre futur foyer suisse n’attend plus qu’une stratégie financière solide pour devenir réalité.