
Rente AVS LPP : optimisez votre futur revenu de retraite
L’essentiel à retenir : la rente AVS, plafonnée à 2 520 CHF en 2026, exige 44 ans de cotisations continues, tandis que la LPP et le 3e pilier complètent vos revenus. Anticiper les lacunes et optimiser les rachats permet de réduire vos impôts tout en sécurisant votre futur niveau de vie. Chaque année manquante réduit […]
Héritage LPP en Suisse : qui récupère vos avoirs ?
Ce qu’il faut retenir : le 2e pilier est régi par la loi sur la prévoyance professionnelle et non par le droit successoral, rendant le testament inopérant pour ces avoirs. Cette distinction garantit une protection prioritaire aux conjoints et enfants. Un fait marquant : le partenaire de vie non marié doit souvent justifier de cinq […]
Comment optimiser son 3e pilier suisse dès la rentrée
L’essentiel à retenir : anticiper vos versements dès la rentrée permet de maximiser vos intérêts composés et de sécuriser vos déductions fiscales 2026. En agissant tôt, vous évitez la saturation administrative de fin d’année tout en profitant du nouveau dispositif de rachat rétroactif. Avec un plafond de 7 258 CHF pour les salariés, l’optimisation par […]
Optimiser votre patrimoine avec le plan 1e LPP pour cadres
L’essentiel à retenir : le plan 1e LPP permet aux cadres percevant plus de 136 000 CHF de piloter leur prévoyance via dix stratégies d’investissement personnalisées. En supprimant la redistribution solidaire, ce dispositif convertit vos cotisations déductibles en performance réelle. Vous optimisez ainsi votre charge fiscale tout en bénéficiant d’une gestion autonome de vos avoirs […]
Scolarisation des enfants frontaliers en Suisse : le point
L’essentiel à retenir : dès la rentrée 2026, Genève impose la domiciliation cantonale stricte pour l’accès à l’école publique, excluant les nouveaux élèves résidant en France. Cette réforme oblige les familles frontalières à anticiper leur retour dans le système français ou à budgétiser des écoles privées suisses, dont les frais peuvent atteindre 30 000 CHF […]
Réussir son choix CMU ou LAMal : impact et accès aux soins
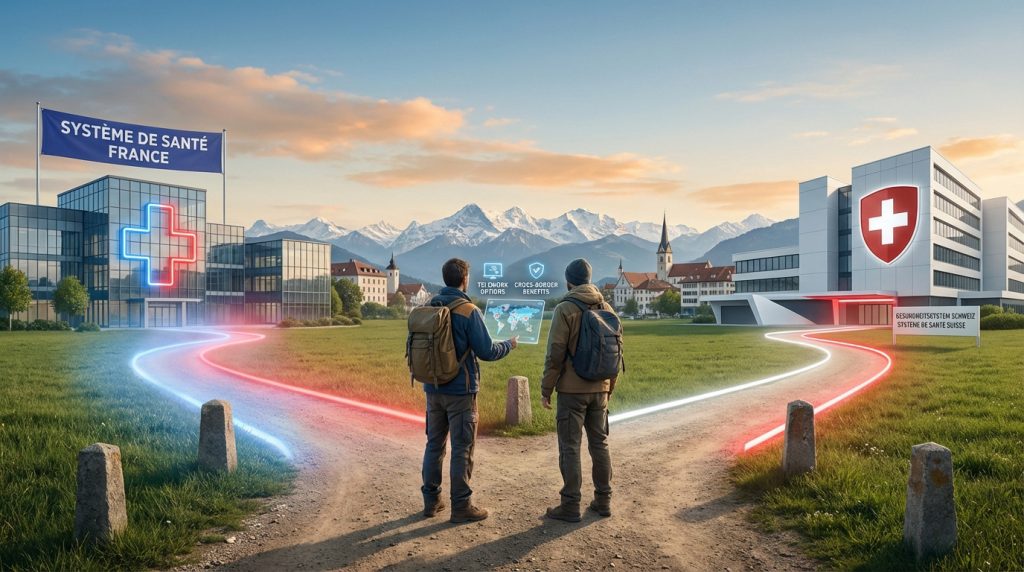
L’essentiel à retenir : le droit d’option doit être exercé dans les 90 jours suivant l’embauche en Suisse, sous peine d’une affiliation d’office irrévocable. Ce choix entre la CMU (basée sur le revenu) et la LAMal (prime fixe) détermine définitivement la liberté d’accès aux soins et le budget familial. Un dépassement de 25 % de […]
Réussir sa planification retraite suisse entre AVS et LPP
L’essentiel à retenir : la sérénité financière repose sur l’harmonisation stratégique des trois piliers pour combler les lacunes de prévoyance. Anticiper ces trous de cotisation permet d’optimiser sa fiscalité, notamment via les rachats LPP déductibles, tout en garantissant son niveau de vie. Un point marquant : le paiement rétroactif des cotisations AVS n’est possible que […]
Le partage lpp en divorce : comprendre la règle du 50/50
L’essentiel à retenir : le divorce impose par principe un partage égalitaire des avoirs LPP accumulés durant le mariage, calculés au jour du dépôt de la demande. Cette règle protège l’équilibre financier futur, même si un conjoint est déjà retraité ou invalide. Un rachat après séparation permet de reconstituer sa prévoyance tout en bénéficiant d’exceptions […]
Compte bancaire frontalier : les meilleures offres en 2026
L’essentiel à retenir : l’IBAN suisse est indispensable pour percevoir son salaire et gérer ses factures locales via QR-facture ou TWINT. Pour éviter les frais de non-résident atteignant souvent 360 CHF par an, des solutions comme Yuh ou ibani permettent d’optimiser les coûts. Cette stratégie protège le pouvoir d’achat face à la volatilité du taux […]
Réussir sa planification successorale transfrontalière
L’essentiel à retenir : le règlement européen 650/2012 permet de choisir la loi de sa nationalité par testament pour régir l’ensemble de ses biens mondiaux. Cette anticipation sécurise la transmission face aux divergences entre droit civil et common law, évitant ainsi des conflits de juridiction coûteux. Ce dispositif s’applique dans 25 pays de l’Union européenne, […]