Pensez-vous qu’il est trop tard pour effectuer un rachat pilier 3a et corriger les années où vous n’avez pas pu cotiser au maximum ? Cette nouvelle réforme permet enfin dès 2026 de combler vos lacunes passées pour optimiser stratégiquement votre planification de retraite à long terme tout en réduisant votre charge fiscale actuelle. En maîtrisant précisément les critères d’éligibilité et la fenêtre glissante de dix ans, vous découvrirez comment transformer ces manques en un levier financier puissant pour sécuriser votre capital futur et bénéficier d’avantages immédiats avant que vos droits ne s’effacent définitivement.
- Pourquoi le rachat pilier 3a change la donne dès 2026
- Quelles sont les limites temporelles du rachat pilier 3a ?
- Fiscalité et arbitrage selon votre profil professionnel
- Planifier sa fin de carrière avec un bilan complet
Pourquoi le rachat pilier 3a change la donne dès 2026
Après des années d’attente, la réforme de la prévoyance liée devient enfin concrète pour tous les épargnants en Suisse.
Comprendre le fonctionnement de la loi OPP 3
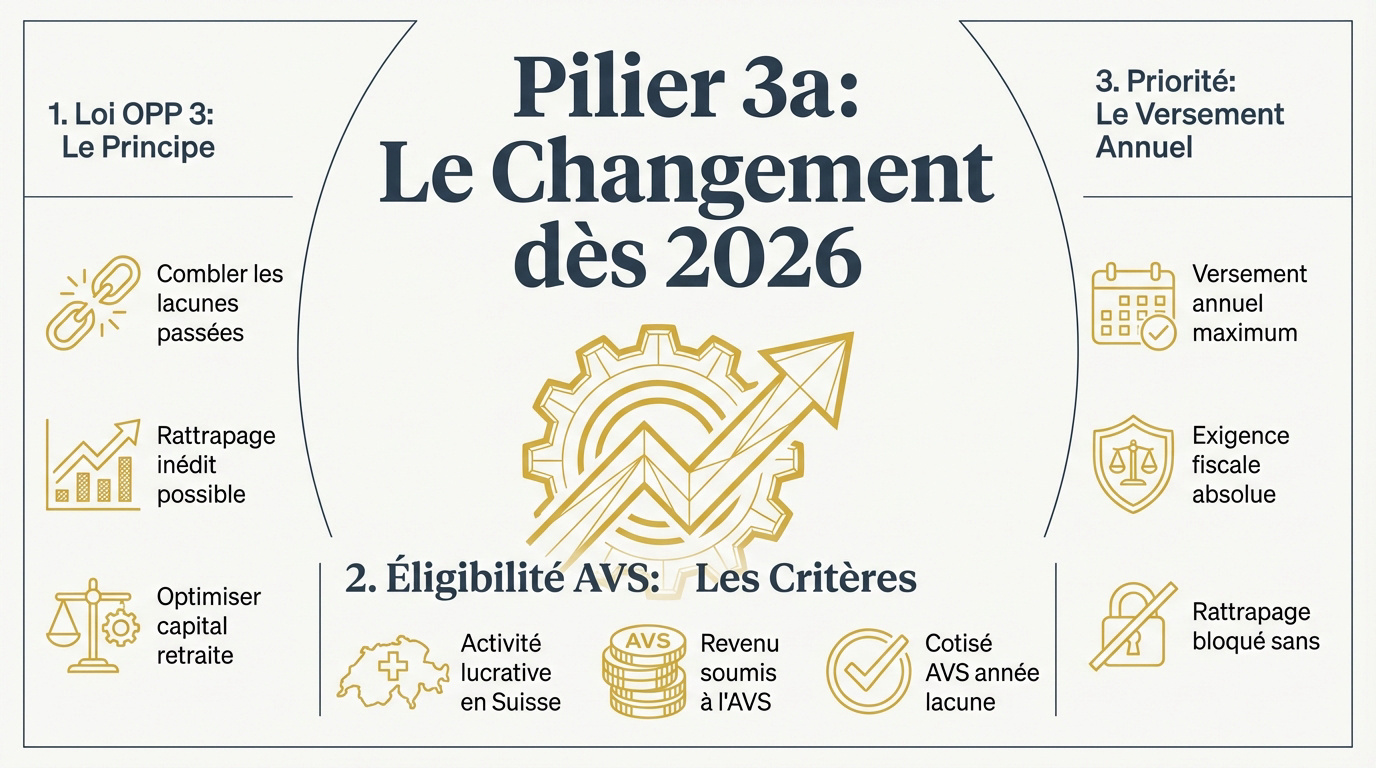
La loi OPP 3 permet désormais de combler les lacunes passées. C’est un rattrapage inédit. Le système devient plus flexible pour les épargnants.
Ce mécanisme corrige les années sans versement complet. On peut enfin optimiser son capital retraite après coup.
La loi change tout. Le rattrapage devient une réalité légale.
L’éligibilité basée sur le revenu soumis à l’AVS
Pour racheter des parts, vous devez exercer une activité lucrative en Suisse. Le revenu doit être soumis à l’AVS. C’est la condition sine qua non.
Il faut avoir cotisé à l’AVS durant l’année de la lacune concernée. Pas de cotisation, pas de rachat possible.
Vérifiez votre statut. Seuls les actifs cotisants sont éligibles.
La priorité absolue au versement annuel maximum
Avant de penser au passé, remplissez votre obligation actuelle. Versez le maximum de l’année en cours. C’est la priorité du fisc. Sans versement total, le rachat reste bloqué.
Le flux suit une logique stricte. On s’occupe du présent, puis on répare le passé.
The versement annuel ordinaire doit être intégralement effectué avant tout rachat rétroactif.
Pour optimiser votre prévoyance, contactez un conseiller financier à Genève pour un bilan patrimonial complet et structurer vos rachats.
Quelles sont les limites temporelles du rachat pilier 3a ?
Si cette opportunité est belle, elle s’inscrit pourtant dans un cadre temporel très strict qu’il faut maîtriser.
La fenêtre de tir glissante de dix ans
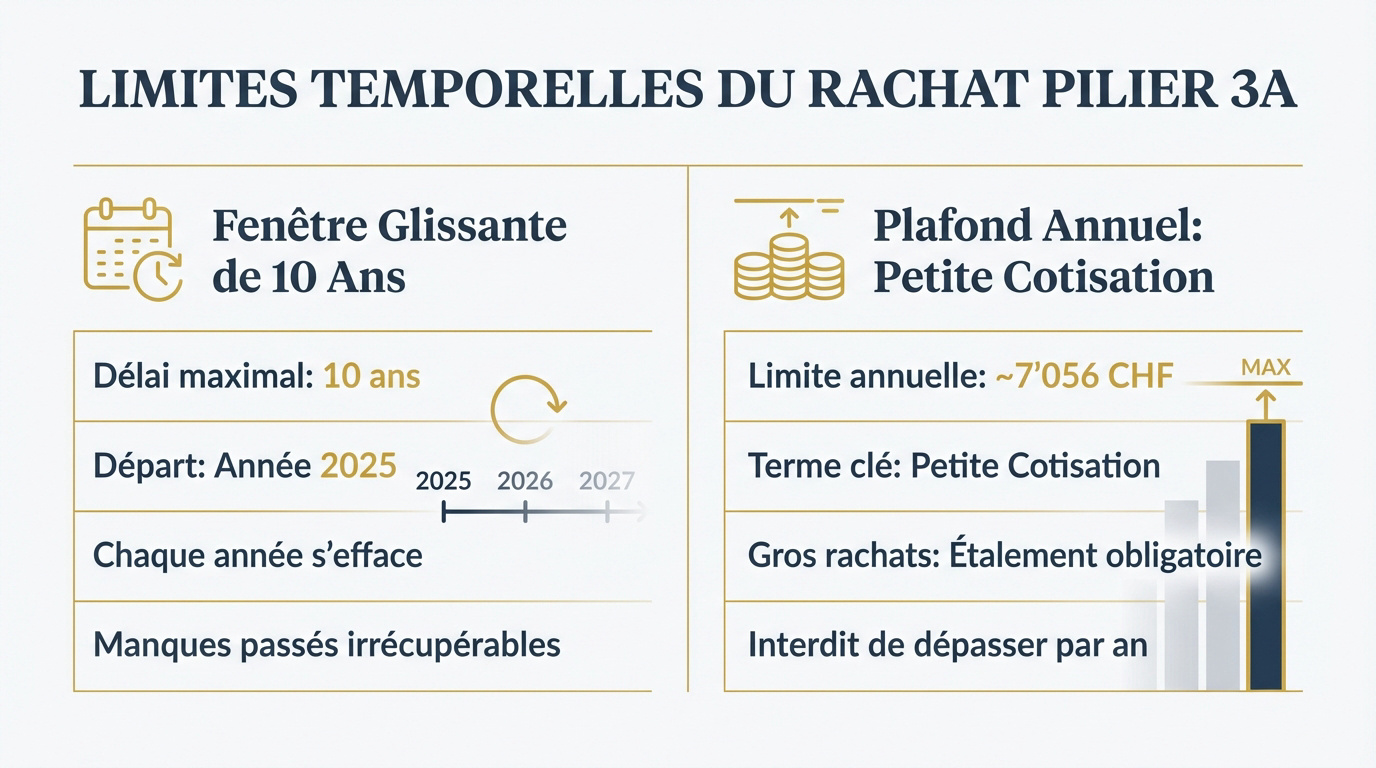
Le législateur a fixé une prescription de dix ans. Regardez en arrière sur une décennie seulement. Au-delà, les lacunes deviennent malheureusement définitives et irrécupérables.
Cette règle concerne uniquement les manques dès 2025. Impossible de racheter des années antérieures. Le compteur démarre maintenant. Ne cherchez pas à combler des trous datant de 2020.
C’est une fenêtre glissante. Chaque année écoulée ferme définitivement une porte sur votre passé financier.
Le mécanisme cible les lacunes dès 2025. Les manques antérieurs sont perdus.
Le plafond annuel fixé à la petite cotisation
On ne peut pas verser des sommes illimitées. Le rachat annuel est plafonné à la petite cotisation. C’est une limite légale incontournable.
Pour les lacunes importantes, étalez vos versements. On ne rattrape pas dix ans en un virement. La patience est de mise.
- Plafond annuel de la petite cotisation (environ 7’056 CHF).
- Lissage obligatoire des gros rachats.
- Impossibilité de dépasser ce montant.
| Règle | Détail |
|---|---|
| Plafond annuel | 7’258 CHF (dès 2026) |
| Lissage | Obligatoire pour les lacunes |
En résumé, pour votre prévoyance, contactez un conseiller financier à Genève pour réaliser un bilan patrimonial complet et structurer vos rachats.
Fiscalité et arbitrage selon votre profil professionnel
Au-delà des règles techniques, c’est votre situation fiscale personnelle qui va dicter la meilleure stratégie à adopter. Un conseiller financier à Genève peut vous aider pour votre bilan patrimonial.
L’impact de la déductibilité sur le revenu imposable
Chaque franc versé en rachat pilier 3a est intégralement déductible de votre revenu imposable. L’économie d’impôt est immédiate et souvent massive. C’est un levier de gestion de fortune exceptionnel.
Plus votre taux marginal d’imposition est élevé, plus le gain net est intéressant. C’est mathématique et imparable.
Gérez mieux votre 3ème pilier et impôt dès maintenant. C’est judicieux.
Nuances entre salariés affiliés et indépendants
Les salariés affiliés à une caisse de pension et les indépendants n’ont pas les mêmes plafonds. Les règles de calcul diffèrent sensiblement selon votre statut. Il faut anticiper ces variations.
Un changement de statut professionnel peut modifier vos droits au rachat. Soyez vigilants lors d’une transition de carrière.
Découvrez le fonctionnement du 3ème pilier en Suisse. Restez informé.
Le statut de quasi-résident pour les frontaliers
Les frontaliers peuvent aussi profiter de ces déductions sous conditions. Il faut souvent obtenir le statut de quasi-résident. Cela demande une analyse précise de vos revenus globaux.
Si 90% de vos revenus sont suisses, la porte est ouverte. Sinon, la déduction fiscale pourrait être refusée.
Au moins 90% de vos revenus mondiaux doivent provenir de Suisse pour déduire vos cotisations 3a.
Planifier sa fin de carrière avec un bilan complet
Pour que ces outils servent réellement vos intérêts, une vision globale de votre patrimoine est indispensable avant d’agir.
Arbitrer entre rachat du 2ème et du 3ème pilier
Faut-il privilégier le 2ème ou le 3ème pilier ? Le choix dépend de votre besoin de flexibilité. Le 3ème pilier offre souvent un contrôle direct sur les placements, tandis que le 2ème sécurise une rente professionnelle.
En pratique, comparez l’efficacité fiscale de chaque option. Un arbitrage intelligent peut doubler votre gain sur le long terme.
Conséquences des retraits anticipés sur vos droits
Mais attention, un retrait immobilier impacte vos droits futurs. Cela peut bloquer certains rachats durant une période donnée. Il faut connaître ces clauses restrictives avant de retirer ses fonds.
The rachat pilier 3a devient impossible si vous retirez vos fonds peu avant la retraite. Voici les obstacles concrets à surveiller.
| Événement | Impact sur le rachat | Délai de blocage |
|---|---|---|
| Retrait EPL (immobilier) | Réduit le potentiel de rachat | 5 ans entre retraits |
| Départ de Suisse | Entraîne la fermeture du compte | Définitif |
| Activité indépendante | Change le plafond de cotisation | Immédiat |
| Divorce | Partage le capital de prévoyance | Ponctuel |
L’intérêt d’un conseiller financier à Genève
Ne naviguez pas à vue dans ces réformes complexes. Un bilan patrimonial complet permet de structurer vos versements pour ne pas rater d’opportunités fiscales majeures.
Prenez rendez-vous avec un conseiller financier à Genève. Nous analyserons votre situation pour optimiser votre future retraite.
Votre prévoyance mérite une expertise. Contactez-nous pour un bilan personnalisé dès aujourd’hui.
Dès 2026, combler vos lacunes de prévoyance devient un levier fiscal majeur pour solidifier votre patrimoine. En priorisant votre cotisation annuelle, optimisez chaque rachat pilier 3a afin de réduire vos impôts avant que le délai de dix ans n’expire. Votre confort futur dépend de vos décisions financières actuelles.