Craignez-vous que vos futures rentes AVS et LPP soient insuffisantes pour maintenir votre niveau de vie actuel ? Entre les lacunes de cotisation, le mécanisme du splitting et les taux de conversion, de nombreux paramètres influencent directement le montant de votre pension finale. Cet article détaille ces facteurs déterminants et vous offre des solutions concrètes pour optimiser votre capital de prévoyance et sécuriser sereinement votre retraite.
- Les bases du système suisse et le calcul de la rente AVS
- 3 facteurs clés qui déterminent votre capital LPP
- Comment choisir entre rente viagère et versement en capital ?
- Optimisation de la retraite grâce au bilan patrimonial à Genève
Les bases du système suisse et le calcul de la rente AVS
Après avoir posé le décor de la retraite en Suisse, il faut d’abord comprendre comment s’articulent les deux premiers piliers pour garantir votre futur niveau de vie.
Rôle respectif du premier et du deuxième pilier
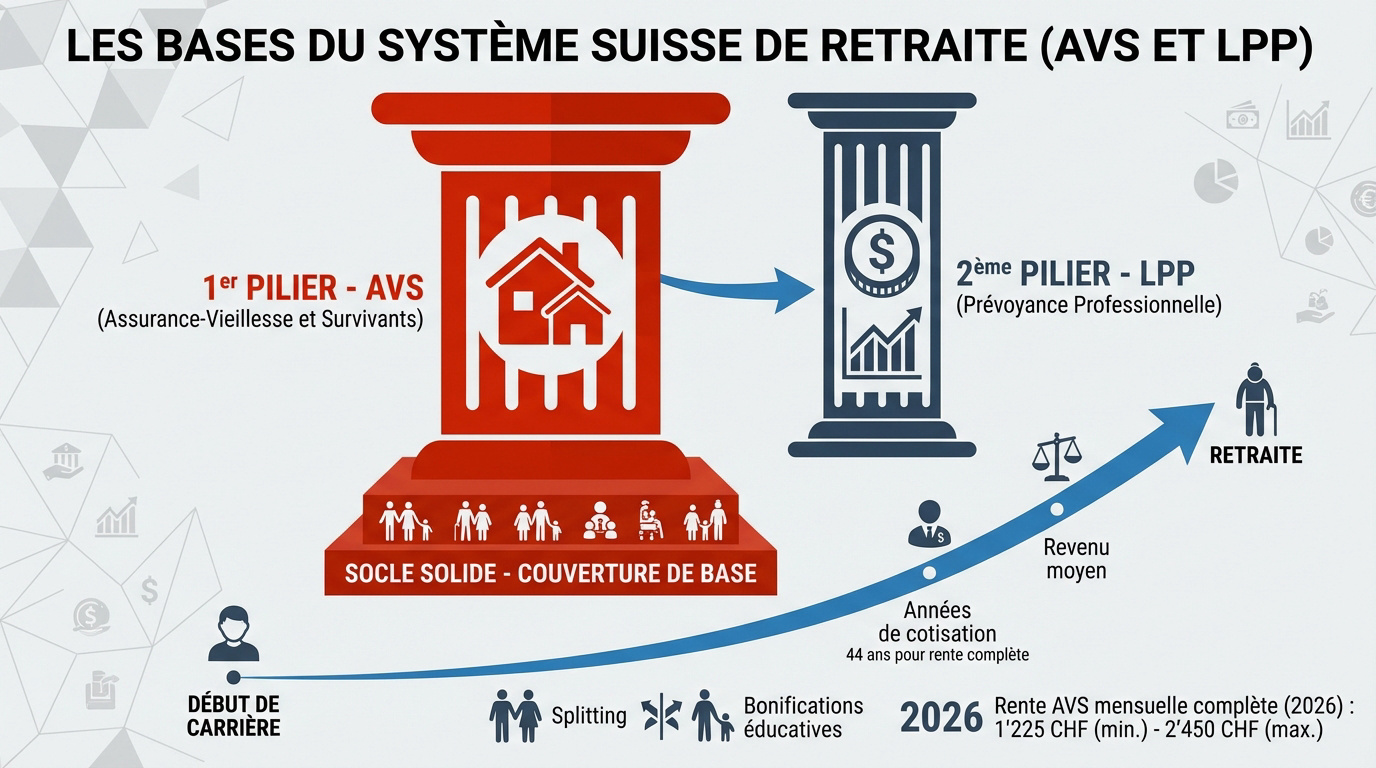
L’AVS constitue le socle vital de notre prévoyance. Ce premier pilier fonctionne par répartition pour couvrir les besoins de base.
La LPP complète l’AVS via une capitalisation individuelle. Elle permet de maintenir son niveau de vie antérieur par l’épargne professionnelle.
L’un est solidaire, l’autre est personnel. Un deblocage 1er pilier suisse reste exceptionnel dans ce cadre.
Déterminants du montant de la pension étatique
Une carrière de 44 ans est requise pour la rente entière. Chaque année manquante réduit le montant final de 2,3 %.
Le revenu annuel moyen définit si vous touchez le minimum ou le maximum. Un Calcul de Rente AVS et LPP est alors indispensable.
En 2026, les rentes varient de 1 260 CHF à 2 520 CHF. Le plafond des couples mariés atteint 3 780 CHF.
Impact du splitting et des bonifications éducatives
Le splitting divise les revenus du mariage en deux parts égales. Ce calcul assure une équité lors de la retraite.
L’AVS crédite des bonifications éducatives. Ces revenus fictifs compensent le temps dédié aux enfants pour les carrières hachées.
Ces mécanismes, comme la 13ème rente AVS, protègent les parents. Contactez un conseiller financier Genève pour votre bilan complet.
3 facteurs clés qui déterminent votre capital LPP
Si l’AVS assure le minimum, c’est bien la prévoyance professionnelle qui va dicter votre confort futur, à condition de maîtriser ses rouages.
Salaire coordonné et bonifications de vieillesse
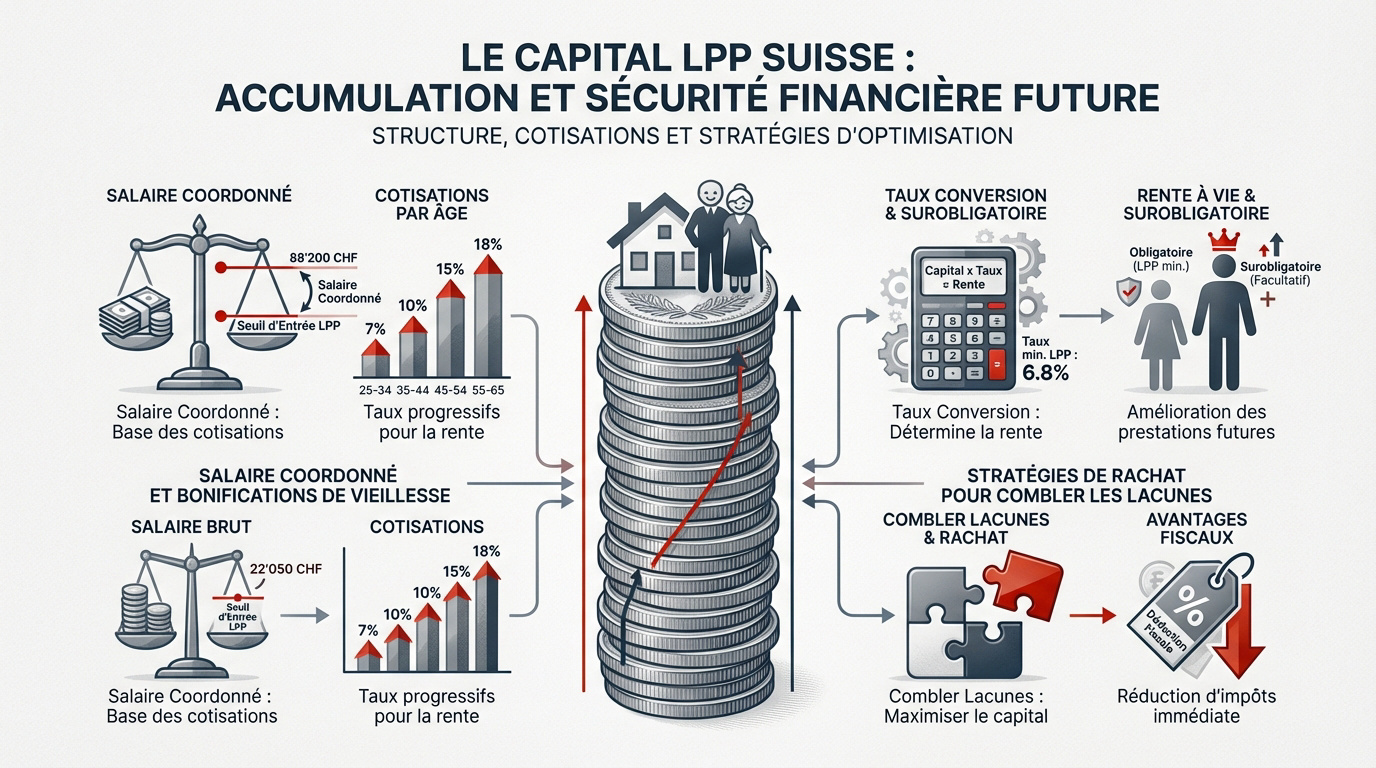
Le salaire coordonné est la part du revenu située entre le seuil d’entrée et le plafond LPP réellement assurée. C’est sur cette base que vos cotisations sont prélevées.
Les taux de cotisation augmentent par paliers avec l’âge. Ils boostent votre épargne dès la quarantaine pour maximiser votre capital futur.
Chaque mois, vos versements et ceux de l’employeur alimentent votre compte personnel. Cette accumulation constitue le socle de votre prévoyance professionnelle suisse.
Taux de conversion et part surobligatoire
Le taux de conversion transforme votre capital accumulé en une rente annuelle garantie à vie. Ce pourcentage est déterminant pour votre niveau de vie futur.
La loi fixe un minimum, mais beaucoup d’entreprises offrent des prestations supérieures pour les hauts salaires. C’est ce qu’on appelle la part surobligatoire.
Les intérêts crédités chaque année impactent directement la hauteur du capital final et du taux conversion lpp 2025 appliqué par votre caisse.
Stratégies de rachat pour combler les lacunes
Des années sans cotiser créent un potentiel de rachat. Identifier ces lacunes permet de renforcer votre protection et votre future rente.
Chaque franc versé est déductible de votre revenu imposable. Cela offre une économie fiscale immédiate et très avantageuse pour votre patrimoine.
Attention, tout rachat bloque le retrait en capital pendant trois ans. C’est une règle de blocage fiscal à anticiper impérativement.
- Raisons des lacunes : études, arrivée tardive en Suisse ou congé parental.
- Avantages fiscaux : déduction intégrale des rachats du revenu.
- Impact futur : augmentation durable de la rente de vieillesse.
Pour optimiser votre stratégie, contactez un conseiller financier Genève afin de réaliser un bilan patrimonial complet.
Comment choisir entre rente viagère et versement en capital ?
Une fois le capital constitué, une question se pose : faut-il privilégier la sécurité d’un revenu mensuel ou la liberté du capital ?
Comparaison fiscale et patrimoniale des modes de retrait
La fiscalité diverge fortement. La rente est imposée comme un revenu à 100%. Le capital subit un impôt unique à taux réduit. C’est un calcul de rentabilité.
Protection des proches. En rente, le conjoint reçoit souvent 60% après votre décès. En capital, le solde appartient totalement à vos héritiers.
Flexibilité de gestion. Le capital permet de financer des projets librement, mais demande une grande discipline personnelle pour durer.
| Critère | Rente | Capital |
|---|---|---|
| Fiscalité | Imposée à 100%. | Impôt unique réduit. |
| Héritage | 60% au conjoint. | 100% aux héritiers. |
| Liberté | Nulle (fixe). | Totale (projets). |
Effets de l’anticipation ou de l’ajournement sur les revenus
Anticiper coûte cher. Cela réduit votre rente de façon permanente. Mais attention, l’impact est définitif sur votre Rente AVS/LPP : Comprendre les facteurs qui influencent votre montant final.
Ajourner sa rente jusqu’à 70 ans permet d’obtenir une majoration significative. Pour estimer vos gains, consultez ce guide sur la Retraite Suisse Montant.
La flexibilité moderne autorise une retraite partielle pour une transition douce. Prenez rendez-vous avec un conseiller financier Genève pour un bilan patrimonial.
Optimisation de la retraite grâce au bilan patrimonial à Genève
Pour ne rien laisser au hasard, une vision d’ensemble de votre patrimoine est l’ultime étape pour valider votre stratégie de sortie.
Nécessité d’une analyse globale pour sécuriser son avenir
Consolider vos avoirs est primordial. Un bilan regroupe l’AVS, la LPP, votre épargne privée et l’immobilier. Cela donne une image réelle de vos futurs revenus.
L’expertise locale fait la différence. Un conseiller financier Genève analyse votre situation spécifique, notamment pour les frontaliers ou les expatriés. C’est le moment de prendre rendez-vous.
Anticiper le train de vie. L’objectif est de maintenir votre confort habituel sans mauvaises surprises.
Rôle du 3e pilier et planification fiscale finale
Le 3ème pilier est indispensable. Il comble les manques des deux premiers piliers. C’est un outil d’épargne fiscale puissant tout au long de la carrière.
L’étalement des retraits est une stratégie gagnante. Planifier la sortie de vos comptes sur plusieurs années réduit drastiquement la progression fiscale. Renseignez-vous sur le 3ème pilier frontalier.
Accession à la propriété. Utilisez judicieusement votre LPP ou une Assurance Vie pour financer votre résidence principale avant l’heure.
- Avantages du 3ème pilier A
- Retraits échelonnés pour la fiscalité
- Utilisation de la LPP pour l’immobilier
Maîtriser vos années de cotisation, optimiser vos rachats LPP et planifier vos retraits selon votre situation familiale sont les piliers d’une retraite sereine. Anticipez dès maintenant ces paramètres pour garantir votre confort futur. Un bilan personnalisé sécurisera durablement votre niveau de vie de retraité.