

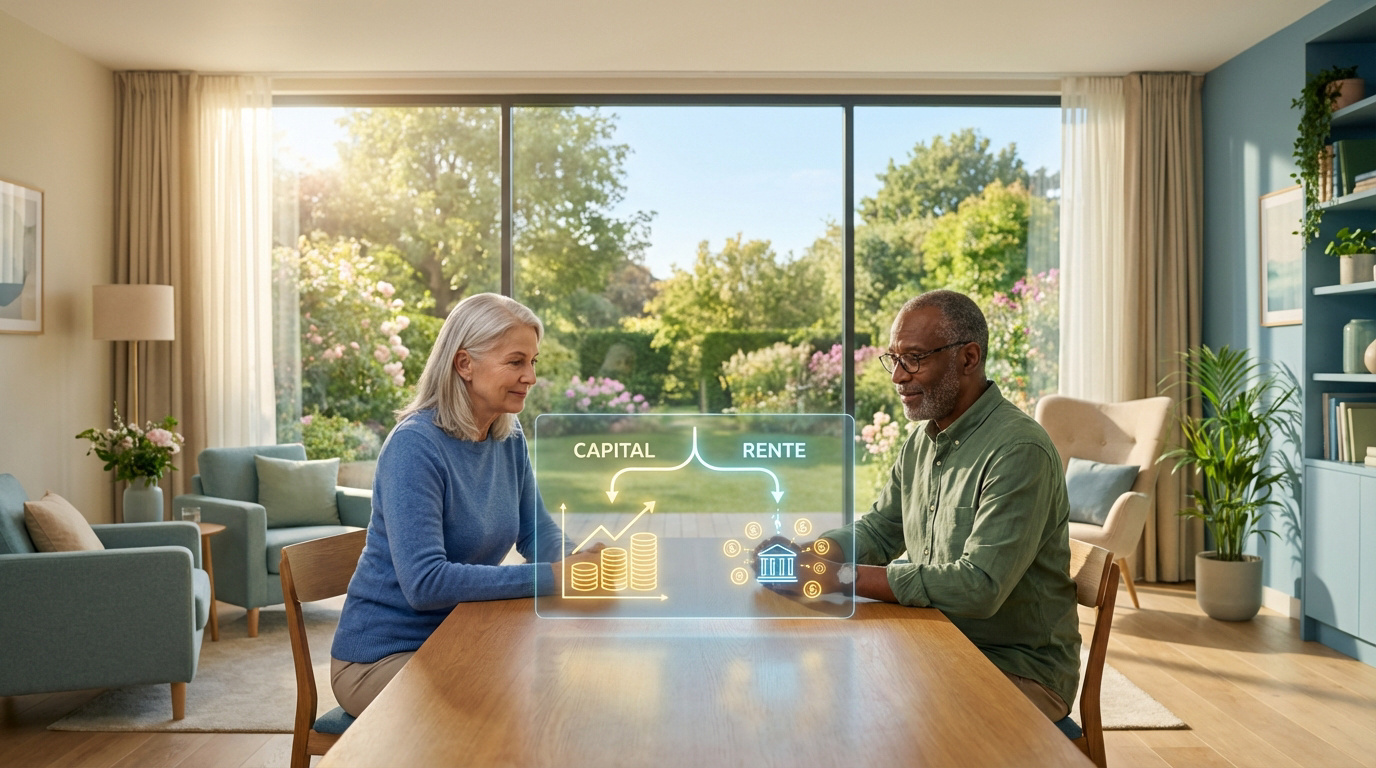
Fiscalité sortie PER : optimiser son capital ou sa rente
Ce qu’il faut retenir : l’efficacité du PER repose sur l’arbitrage entre déduction fiscale immédiate et imposition au dénouement. Pour les revenus élevés, déduire les versements à l’entrée maximise l’épargne, tandis qu’un retrait fractionné en capital permet de lisser la fiscalité à la sortie. Un abattement de 152 500 €