Craignez-vous que l’impôt ne vienne grignoter vos économies au moment de liquider votre Plan d’Épargne Retraite ? Comprendre la fiscalité du PER est indispensable pour arbitrer efficacement entre une sortie en capital ou en rente viagère selon votre tranche d’imposition. Cet article détaille les stratégies de retrait fractionné et les abattements par âge afin de maximiser votre futur reste à vivre. Découvrez comment transformer vos versements volontaires en un levier patrimonial puissant tout en protégeant la transmission de votre capital à vos proches.
- Le lien direct entre déduction à l’entrée et imposition à la sortie
- Sortie en capital : comment éviter le coup de massue fiscal ?
- 3 points clés sur la rente viagère et ses abattements
- Fiscalité propre aux déblocages anticipés et compartiments pros
- Pourquoi un bilan patrimonial à Genève change la donne ?
Le lien direct entre déduction à l’entrée et imposition à la sortie
Après avoir ouvert un PER, le premier réflexe est souvent fiscal. Mais attention, ce cadeau de l’État à l’entrée se paie plus tard, lors du retrait.
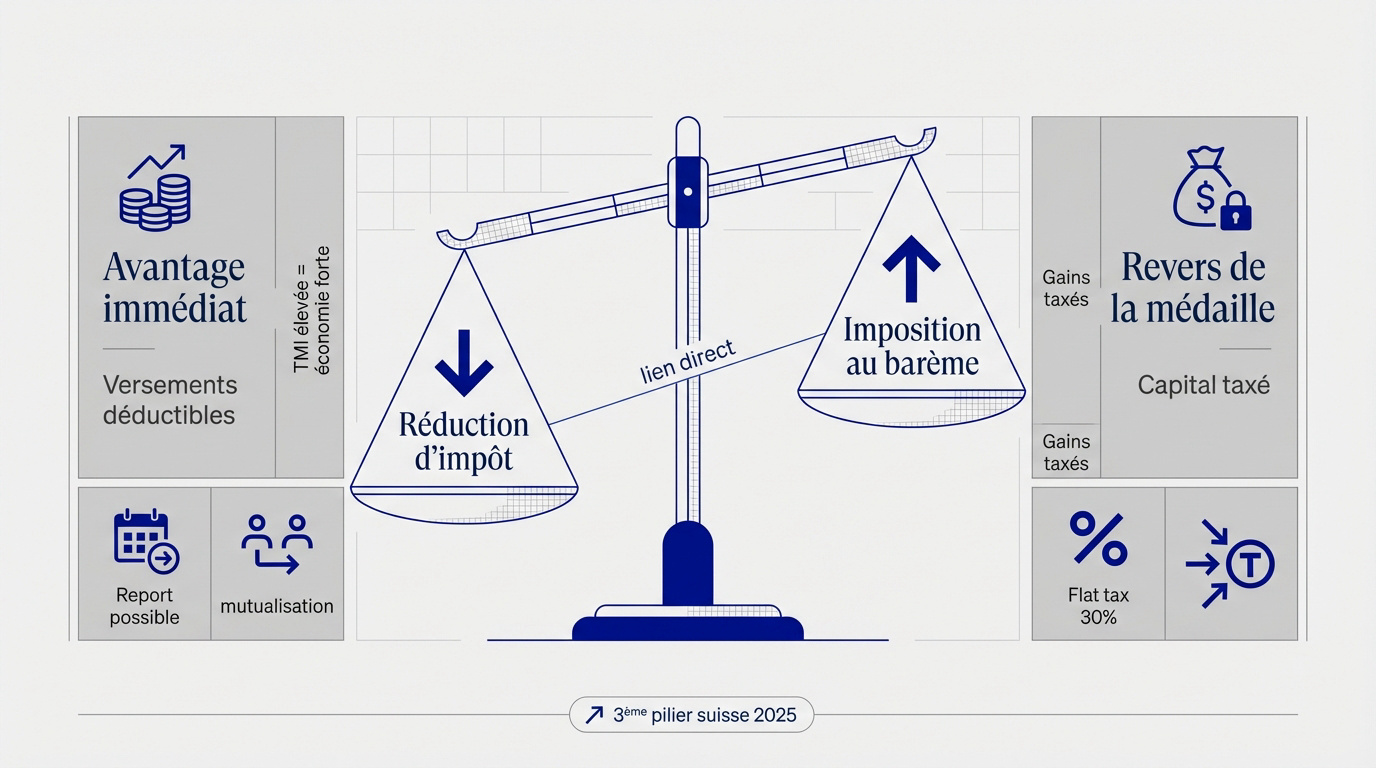
L’avantage immédiat de la déduction des versements volontaires
Vos versements s’imputent sur votre revenu global. Plus votre Tranche Marginale d’Imposition est haute, plus la réduction d’impôt est forte. C’est un levier puissant pour les gros revenus.
Le report des plafonds de déduction non consommés et la mutualisation possible entre conjoints ou partenaires de PACS constituent des astuces fiscales souvent oubliées.
Il est important de noter que ce choix n’est pas obligatoire. On peut renoncer à la déduction pour alléger la note finale. Tout dépend de votre stratégie long terme.
Consultez aussi le 3eme pilier suisse 2025 : Stratégie optimale 3a/3b.
Comment optimiser votre sortie en capital ou en rente à la retraite ? La réponse dépend de votre TMI actuelle face à celle de votre future retraite.
Le revers de la médaille lors de la liquidation du contrat
Au moment du retrait, le fisc récupère sa mise. Le capital correspondant aux versements déduits est taxé au barème de l’impôt. C’est le principe du différé d’imposition.
Les gains, eux, subissent un traitement différent. Ils sont soumis au Prélèvement Forfaitaire Unique (PFU) de 30 %. On parle ici de la flat tax.
- Le capital est taxé selon votre TMI de retraité ;
- Les intérêts subissent le PFU de 30 % ;
- prélèvements sociaux sont inclus dans le PFU.
La note peut être salée sans précaution. Anticiper avec un conseiller financier Genève est donc une nécessité absolue.
Sortie en capital : comment éviter le coup de massue fiscal ?
Si vous optez pour le capital plutôt que la rente, la méthode de retrait change tout. Voici comment ne pas tout laisser au fisc.
La distinction entre remboursement des versements et gains
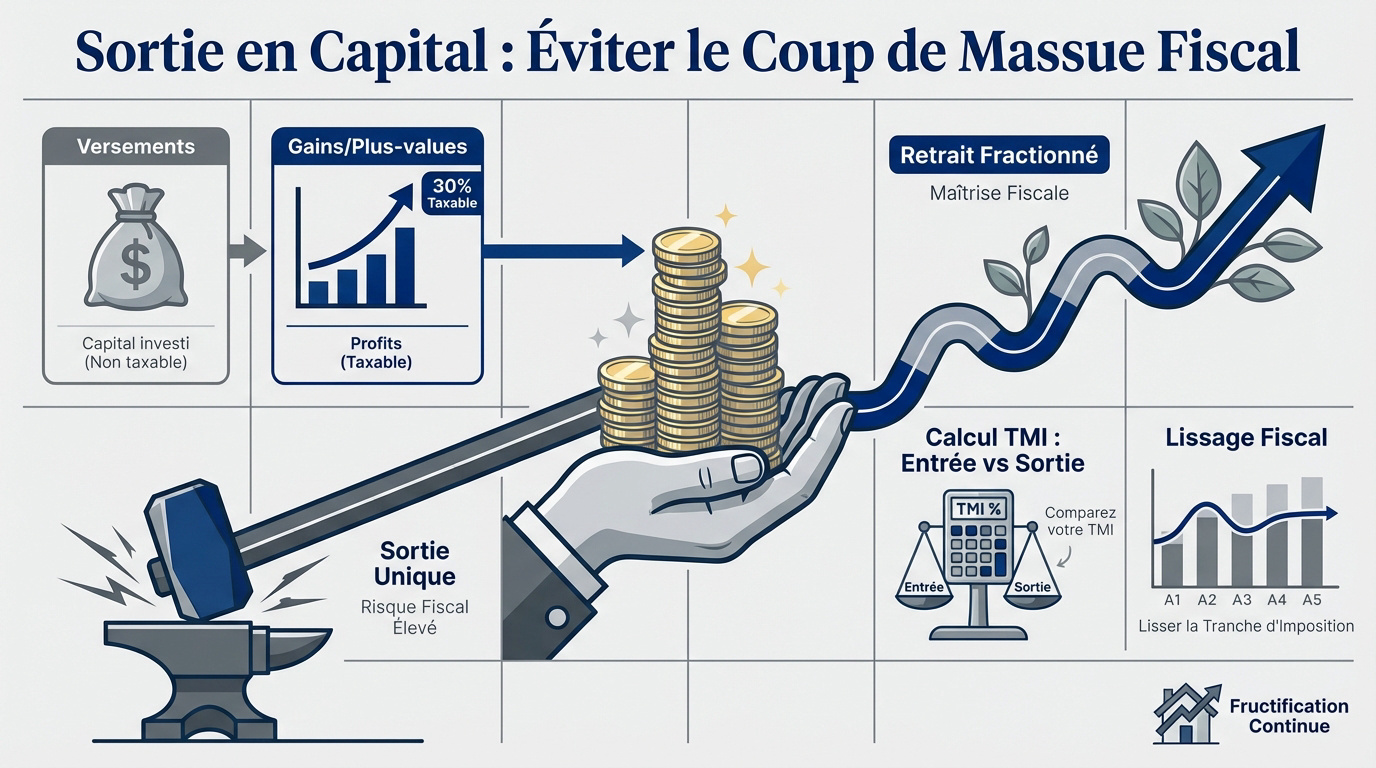
Il faut bien séparer ce que vous avez versé de ce que le contrat a généré. La part des versements non déduits est totalement exonérée d’impôt. C’est un point essentiel pour votre calcul.
Si vous n’avez pas défiscalisé à l’entrée, vous ne payez rien sur le capital à la sortie. Seules les plus-values restent taxables à 30 %. C’est un calcul à faire dès l’ouverture.
Comparer l’avantage d’une TMI élevée à l’entrée face à une TMI plus faible à la retraite est primordial pour évaluer le gain réel.
Pour vos placements, découvrez les ETF pour Frontaliers: Optimiser Fiscalité avec PEA.
L’intérêt du retrait fractionné pour lisser sa tranche d’imposition
Sortir tout son capital d’un coup est souvent une erreur stratégique. Cela risque de vous faire bondir dans une tranche d’imposition supérieure. Le retrait fractionné permet de lisser cette charge fiscale.
Utilisez le retrait fractionné sur plusieurs années pour rester dans une tranche d’imposition basse et laisser le capital fructifier.
En étalant les sorties sur cinq ou dix ans, vous restez maître de votre fiscalité. Vous profitez aussi de la fructification continue du capital restant.
Caler ces retraits sur la baisse de vos revenus à la retraite est malin. Votre TMI sera naturellement plus basse qu’en période d’activité.
C’est une gestion de bon père de famille. On évite ainsi les mauvaises surprises. Pour un bilan complet, contactez un conseiller financier Genève.
3 points clés sur la rente viagère et ses abattements
Pour ceux qui craignent de manquer de ressources, la rente offre une sécurité. Mais sa fiscalité dépend énormément de votre âge.
Le calcul de l’abattement selon l’âge au premier versement
La rente n’est taxée que sur une fraction de son montant. Cet abattement dépend de l’âge auquel vous déclenchez vos droits. Plus on est âgé, moins on paie.
| Âge au premier versement | Part imposable de la rente | Abattement fiscal |
|---|---|---|
| Moins de 50 ans | 70 % | 30 % |
| 50-59 ans | 50 % | 50 % |
| 60-69 ans | 40 % | 60 % |
| Plus de 70 ans | 30 % | 70 % |
Les rentes issues de versements déduits suivent le régime des pensions. Celles issues de versements non déduits profitent du régime des rentes onéreuses.
La différence est majeure pour votre reste à vivre. Ne négligez pas ce point.
Arbitrage entre sécurité du revenu et liberté de transmission
Choisir la rente, c’est parier sur la longévité. C’est un revenu garanti à vie, quoi qu’il arrive. En revanche, le capital est définitivement aliéné par l’assureur.
Pour vos héritiers, c’est souvent une mauvaise opération. Sauf option de réversion, le capital non consommé est perdu au décès. Le capital offre plus de liberté.
N’oubliez pas les prélèvements sociaux de 17,2 %. Ils s’appliquent sur la part imposable de la rente. Cela réduit encore le montant net perçu.
Prenez contact avec un conseiller financier Genève pour optimiser votre stratégie.
Fiscalité propre aux déblocages anticipés et compartiments pros
La vie réserve parfois des surprises, bonnes ou mauvaises. Le PER permet de sortir plus tôt, mais les règles fiscales varient.
Les règles fiscales pour l’achat de la résidence principale
Utiliser son PER pour acheter sa maison est possible. C’est le seul cas de déblocage « plaisir ». Mais attention, la fiscalité est la même qu’à la retraite.
Le capital retiré est imposé à votre TMI actuelle. Si vous êtes en pleine activité, la note peut être très lourde. Les gains restent taxés à 30 % pour votre résidence principale.
L’achat d’un logement est taxé selon votre TMI. À l’inverse, les accidents de la vie sont exonérés d’impôt sur le revenu.
À l’inverse, les accidents de la vie (chômage, décès, invalidité) sont exonérés. Seuls les prélèvements sociaux sur les gains sont dus. C’est un filet de sécurité.
Il faut donc bien peser le pour et le contre. Un retrait précipité coûte cher.
Les particularités des compartiments collectif et obligatoire
L’argent venant de l’entreprise a ses propres règles. L’intéressement et la participation versés sur le PER sont exonérés d’impôt à la sortie. C’est un avantage massif.
Le compartiment obligatoire, lui, ne permet qu’une sortie en rente. Celle-ci est taxée comme une pension de retraite classique. On n’a pas la liberté du capital ici avec le PER obligatoire.
- Intéressement : exonéré d’impôt
- Versements obligatoires : sortie en rente uniquement
- Abondement employeur : fiscalité avantageuse
Chaque poche du PER a son propre destin fiscal. Il faut les gérer séparément.
Anticipez votre fin de carrière. Nos experts vous accompagnent pour structurer votre sortie.
Pourquoi un bilan patrimonial à Genève change la donne ?
Naviguer seul dans ces eaux fiscales est risqué. Un regard expert permet de transformer ces contraintes en opportunités réelles.
L’optimisation de la transmission via le PER assurantiel
Le PER assurantiel est un outil de transmission redoutable. Avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 euros. C’est identique à l’assurance-vie, mais avec la déduction à l’entrée en plus.
Après 70 ans, l’abattement global tombe à 30 500 euros. Cependant, les gains générés après cet âge sont totalement exonérés. C’est un point technique crucial.
152 500 € d’abattement par bénéficiaire.
30 500 € d’abattement global sur les primes.
Optimiser fiscalité patrimoine | Guide pratique 2026.
Comparer ces deux enveloppes est indispensable. Le PER peut parfois surpasser l’assurance-vie pour protéger vos proches. Tout dépend de votre âge.
Prendre rendez-vous pour une planification fiscale personnalisée
Chaque situation est unique, surtout pour les frontaliers ou résidents suisses. Un conseiller financier à Genève saura ajuster votre stratégie. Ne laissez pas le hasard décider.
Un bilan patrimonial complet permet d’aligner vos investissements sur vos besoins futurs. Nous analysons votre prévoyance, votre fiscalité et vos projets. C’est la clé d’une retraite sereine.
Prenez rendez-vous dès maintenant avec nos experts. Nous vous aidons à choisir entre capital et rente avec des simulations concrètes. Votre avenir financier mérite cette précision.
La fiscalité ne doit plus être un frein. Elle doit devenir votre alliée.
Pour réussir votre sortie de PER, retenez trois piliers : l’arbitrage selon votre TMI, le lissage par retrait fractionné et l’anticipation des abattements selon l’âge. Maîtriser la fiscalité du Plan d’Épargne Retraite transforme vos économies en revenus optimisés. Agissez dès maintenant avec un bilan patrimonial pour garantir votre sérénité future. Votre stratégie d’aujourd’hui définit votre liberté de demain.