Le 31 mars est la date limite pour demander la rectification de l’impôt à la source des travailleurs frontaliers en Suisse. Passé ce jour, elle ne se rattrape plus.
Le barème ignore vos déductions réelles. On vous montre comment les faire valoir.
Rectification de l’impôt à la source : que peut-elle vraiment corriger ?
À Genève, l’employeur retient l’impôt directement sur votre salaire. Il applique un barème qui tient compte du revenu brut, de votre situation familiale et de certaines déductions forfaitaires. Le montant prélevé chaque mois n’est qu’un acompte. Il ne reflète pas toute votre situation fiscale.
La Demande de rectification de l’imposition à la source, ou DRIS, permet de corriger une erreur de prélèvement. Elle permet aussi de faire prendre en compte un élément personnel qui a échappé au calcul. Elle peut porter sur :
- un enfant ou un changement de situation familiale ;
- une erreur de barème ;
- un changement de situation survenu pendant l’année ;
- certaines déductions personnelles prévues par les règles de l’impôt à la source.
Attention toutefois : la DRIS ne transforme pas le prélèvement en déclaration complète. Pour faire examiner vos frais réellement payés, demandez une taxation ordinaire ultérieure, la TOU. Elle ouvre un examen plus large de vos revenus, de votre fortune et de vos déductions.
Trois procédures se distinguent alors :
Trois procédures, trois portées
-
DRIS
Elle corrige un prélèvement ou une situation mal enregistrée, dans un examen ciblé.
-
TOU
Elle reprend l’ensemble de la situation fiscale et permet de faire valoir vos frais effectifs.
-
Barème initial
Elle applique déjà certains forfaits, mais ignore les dépenses que vous avez réellement engagées.
Qui peut demander une TOU en tant que quasi-résident ?
Vous êtes frontalier et domicilié en France ? Vous pouvez demander une TOU si au moins 90 % des revenus bruts mondiaux de votre foyer sont imposables en Suisse. À Genève, certaines situations permettent aussi d’y prétendre sous ce seuil.
La règle générale est cumulative : au moins 90 % des revenus bruts mondiaux du foyer doivent être imposables en Suisse. Ce seuil découle de l’article 99a de la loi fédérale sur l’impôt fédéral direct et de l’article 14 de l’ordonnance sur l’impôt à la source.
Le calcul suit quatre étapes :
- additionner les revenus bruts perçus dans le monde entier ;
- ajouter, pour un couple marié, les revenus bruts mondiaux du conjoint ;
- identifier la part de ces revenus imposable en Suisse selon les règles fiscales internationales ;
- diviser cette part suisse par le total mondial.
Le revenu du conjoint peut faire basculer le résultat.
Un salaire genevois de 75 000 CHF, ajouté à 35 000 CHF perçus par le conjoint et imposables en France, ne représente que 68,18 % des revenus du couple imposables en Suisse. Dans ce cas, le couple ne remplit pas la condition générale.
Certaines situations permettent malgré tout de demander une TOU sous le seuil de 90 %.
Genève prévoit notamment les cas suivants :
- certaines déductions ne peuvent pas être prises dans le pays de résidence ;
- des cotisations de prévoyance étrangère sont admises par une convention fiscale ;
- une garde alternée remplit les conditions du splitting partiel.
La demande se renouvelle chaque année. Une demande acceptée pour 2025 ne couvre pas 2026 : le seuil de 90 % et les autres conditions sont réexaminés pour chaque année fiscale.
Comment déposer la demande, et que se passe-t-il ensuite ?
La démarche compte sept étapes. Le point délicat se situe avant le dépôt : il faut choisir entre DRIS et TOU, vérifier son éligibilité et simuler le résultat, car une demande déposée devient irrévocable.
1. Réunissez les informations de l’année concernée. Préparez vos revenus bruts mondiaux, ceux de votre conjoint, les montants imposables en Suisse et les déductions envisagées. Pour un couple, un seul formulaire nominatif est prévu.
2. Choisissez la bonne procédure. La DRIS convient à une correction technique ou familiale ciblée. La TOU s’impose si vous voulez faire valoir des déductions réelles, comme un pilier 3a, un rachat LPP ou des frais de garde. Les deux procédures sont alternatives.
3. Simulez l’éligibilité et le résultat. Vérifiez le seuil de 90 %, estimez les déductions admises et comparez l’impôt final probable aux retenues déjà payées. Faites ce calcul avant le dépôt : une demande de TOU ne peut plus être annulée, même si le résultat vous déçoit.
4. Remplissez le formulaire DRIS/TOU. Utilisez le formulaire nominatif officiel, disponible en ligne dans votre espace fiscal e-démarches ou sur papier. Une demande rédigée sur papier libre ne remplace pas ce formulaire.
5. Déposez avant le 31 mars. En ligne, vous obtenez immédiatement une preuve de dépôt. Sur papier, datez et signez le formulaire, puis envoyez-le au Service de l’impôt à la source de l’Administration fiscale cantonale, de préférence en recommandé. Si une pièce manque, déposez malgré tout dans les délais et transmettez-la ensuite : attendre un certificat ou une facture ne prolonge pas le délai légal.
6. Recevez la déclaration fiscale. Si la TOU est recevable, le Service de la taxation des personnes physiques vous adresse une déclaration d’impôt, que vous avez deux mois pour compléter et signer avec les justificatifs. En tant que résident français, joignez aussi le formulaire de quasi-résident et prenez les dispositions pour recevoir la correspondance fiscale à l’étranger.
7. Répondez aux demandes et contrôlez la décision. L’administration peut réclamer une pièce, une explication sur un revenu ou une précision sur le calcul du seuil. Une réponse incomplète retarde le traitement, voire conduit à un refus. Vous recevrez ensuite un avis de taxation, les bordereaux d’impôt cantonal, communal et fédéral direct, ainsi qu’un relevé de compte qui tient compte de l’impôt déjà prélevé par l’employeur.
Quels frais et justificatifs préparer ?
L’administration vérifie trois points. Vos revenus bruts, d’abord. Votre droit aux déductions, ensuite. Enfin, la réalité des montants annoncés. Une dépense estimée ou arrondie ne suffit pas toujours. Surtout si plusieurs membres du foyer sont concernés.
Préparez notamment :
- Le certificat de salaire suisse ou l’attestation-quittance : il confirme le salaire brut, l’impôt prélevé à la source et les éventuels remboursements de frais. Gardez aussi les certificats de vos revenus de remplacement.
- Les revenus du conjoint : joignez les justificatifs de salaires, de revenus immobiliers, de pensions, d’intérêts et d’autres revenus bruts perçus en France ou ailleurs. Ils entrent dans le calcul du seuil de 90 % pour un couple marié.
- Le rachat de deuxième pilier : demandez à votre caisse de pension une attestation du rachat réalisé pendant l’année fiscale. Le montant doit correspondre au versement effectivement effectué.
- Les intérêts hypothécaires : demandez à la banque un relevé annuel des intérêts réellement payés. Le remboursement du capital ne constitue pas un intérêt déductible.
- Les frais de garde des enfants : conservez factures, attestations de paiement et éléments identifiant l’enfant gardé et la période concernée. Les frais doivent être effectifs, justifiés et liés à une activité professionnelle, à une formation ou à l’impossibilité pour les parents d’assurer eux-mêmes la garde.
- Les frais professionnels et de formation : réunissez les justificatifs de déplacement, de repas, de matériel ou de perfectionnement directement liés à votre activité. Ils doivent être nécessaires à l’obtention du revenu et prouvés par des documents.
Avant d’envoyer votre demande
- Certificat de salaire suisse ou attestation-quittance en main
- Revenus du conjoint rassemblés, y compris ceux perçus hors Suisse
- Attestation de rachat du deuxième pilier pour l’année fiscale
- Relevé annuel des intérêts hypothécaires réellement payés
- Factures et attestations pour les frais de garde des enfants
- Justificatifs de frais professionnels et de formation
Quels délais respecter, et quand le prélèvement devient-il définitif ?
Le délai principal court à partir de la fin de l’année d’imposition. Pour les revenus prélevés en 2025, le formulaire DRIS/TOU devait parvenir à l’administration au plus tard le 31 mars 2026. Pour les revenus 2026, l’échéance sera le 31 mars 2027.
| Situation | Délai et point de départ | Effet d’un dépassement |
|---|---|---|
| DRIS ou demande de TOU | 31 mars de l’année suivant celle du prélèvement | La demande tardive n’est pas acceptée pour l’année concernée |
| Justificatifs manquants | À transmettre après le dépôt, dans les meilleurs délais | Le dépôt reste daté par le formulaire, mais le dossier peut rester incomplet |
| Déclaration fiscale après une TOU | Deux mois dès la réception de la déclaration envoyée par l’administration | Le traitement peut être bloqué et la TOU refusée |
| Réclamation contre une décision de taxation | 30 jours dès la réception du bordereau ou de la décision | La décision devient difficilement contestable hors délai |
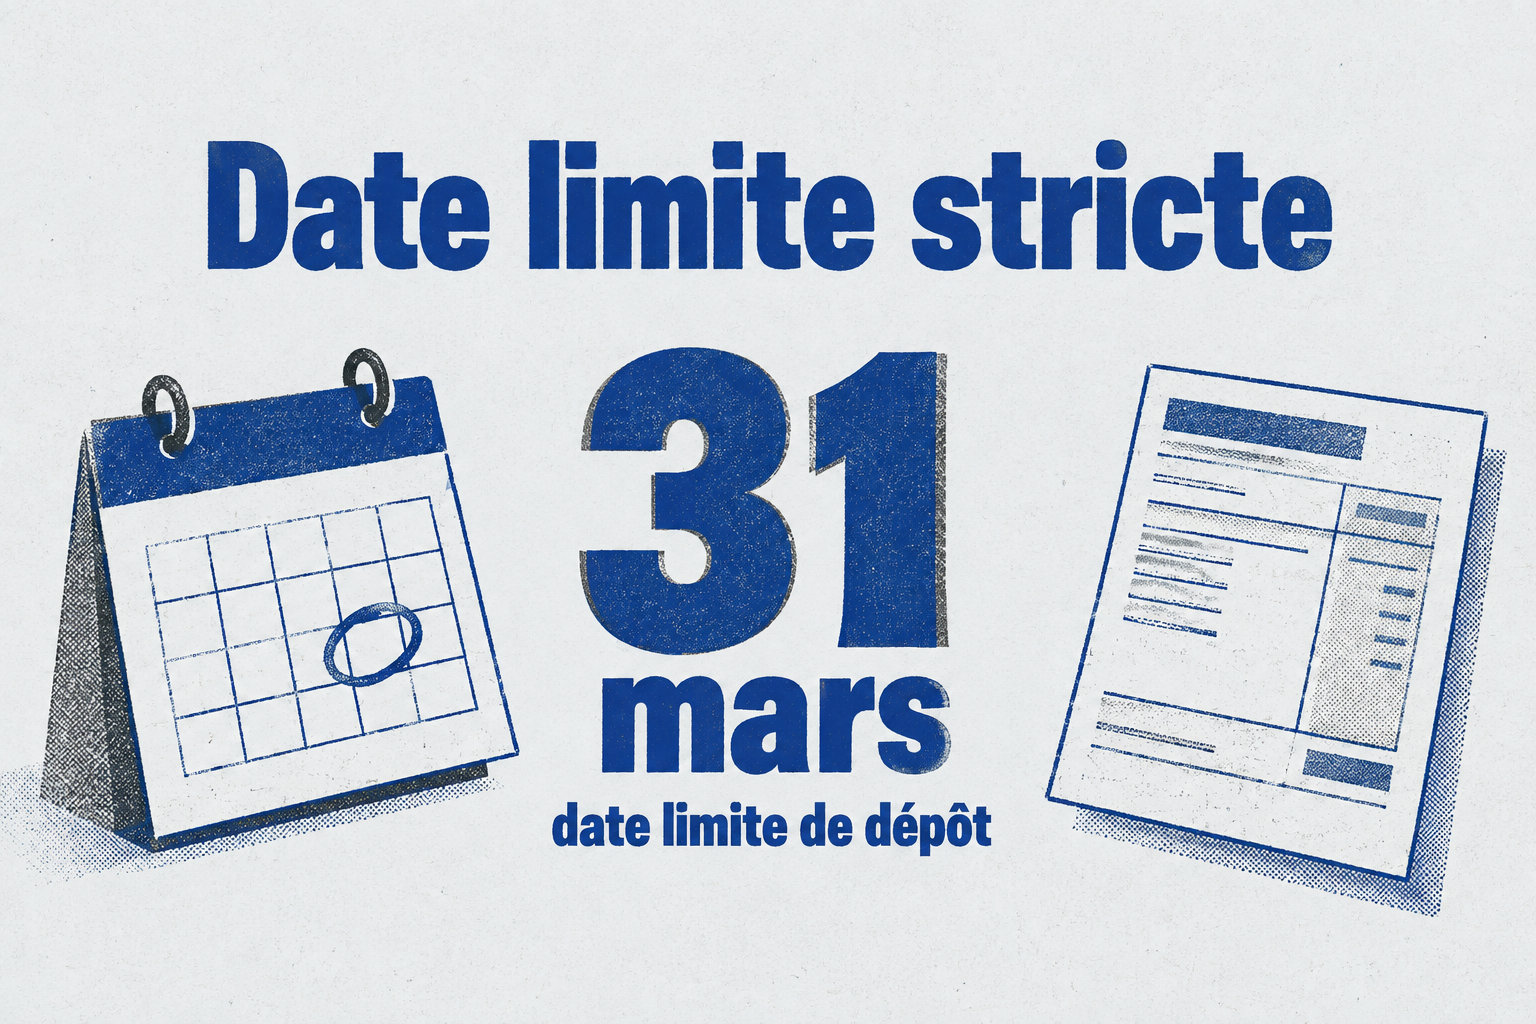
Attention : le délai du 31 mars est strict et non prorogeable. Même si le certificat de salaire arrive tardivement, le formulaire doit être déposé avant l’échéance.
Un dépôt en avril ne rattrape pas l’année concernée, et une demande manquée ne se reporte pas sur l’année suivante : chaque année fiscale fait l’objet d’une demande distincte, à déposer avant le 31 mars de l’année suivante.
Si aucune demande n’est déposée dans le délai et qu’aucune TOU d’office ne s’applique, l’impôt retenu par l’employeur devient définitif pour l’année concernée.
Quel résultat financier peut-on espérer ?
Une simulation donne un ordre de grandeur, pas une garantie de remboursement. Le montant final dépend de votre revenu, de votre canton et de votre situation familiale. Il dépend aussi de l’impôt fédéral direct et des justificatifs acceptés.
Prenons le cas d’un salarié frontalier qui travaille à Genève. Il vit en France avec son conjoint et deux enfants. Une grande partie de ses revenus est imposable en Suisse. Le seuil de quasi-résidence peut donc être envisagé, sous réserve du calcul complet.
Les déductions annuelles retenues atteignent environ 30 000 CHF :
- Pilier 3a : 7 258 CHF
- Intérêts hypothécaires : 9 000 CHF
- Frais de garde des enfants : 7 000 CHF
- Rachat de deuxième pilier : 5 000 CHF
- Frais professionnels effectifs : 1 742 CHF
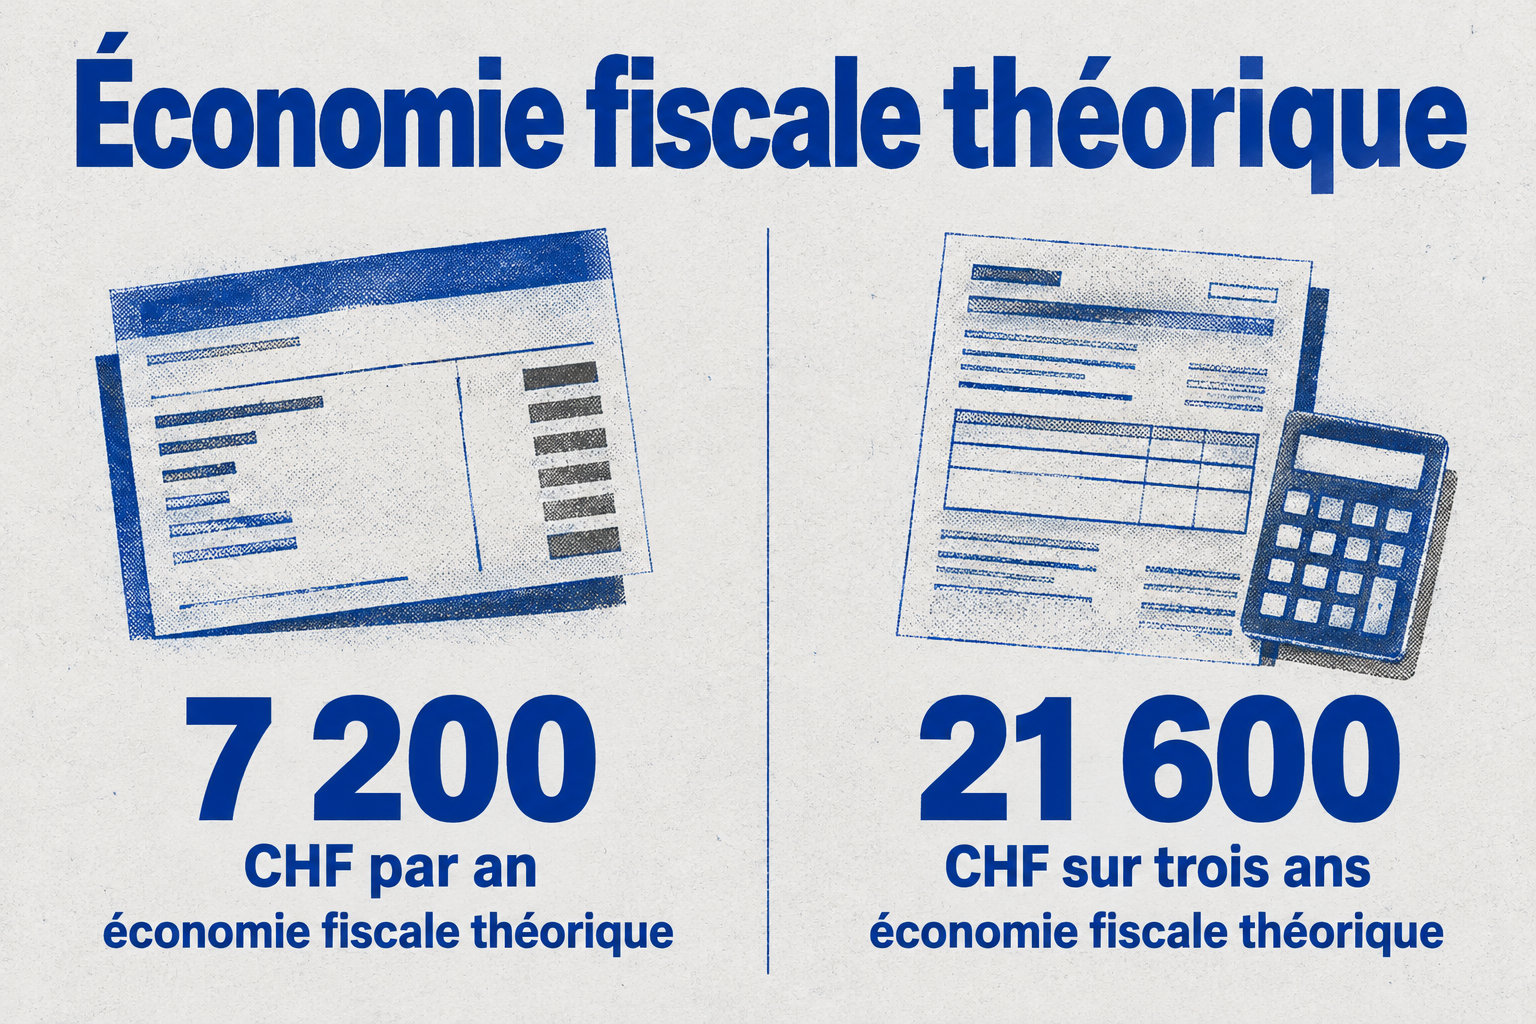
Avec un taux marginal hypothétique de 24 %, l’économie fiscale atteint environ 7 200 CHF par an. Sur trois ans, cela fait près de 21 600 CHF. Ce calcul ne correspond pas à un dossier réel et ne préjuge pas de la décision de l’administration.
Quels risques vérifier avant d’envoyer le dossier ?
La TOU devient intéressante quand vos déductions réelles dépassent les forfaits déjà intégrés au barème. Si vos dépenses sont faibles ou mal documentées, l’économie fiscale peut être limitée ou nulle, voire laisser un solde à payer.
Vérifiez, par ordre de priorité :
- Le montant réel des déductions : ne retenez que les dépenses payées pendant l’année et admises par les règles fiscales
- Le revenu du conjoint : un salaire ou un revenu immobilier en France peut faire passer le foyer sous le seuil de 90 %
- Le caractère irrévocable : après le dépôt, la demande ne peut plus être annulée, même si la taxation finale vous est défavorable
- Le risque de solde : l’impôt final peut dépasser les retenues mensuelles déjà versées
- Le calendrier : l’éligibilité doit être vérifiée bien avant le 31 mars
Cette démarche genevoise ne remplace pas vos obligations fiscales françaises. La TOU concerne l’imposition suisse et ne dispense pas de déclarer vos revenus en France.
Quelles obligations après le dépôt ?
Une fois votre demande reçue, l’administration vérifie qu’elle est recevable. Elle contrôle aussi votre statut de quasi-résident. Si le seuil de 90 % n’est pas atteint, ou si une autre condition manque, elle peut refuser la TOU.
Un dossier incomplet ralentit le traitement, qui dure souvent plusieurs mois. Qu’il s’agisse d’une DRIS ou d’une TOU, répondez vite aux demandes de renseignements. Envoyez les documents manquants avant la date limite.
À la fin de la taxation, le relevé de compte déduit les retenues de l’employeur. Il tient compte aussi des versements volontaires éventuels.
Un solde en votre faveur vous est remboursé par virement sous 30 jours. Un solde dû doit être payé dans le même délai. Sinon, demandez un délai au service du recouvrement.
Vérifiez ce relevé. Si vos retenues salariales n’y figurent pas, écrivez à l’administration. Joignez vos attestations-quittances ou vos certificats de salaire.
Avant de valider votre relevé
- Vérifiez que les retenues de votre employeur figurent bien sur le relevé.
- Rassemblez vos attestations-quittances ou vos certificats de salaire.
- Notez la date de réception du courrier : le délai de 30 jours court à partir de là.
- Conservez une copie de chaque échange avec l’administration.
Vous n’êtes pas d’accord avec le bordereau ou la décision ? Déposez une réclamation écrite dans les 30 jours suivant sa réception. Joignez vos justificatifs et adressez-la au service compétent de l’Administration fiscale cantonale.
Le calcul du seuil, le choix entre DRIS et TOU ou l’évaluation des déductions peuvent poser problème. Un accompagnement spécialisé peut vous aider. Il simule le résultat, prépare les justificatifs et suit les échanges avec l’administration.
WallSwiss propose un accompagnement pour les démarches fiscales des travailleurs frontaliers.
Avant de déposer le formulaire, simulez le résultat : une demande de TOU ne peut plus être annulée, même si la taxation finale vous déçoit. Rappelez-vous aussi que chaque année fiscale fait l’objet d’une demande distincte, avec son propre seuil de 90 %.