Le pilier 3a est une épargne bloquée jusqu’à la retraite : on ne peut pas le retirer quand on veut.
Quand on a besoin de cet argent plus tôt, la question est simple : peut-on le retirer, et combien l’impôt prend-il au passage ?
Dans cet article, vous saurez dans quels cas le retrait est permis, comment le demander et quel impôt il entraîne.
Qu’est-ce que le retrait anticipé du pilier 3a ?
Le pilier 3a est une épargne bloquée jusqu’à la retraite. Le retrait anticipé est donc une exception légale. L’article 3 de l’OPP 3 en fixe six motifs, comme un départ définitif de Suisse.
Beaucoup pensent pouvoir sortir leur argent quand ils le veulent : c’est une idée reçue. Hors de ces cas, il reste bloqué. Pour savoir si votre cas en fait partie, voyez le guide sur les procédures du retrait 3e pilier.
Ne prévoyez donc pas le 3a comme une épargne de secours : gardez une réserve disponible à côté.
Le rachat 3a consiste à verser des cotisations pour combler des lacunes passées, pas à retirer.
La déduction a ses propres plafonds. En 2026, avec une affiliation au 2e pilier, vous déduisez jusqu’à 7 258 CHF par an. Sans cette affiliation, la limite tombe à 20 % du revenu d’activité, avec un maximum de 36 288 CHF.
Dans quels cas peut-on retirer son capital 3a plus tôt ?
La loi prévoit six motifs de retrait anticipé, et le logement en fait partie. Il sert à financer un achat ou une construction, à acheter une part de propriété ou à rembourser une hypothèque.
Pour préparer un achat, voyez les règles du 3ème pilier pour l’apport immobilier.
Un retrait pour le logement ne peut être demandé que tous les cinq ans, alors vérifiez la date de votre dernier retrait avant de déposer quoi que ce soit. Cinq ans, c’est long quand le compromis est déjà signé.
Chaque motif a sa condition :
- Invalidité : vous touchez une rente entière de l’AI, soit un taux d’au moins 70 %.
- Départ : vous quittez la Suisse pour de bon et devez prouver votre nouveau domicile à l’étranger.
- Indépendance : vous n’êtes plus soumis à la prévoyance professionnelle obligatoire.
- Changement d’activité : vous arrêtez votre activité indépendante pour en commencer une autre, de nature différente.
- Rachat LPP : le montant comble une lacune dans votre caisse de pension.
Comment demander un retrait anticipé, étape par étape ?
Commencez par la banque ou la fondation 3a. Demandez le formulaire de retrait correspondant à votre motif, puis déposez-le avec les justificatifs exigés pour ce motif. Demandez-lui le délai de traitement, et vérifiez que vos pièces restent valables.
Pour un logement, un changement d’activité indépendante ou un versement en espèces, votre conjoint ou partenaire enregistré doit donner son consentement écrit. Mieux vaut poser ces questions au téléphone avant de signer quoi que ce soit.
Cas particuliers
-
Rachat LPP : demandez la lacune
Demandez à votre caisse de pension la lacune et ses coordonnées de paiement. Pour le détail, voyez le guide sur la prévoyance professionnelle.
-
Départ : faites retenir l’impôt
Demandez à l’institution 3a de retenir l’impôt, puis gardez les justificatifs pour un éventuel remboursement.
-
Activité indépendante : déposez dans l’année
Déposez la demande sans attendre et joignez une attestation de la caisse de compensation AVS.
Quels documents fournir pour le retrait ?
Pour un retrait lié au logement, le dossier doit prouver le motif : l’achat ou la construction, l’usage personnel et le montant à financer. Si un prêt hypothécaire existe, joignez-le.
Demandez à l’institution 3a la liste exacte de votre opération, puis faites confirmer la durée de validité de chaque justificatif avant de déposer. Pour le rachat, voyez le guide sur le rachat pilier 3a.
Franchement, un appel à l’institution vaut mieux qu’un dossier refusé.
Chaque motif a ses propres pièces : rassemblez-les avant de déposer le dossier.
| Motif | Pièces à réunir | Point à vérifier |
|---|---|---|
| Achat | Contrat de vente ou pièce équivalente, avec le prix | Si l’institution accepte l’équivalent |
| Hypothèque | Preuve du prêt et montant restant dû | Le montant à la date du dépôt |
| Activité indépendante | Attestation de la caisse de compensation AVS | Pièces pour établir la date de début |
| Départ définitif | Attestation de départ de la commune, preuve de domicile à l’étranger | Pièces utiles demandées à la commune |
Quels délais pour demander le retrait ?
Pour une activité indépendante, vous avez un an, et ce délai part du jour où l’activité commence, pas du jour de votre demande. Un changement d’activité compte aussi si l’ancienne prend fin et qu’une autre, de nature différente, commence.
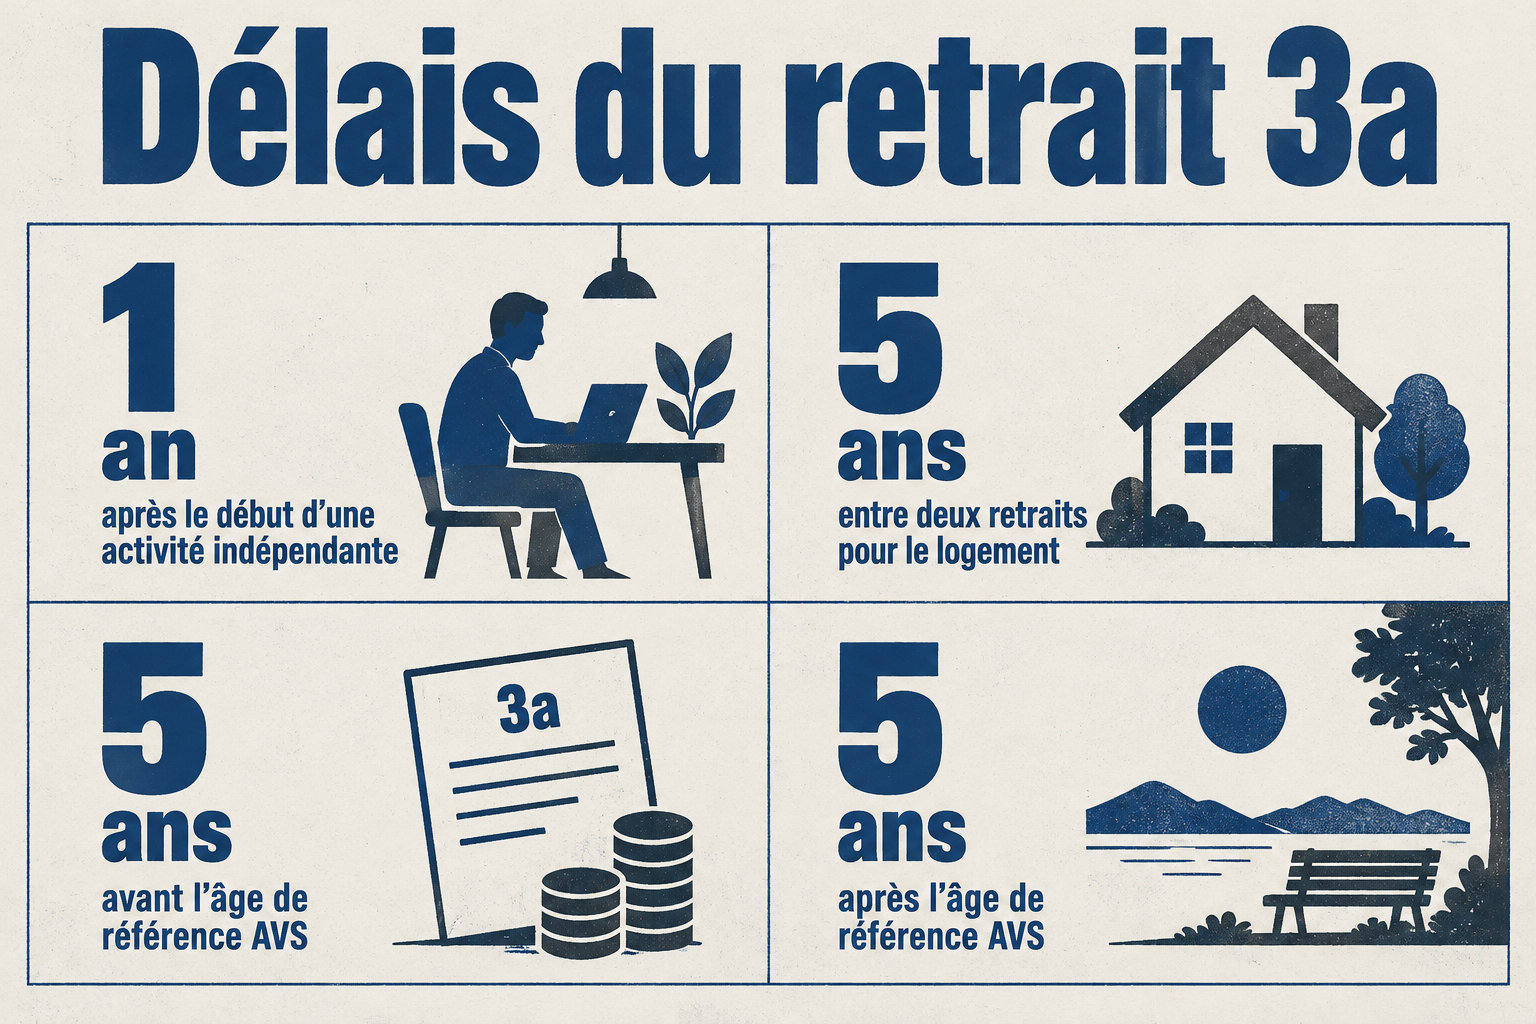
Le retrait pour le logement ne se répète pas : une nouvelle demande n’est possible qu’une fois tous les cinq ans. Notez la date de votre dernier retrait avant de vous lancer, c’est le piège le plus fréquent.
Pour le coût d’un départ à 62 ans, voyez la retraite anticipée à 62 ans en Suisse, puis retenez les bornes du 3a :
- Le versement est possible dès cinq ans avant l’âge de référence AVS, soit l’âge officiel de la retraite.
- Si vous travaillez encore, vous pouvez le reporter jusqu’à cinq ans après cet âge.
- Le blocage de trois ans après un rachat LPP ne touche pas le 3a, seulement les prestations du 2e pilier.
Combien d’impôt sur le capital 3a retiré ?
Le retrait n’est pas ajouté à votre salaire : il est imposé à part. L’impôt dépend de la somme retirée et de votre domicile fiscal, donc du canton et de la commune.
Plus la somme est élevée, plus le taux monte : c’est la progressivité. Autre piège : une autre prestation en capital versée la même année peut changer la charge totale. Avant de fixer la date, listez les autres versements prévus cette année-là.
Un retrait mal daté coûte cher : vérifiez l’année fiscale avant de signer.
Simulation avant le versement
Ce qui sert au calcul
- Le barème de l’année du versement
- Votre domicile fiscal à ce moment-là
- Le montant : 100 000 CHF
Ce que vous demandez
- Sans ce chiffre en main, vous ne savez pas ce qu’il vous restera. Demandez-le donc avant de signer.
- Une simulation écrite
- À l’administration fiscale cantonale
- Avant de signer la demande de retrait
Les cas particuliers et les erreurs à éviter
Quitter la Suisse change la facture. Le capital 3a versé à une personne domiciliée à l’étranger subit l’impôt suisse à la source, dont le barème dépend du canton compétent.
Cet impôt n’est pas forcément définitif : la convention fiscale avec votre pays de résidence fixe si et comment il vous est remboursé.
Ne le confondez pas avec l’impôt de votre nouveau pays, qui peut s’ajouter. Avant le versement, vérifiez le traitement fiscal dans les deux pays. Le piège le plus coûteux reste de découvrir la retenue après coup.
Pour récupérer l’impôt suisse, suivez ces étapes sans attendre :
- Demandez d’abord à l’administration fiscale de votre pays de résidence une attestation de résidence.
- Transmettez-la au plus vite à l’administration fiscale cantonale suisse compétente.
- Déposez la demande de remboursement dans les trois ans suivant le versement, sinon le droit est perdu.
- Ne confondez pas l’impôt suisse avec celui de votre nouveau pays : ce sont deux impôts distincts.
Retenez ceci : le 3a ne se retire que pour l’un des six motifs prévus par la loi, et l’impôt dépend du montant retiré et de votre canton.
Votre prochain pas : appelez votre institution 3a pour confirmer votre motif et la liste de vos pièces, puis demandez une simulation fiscale écrite avant de signer.