Vous arrive-t-il de voir votre compte bancaire se vider sans comprendre où part réellement votre argent, malgré l’application de certaines règles gestion budget ? Cet article détaille les cinq piliers fondamentaux pour reprendre le contrôle, en articulant votre stratégie budgétaire autour de la célèbre méthode 50/30/20 et du calcul précis de votre reste à vivre. Par conséquent, en traquant vos dépenses fantômes et en automatisant enfin votre épargne de précaution, vous transformerez votre gestion financière quotidienne en un véritable moteur de sérénité durable, loin du stress permanent des découverts bancaires imprévus.
- Adopter la règle 50/30/20 pour ventiler ses revenus
- Traquer les charges fixes et les dépenses fantômes
- Bâtir une épargne de précaution sans effort
- Optimiser sa gestion de budget avec les bons outils
Adopter la règle 50/30/20 pour ventiler ses revenus
Après avoir posé le constat d’une gestion parfois floue, voyons comment une méthode simple peut tout changer.
La règle d’or budgétaire impose que les dépenses courantes soient financées par les recettes, l’emprunt servant uniquement à l’investissement.
Répartir ses ressources entre besoins, envies et épargne
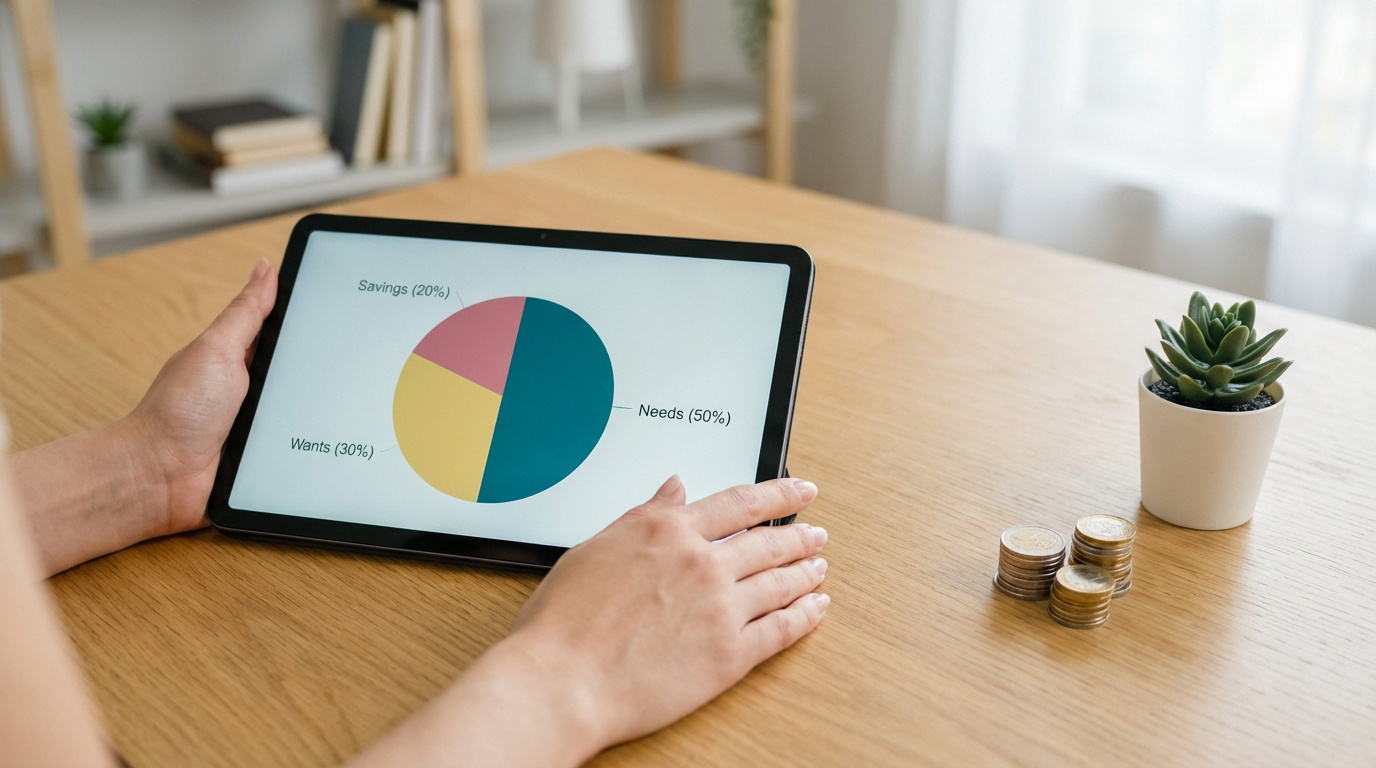
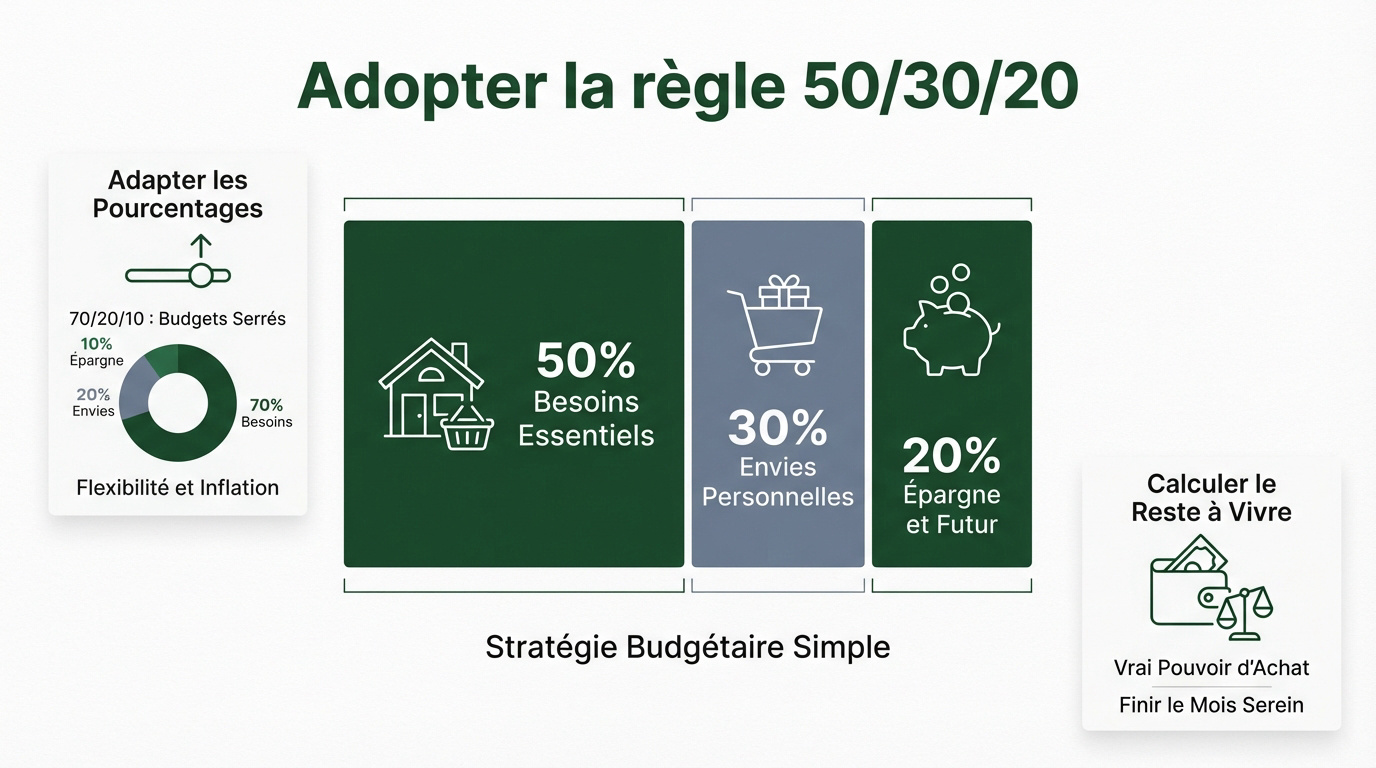
Allouez 50 % aux besoins, 30 % aux envies et 20 % à l’épargne. Cette stratégie budgétaire équilibre vos finances. Elle évite de vous priver.
Elle simplifie vos choix quotidiens. Adoptez une gestion financière stratégique pour bâtir un patrimoine solide.
Gagnez en clarté mentale. Votre avenir financier sera sous contrôle.
Adapter les pourcentages selon le niveau de vie et l’inflation
La variante 70/20/10 aide les budgets serrés. Priorisez toujours vos besoins vitaux. Notez que l’agilité prime.
70 % besoins, 20 % envies et 10 % épargne. Une réponse agile à la vie chère.
Restez flexible. Mais attention, ne supprimez pas tout plaisir pour éviter la frustration.
Ajustez vos curseurs. Soyez réaliste pour durer.
Calculer le reste à vivre pour éviter le découvert
Le reste à vivre, calculé après vos charges fixes, définit votre pouvoir d’achat réel. Ce montant est déterminant. Il guide vos dépenses.
Analyser ce montant garantit votre sérénité bancaire. Cela permet de finir vos mois sans stress.
En pratique, anticipez pour ne plus subir. Le calcul sauve vos comptes.
Prenez rendez-vous avec un conseiller financier en Suisse pour un bilan patrimonial complet.
Traquer les charges fixes et les dépenses fantômes
Une fois la structure en place, il faut s’attaquer aux fuites d’argent qui minent vos efforts.
Distinguer les coûts incompressibles des frais variables
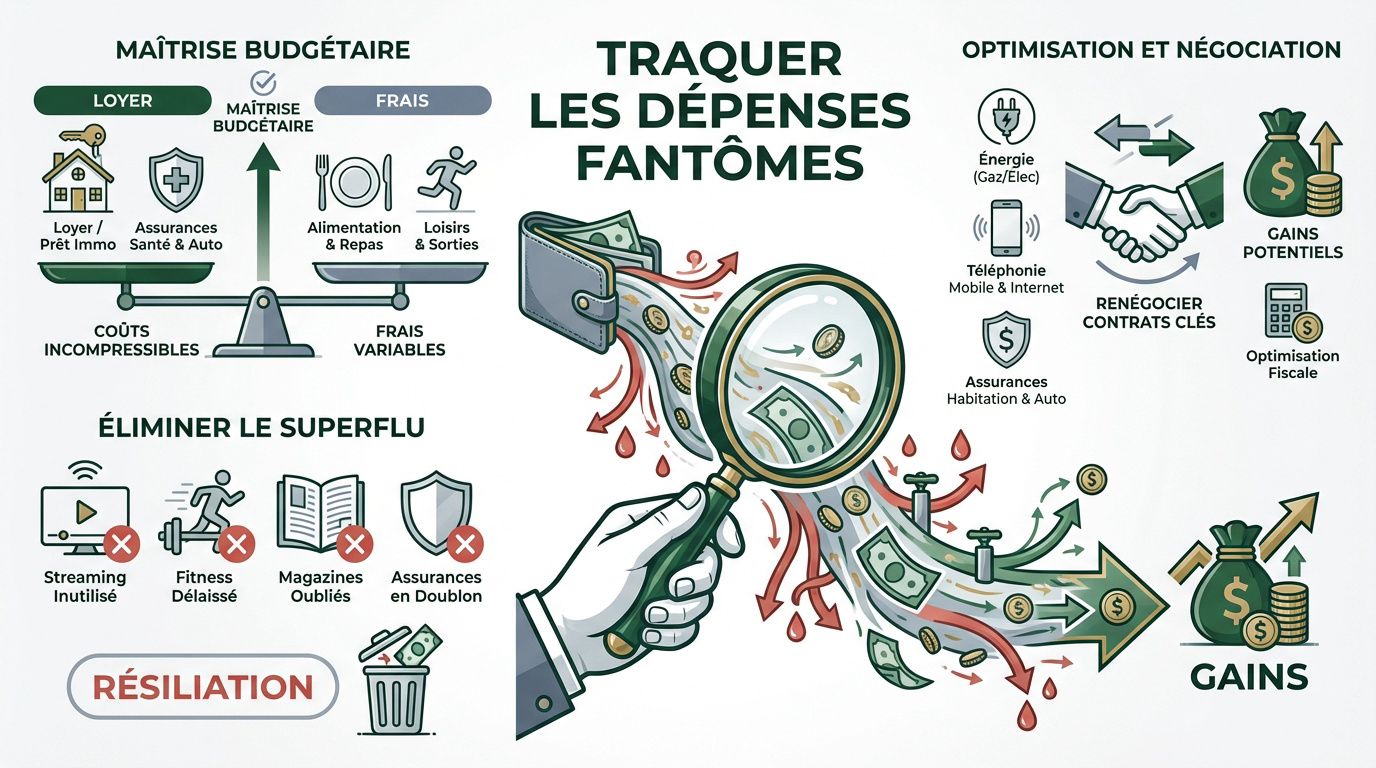
Votre loyer et vos assurances tombent chaque mois. À l’inverse, l’alimentation et les loisirs fluctuent selon vos envies. La clarté est le premier pas vers un équilibre financier sain.
Séparer ces postes garantit une meilleure maîtrise des coûts. Vous savez ainsi exactement où part votre argent durement gagné.
Visualisez vos flux sortants. Identifiez vos priorités vitales pour ne plus subir vos comptes bancaires.
Identifier et résilier les abonnements superflus
Traquez ces prélèvements oubliés comme le streaming ou le sport. On s’inscrit, puis on délaisse souvent le service. C’est de l’argent jeté par les fenêtres chaque mois. Pourtant, ces petites sommes cumulées pèsent lourd sur votre budget.
Faites le tri immédiatement parmi ces dépenses fantômes :
- Streaming vidéo inutilisé
- Applications de fitness délaissées
- Magazines jamais lus
- Assurances en doublon
Mise en concurrence annuelle des contrats d’énergie, d’assurance et de téléphonie pour optimiser le pouvoir d’achat.
Renégocier ses contrats pour regagner du pouvoir d’achat
Revoyez vos tarifs d’énergie, de mobile et vos assurances. La mise en concurrence est indispensable pour réduire la facture. Ne laissez pas la fidélité vous coûter cher.
Pensez aussi à l’optimisation fiscale avec une fiduciaire Genève particulier. C’est un levier souvent négligé mais puissant.
Gagnez des centaines d’euros facilement. Quelques appels téléphoniques suffisent souvent à tout changer.
Pour aller plus loin et structurer durablement votre capital, n’hésitez pas à prendre rendez-vous avec un conseiller financier pour réaliser un bilan patrimonial complet et optimiser votre stratégie d’investissement.
Bâtir une épargne de précaution sans effort
Réduire les dépenses libère de l’oxygène pour construire votre sécurité de demain.
Déterminer le montant idéal de son filet de sécurité
Combien faut-il mettre de côté ? Suivre des règles gestion budget implique de viser trois à six mois de salaire net. Ce matelas amortit les chocs brutaux. Vous dormirez mieux car ce stock réduit votre stress financier.
Une chaudière lâche ou une dent casse et ces imprévus coûtent cher. Avoir du cash disponible change tout. Cela évite surtout de plonger dans des crédits revolving toxiques pour votre portefeuille.
Choisissez votre palier de tranquillité maintenant. Voici les repères concrets pour structurer votre réserve selon vos besoins réels.
| Niveau de sécurité | Montant conseillé | Objectif |
|---|---|---|
| Minimum vital | 1 mois | Parer au plus pressé |
| Confort | 3 months | Gérer les imprévus courants |
| Sérénité totale | 6 mois | Sécurité financière absolue |
Automatiser ses virements pour se payer en premier
Programmez un virement automatique dès le jour de votre paye. C’est l’unique secret des finances saines. Mais attention, l’automatisme reste votre meilleur allié pour ne plus y réfléchir.
L’épargne de fin de mois est un mythe dangereux. Il ne reste jamais rien après les factures et les loisirs. En pratique, sans prévision, l’argent s’évapore systématiquement. C’est l’échec assuré pour vos futurs projets personnels.
Pensez aussi au long terme pour votre futur. Un retrait 3ème pilier peut s’envisager selon vos projets de vie.
Optimiser sa gestion de budget avec les bons outils
Pour tenir ces bonnes résolutions, s’équiper des bons instruments devient une nécessité tactique.
Utiliser la méthode des enveloppes ou des applications de suivi
Le « cash stuffing » permet de matérialiser l’argent liquide. Visualiser physiquement ses billets aide à freiner les sorties. Le numérique propose aussi un suivi en temps réel très performant aujourd’hui.
Comparez le vieux papier aux applications mobiles modernes. Chaque système possède ses propres forces. Choisissez l’outil qui correspond vraiment à votre discipline personnelle.
Dompter la psychologie de la dépense impulsive
Analysez vos achats émotionnels sans aucun détour. La dopamine pousse souvent à valider des paniers totalement inutiles. Imposez-vous donc un délai de réflexion de 48 heures. Ce recul permet d’évaluer le besoin réel.
Attendre deux jours avant de finaliser un achat non essentiel pour valider le besoin réel.
Reprenez enfin le contrôle sur vos pulsions quotidiennes. Votre compte en banque vous remerciera vraiment.
Transmettre les bons réflexes financiers dès le plus jeune âge
Impliquez vos enfants via des méthodes ludiques. L’argent de poche devient alors un support d’apprentissage concret. L’éducation financière commence à la maison, simplement.
Prêt pour l’étape suivante ? Prenez rendez-vous avec un conseiller financier à Genève pour un bilan patrimonial complet. Optimisez dès maintenant votre stratégie.
Adopter la répartition 50/30/20, éliminer les frais fantômes et automatiser votre épargne garantissent une stabilité durable. Appliquer ces règles de gestion de budget dès maintenant sécurise votre avenir financier. Saisissez ce contrôle pour bâtir une sérénité totale : votre liberté de demain se décide aujourd’hui !