Vous avez environ 50 ans et la retraite approche. Attendre 60 ans pour regarder vos revenus ne laisse plus grand-chose à corriger.
Vos rentes suffiront-elles à payer votre budget ? Cet article vous guide pas à pas, des documents à rassembler aux décisions sur la rente ou le capital.
Pourquoi faire le point sur sa prévoyance à 50 ans ?
À 50 ans, le bilan sert à mesurer deux revenus : la rente AVS, liée à vos années de cotisation, et la rente LPP, issue de votre caisse de pension. Comparez le total à votre budget : l’écart, c’est ce qui manque.
Pourquoi maintenant ? Avec 65 ans comme âge de référence pour les hommes, il reste une quinzaine d’années pour corriger un écart. Pour additionner AVS et LPP correctement, voyez la planification retraite suisse entre AVS et LPP.
Faites ce bilan cette année, pas à 60 ans : à ce moment-là, il ne reste plus que de petites corrections.
Refaites-le tous les trois à cinq ans. Refaites-le aussi dès qu’il y a un changement de travail, de logement, de situation familiale ou de projet de retraite, sans attendre la prochaine échéance.
Pour préparer les dernières années avant la retraite, voyez ce qu’il faut optimiser en pension.
Quels documents rassembler avant de commencer
Commencez par l’extrait AVS, gratuit en ligne auprès d’une caisse de compensation. Le courrier arrive en général sous deux à trois semaines.
Lisez ensuite le règlement de votre caisse de pension, même si c’est fastidieux. Il fixe l’âge de retraite possible, les options de rente et de capital, les retraits partiels, le délai et la forme de la demande.
Pour vos autres revenus, voyez les trois piliers de la retraite en Suisse. Ne décidez rien sur la rente ou le capital sans avoir lu ce règlement.
Pour vos avoirs de libre passage, voyez le libre passage LPP ; puis classez dans un seul dossier, chacun avec sa date :
- Votre certificat LPP et le règlement de votre caisse.
- Vos relevés de libre passage, les attestations 3a, vos déclarations et décisions de taxation.
- Vos relevés bancaires et de titres, vos assurances-vie, les documents sur votre logement et vos hypothèques.
- Pour Genève : les justificatifs des rachats et des cotisations LPP, vos certificats de salaire, les justificatifs des retraits en capital.
- Frontaliers : relevés de carrière, décomptes de salaire, attestations de cotisations et documents fiscaux des deux pays.
Combien rapporteront l’AVS, la LPP et l’épargne 3a
Ce que verse l’AVS
La rente AVS complète va de 1 260 à 2 520 CHF par mois en 2026. Un couple marié ne dépasse pas 3 780 CHF par mois à deux.
Une année manquante, ça compte : elle retire en principe un quarante-quatrième de la rente complète. Votre montant dépend aussi de vos revenus : demandez une estimation.
Ce que prévoit la caisse de pension
Votre certificat LPP donne votre avoir actuel et votre avoir projeté à la retraite, avec et sans intérêts, ainsi qu’une rente annuelle estimée. Regardez d’abord la rente : c’est elle qui compte pour votre budget.
Mais attention, cette rente repose sur des hypothèses de salaire, de taux d’intérêt et de taux de conversion. Elle n’est donc pas garantie. Pour comprendre ces termes, voyez le guide sur la prévoyance professionnelle.
Ce que rapporte l’épargne 3a
Avec une caisse de pension, le plafond 3a 2026 est de 7 258 CHF par an. Sans caisse, vous pouvez verser 20 % de votre revenu, jusqu’à 36 288 CHF.
Vérifiez donc votre affiliation avant de fixer votre versement. Si vous n’êtes pas affilié, visez ce plafond chaque année.
Pour savoir ce que vous toucherez, additionnez trois sources : l’AVS, la LPP et le 3a.
| Critère | AVS | LPP | Épargne 3a |
|---|---|---|---|
| Chiffre de départ | Rente mensuelle | Rente annuelle estimée du certificat | Solde de chaque compte ou police |
| Ce qui la fait varier | Années manquantes | Salaire, taux d’intérêt, conversion | Versements, rendements, frais |
| Calcul | Votre estimation AVS | Rente annuelle divisée par 12 | Projection avec les rendements de vos contrats |
13e rente AVS
Qui la reçoit
- Les bénéficiaires d’une rente de vieillesse en décembre 2026
- Le versement est automatique, sans démarche
Combien
- Un douzième des rentes de vieillesse versées dans l’année
- Plus vous avez touché de mois de rente, plus elle est élevée
À vérifier
- Calculez un douzième de vos versements pour contrôler le montant
- Vérifiez chaque montant sur votre décision de rente AVS
Comment calculer le besoin réel et la lacune à combler
On lit qu’il faut garder un pourcentage de son salaire. Ce repère sert à repérer un écart, pas à le mesurer, car il ne tient pas compte de votre loyer ni de vos dettes.
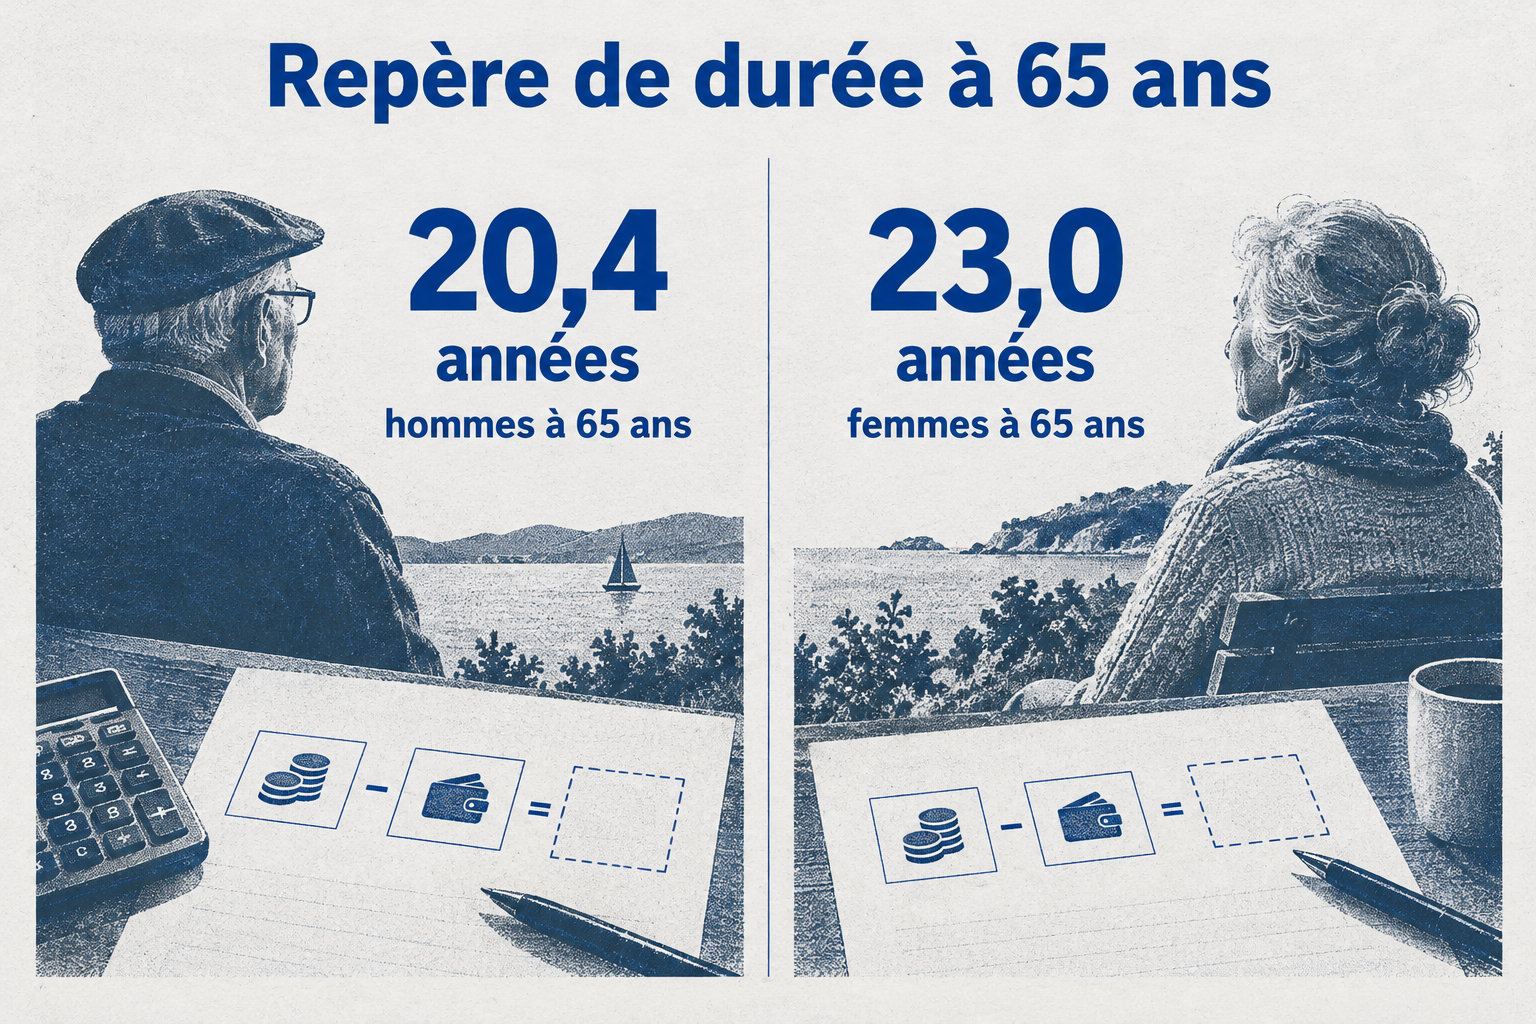
Pour la durée, retenez 20,4 ans pour un homme et 23,0 ans pour une femme à 65 ans (données 2024). Ce sont des repères, non des garanties. Côté revenus, voyez le deuxième pilier suisse.
Chiffrez vos dépenses plutôt que de suivre un pourcentage : seul ce calcul dit où vous en êtes.
Pour mesurer votre lacune, suivez ces étapes :
- Établissez votre budget mensuel en CHF : logement ou hypothèque, impôts, assurance-maladie, assurances et abonnements sont les frais fixes.
- Ajoutez les loisirs, voyages, cadeaux et gros achats, qui forment les dépenses variables ou ponctuelles.
- Comparez ce total aux revenus de l’AVS et de la LPP : l’écart est votre lacune.
- Demandez à votre caisse le montant maximal de rachat et son calcul. Sans ce chiffre, vous ne savez pas combien vous pouvez racheter.
Rente ou capital : comment trancher sans se tromper
La rente vous verse un montant chaque mois, à vie. Le capital fait envie, mais c’est à vous de le faire durer. Pour partir tôt, voyez retraite anticipée à 62 ans.
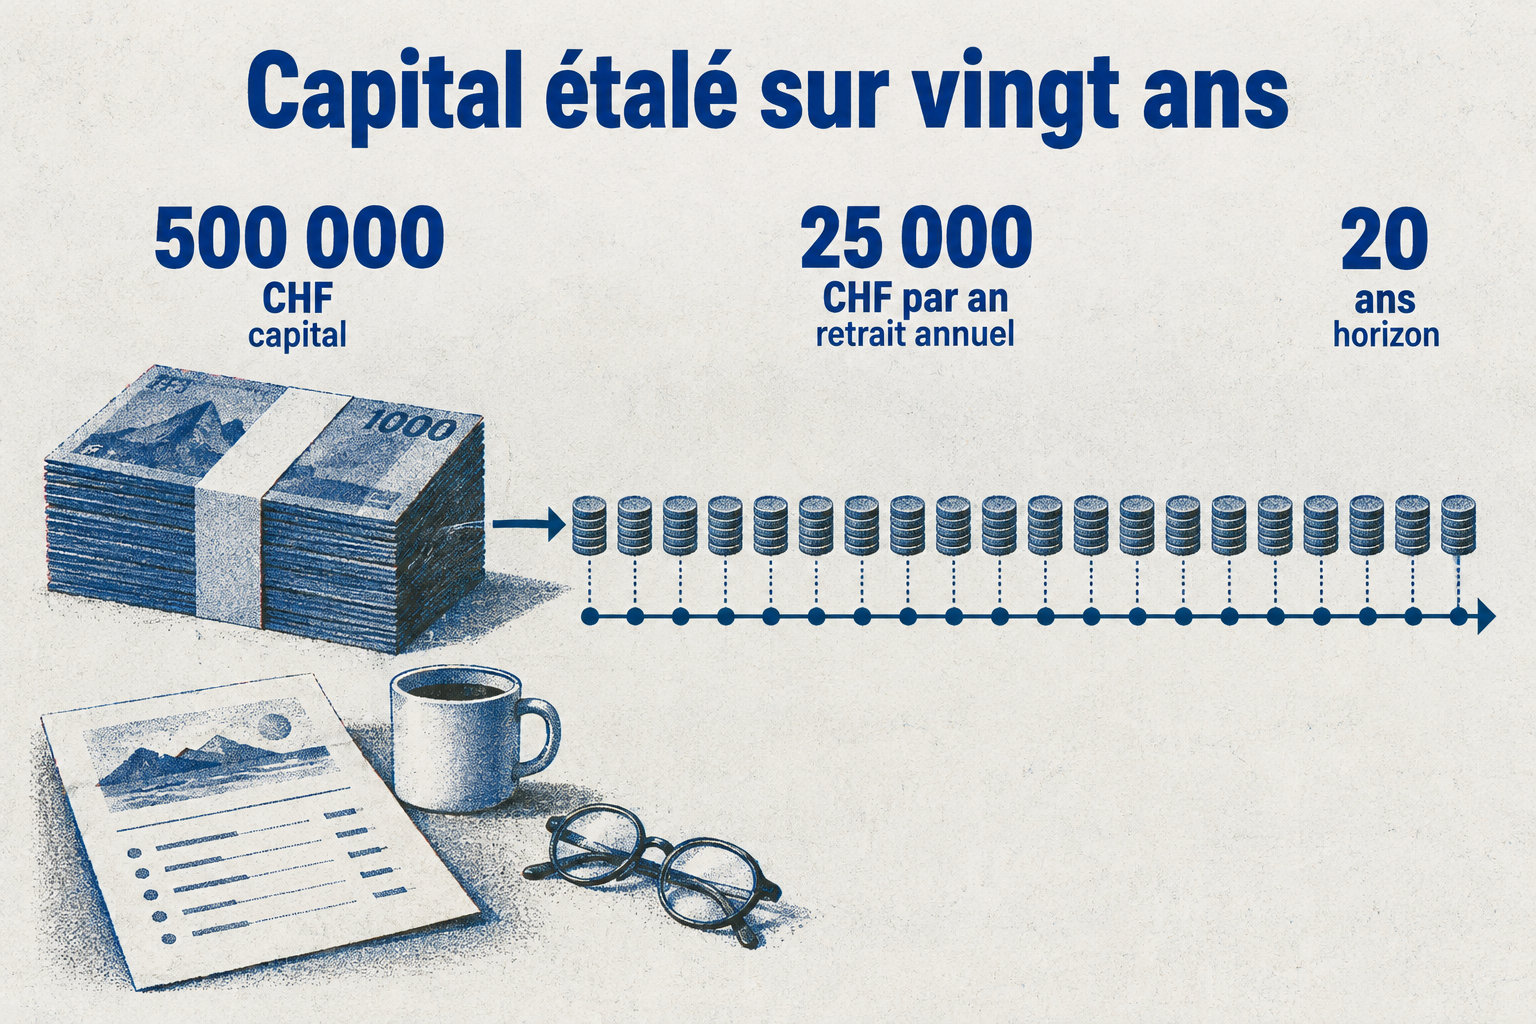
La loi vous laisse retirer au moins un quart de l’avoir LPP en capital. Demandez la date limite à votre caisse, par écrit. Si la gestion vous rebute, gardez la rente.
Rente ou capital sur vingt ans
Retrait étalé
Avec 500 000 CHF, un retrait sur vingt ans donne 25 000 CHF par an, avant impôts et rendement. Si vous décédez avant la fin, ce qui reste du capital dépend de vos bénéficiaires.
Rente
- Un montant fixe chaque mois, à vie.
- Comparez-le aux 25 000 CHF par an, sur le même horizon.
- Vérifiez les règles de survivants de votre caisse : elles fixent ce que touche votre conjoint.
Cinq actions à engager avant le départ à la retraite
Commencez par votre extrait AVS. Vérifiez les années de cotisation, les revenus et les bonifications d’assistance, puis signalez l’erreur à la caisse de compensation.
Une lacune 3a de 2025 se rachète en 2026, limité à dix ans et 7 258 CHF par année. Il faut un revenu soumis à l’AVS en Suisse en 2025 et 2026, et payer d’abord la cotisation 2026 complète.
Pour le détail, voyez le guide sur la prévoyance professionnelle suisse. Ne payez rien avant d’avoir vérifié votre extrait AVS.
Voici les autres actions à engager :
- Marge de rachat : demandez-la à votre caisse LPP et comparez l’économie d’impôt au délai de trois ans sans retrait en capital.
- Délais : faites confirmer par votre caisse le délai d’annonce d’une retraite anticipée et celui du choix entre rente et capital.
- Décès et invalidité : contrôlez les rentes d’invalidité, de conjoint et pour enfants sur le certificat LPP, puis comparez-les aux dépenses du ménage.
- Mise à jour : refaites le calcul après tout changement important de situation.
Le bilan compare vos revenus futurs à votre budget. L’écart qui reste est ce qu’il faut corriger, et à 50 ans, il est encore temps de le faire.
Votre prochain pas : demandez votre extrait AVS, puis ouvrez le règlement de votre caisse de pension. Ne tardez pas, ces deux documents sont la base de tout le reste.