Redoutez-vous que votre salaire suisse disparaisse dans les méandres d’une double imposition injuste entre Berne et Paris ? Ce guide décrypte les subtilités du formulaire 2041-AS et les spécificités cantonales pour sécuriser votre résidence fiscale et transformer vos obligations en opportunités. Maîtrisez dès maintenant le crédit d’impôt et les leviers du 3ème pilier pour protéger votre pouvoir d’achat face aux pièges du fisc.
- L’impôt frontalier suisse : une règle qui change selon le canton
- Comment déclarer vos revenus suisses sans payer deux fois
- Trois astuces pour rectifier votre impôt à la source
- Anticiper l’impact de vos revenus sur votre patrimoine global
L’impôt frontalier suisse : une règle qui change selon le canton
De nombreux nouveaux travailleurs découvrent avec surprise que la fiscalité helvétique n’est pas un bloc monolithique. Votre fiche de paie ne ressemblera en rien à celle d’un voisin travaillant dans un autre canton.
La distinction entre imposition à la source et prélèvement en France
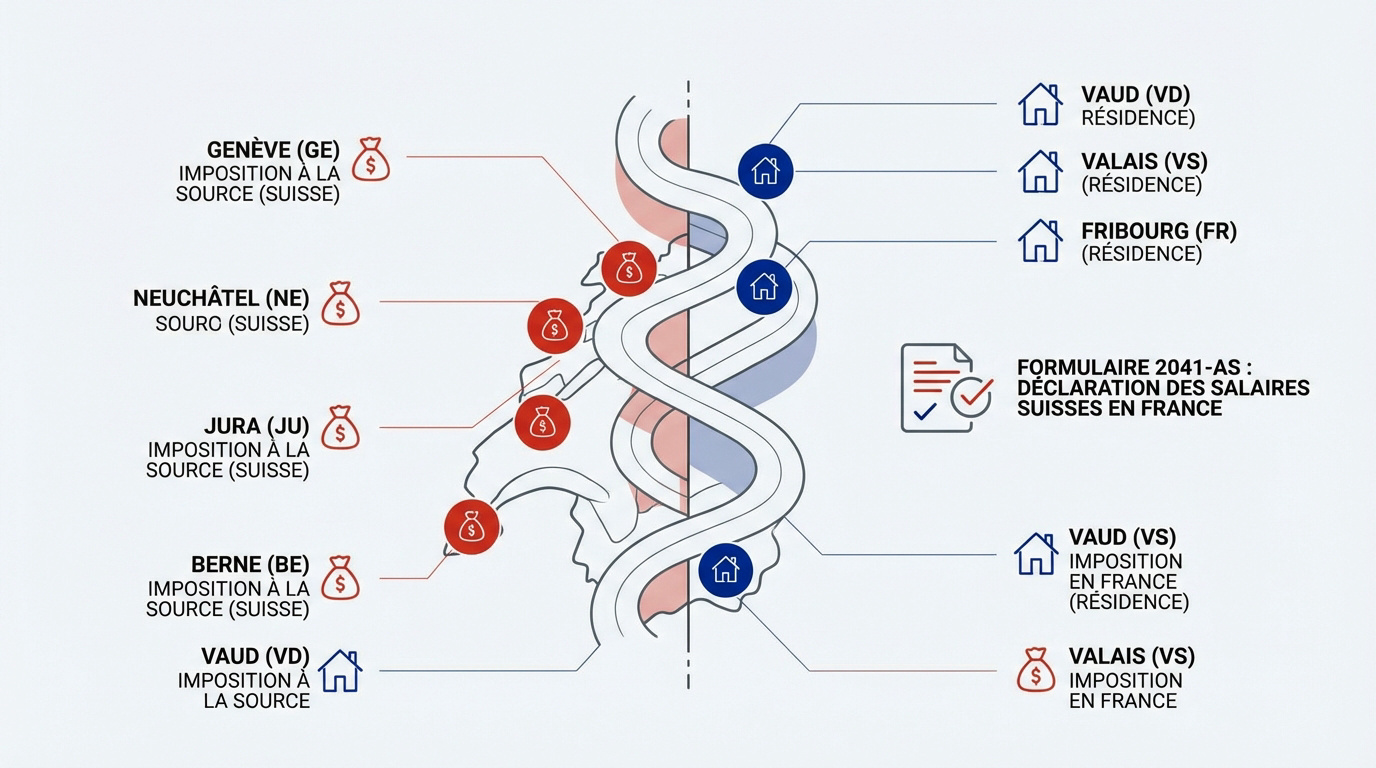
Genève, Zurich ou Argovie prélèvent l’impôt directement sur le salaire. C’est radical pour votre trésorerie. Vous recevez un montant net d’impôts suisses chaque mois.
À l’inverse, Vaud ou Neuchâtel laissent la main à la France. Vous touchez votre salaire brut. Vous devrez ensuite payer le fisc français, ce qui exige une gestion budgétaire rigoureuse.
Notez que les barèmes varient selon votre situation civile. Vérifier sa fiche de paie est donc une priorité pour éviter les mauvaises surprises.
| Canton | Lieu d’imposition | Action requise |
|---|---|---|
| Genève | Source | Formulaire 2041-AS |
| Vaud | France | Formulaire 2041-AS |
| Zurich | Source | Annoncer sa résidence |
| Valais | France | Attestation de résidence |
| Bâle | France | Déclaration de revenus |
| Neuchâtel | France | Formulaire 2041-AS |
Le rôle du formulaire 2041-AS pour votre résidence fiscale
Ce document est votre bouclier contre la double taxation. Il prouve officiellement votre résidence française. Sans lui, l’administration suisse pourrait vous taxer par défaut.
Donnez-le à votre employeur dès le premier jour. Cette étape administrative évite des régularisations pénibles. C’est le rempart principal pour protéger vos revenus.
- Demander le visa du fisc français.
- Joindre un justificatif de domicile.
- Vérifier l’exactitude des dates de contrat.
Renseignez-vous sur les spécificités du permis G en Suisse. Un conseiller financier Genève peut vous aider pour votre bilan patrimonial.
Comment déclarer vos revenus suisses sans payer deux fois
Passer de la paperasse administrative au cœur du sujet : la déclaration annuelle de revenus en France, un exercice de haute voltige.
Taux de change 2024 : 1 CHF = 1,07 EUR. Utilisez le formulaire 2047 pour vos revenus étrangers.
Le mécanisme du crédit d’impôt pour neutraliser la taxe helvétique
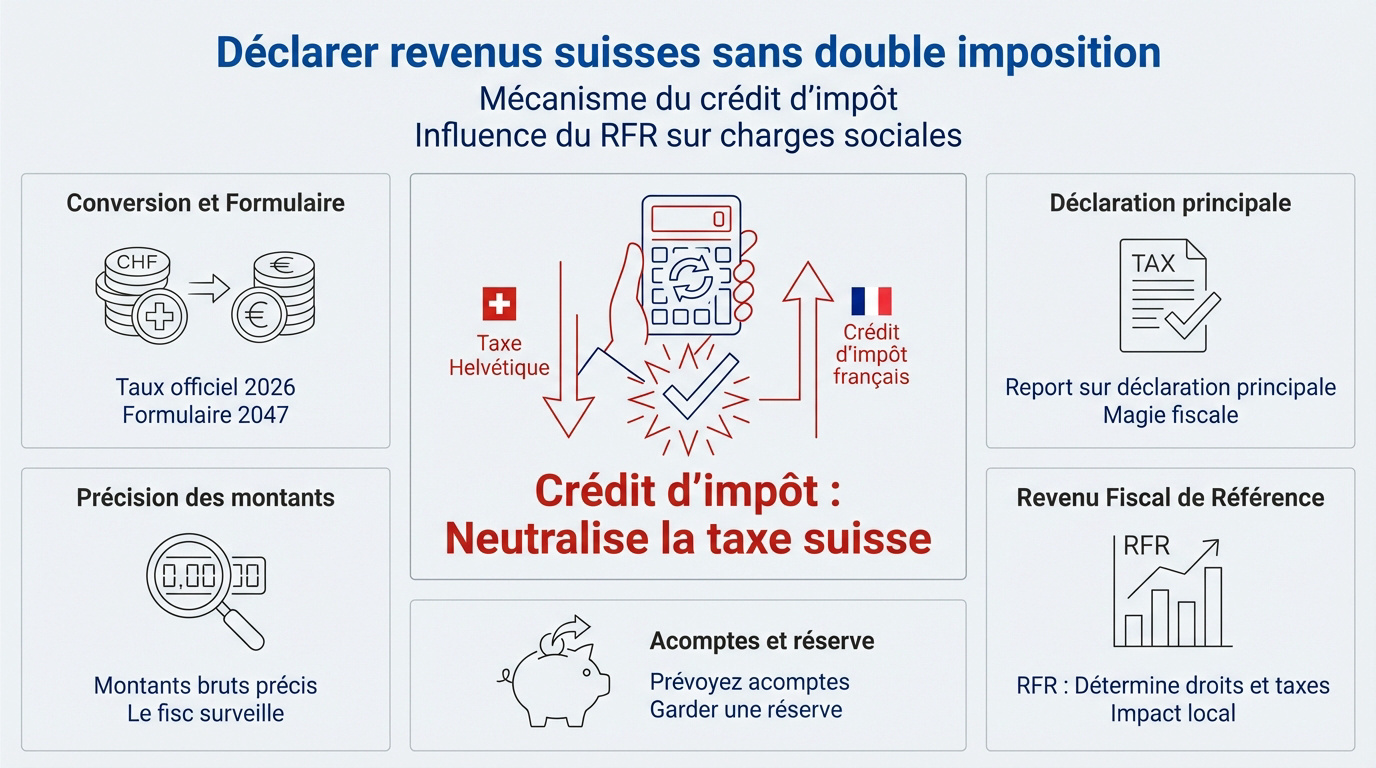
La France ne vous taxe pas deux fois. Elle utilise un système de crédit d’impôt. Cela annule la part déjà payée en Suisse. C’est mathématique et rassurant.
Convertissez vos francs suisses avec le taux officiel de 2026. Ne prenez pas le taux du jour. Utilisez le formulaire 2047 pour vos revenus étrangers.
Reportez ensuite ces chiffres sur votre déclaration principale. C’est là que la magie fiscale opère pour tout frontalier et impôt suisse.
Soyez précis sur les montants bruts. Le fisc français surveille.
L’influence du revenu fiscal de référence sur vos charges sociales
Votre salaire suisse gonfle votre revenu fiscal de référence (RFR). Même sans impôt en France, ce chiffre compte. Il détermine vos aides et vos taxes locales.
Prévoyez vos acomptes de prélèvement à la source. La France prélève souvent des charges sociales séparément selon le système fiscal suisse.
Une mauvaise anticipation peut plomber votre budget. Gardez toujours une réserve de sécurité. Le RFR est la clé de votre fiscalité.
Besoin d’optimiser votre situation ? Prenez rendez-vous avec un conseiller financier Genève pour un bilan patrimonial complet ou un point sur votre fiscalité.
Trois astuces pour rectifier votre impôt à la source
Mais ne subissez pas passivement votre fiscalité ; il existe des leviers pour corriger le tir et récupérer des fonds.
Demander une rectification via le TOU ou la DRIS
La rectification simple corrige les erreurs de barème. C’est utile si votre employeur s’est trompé. Vous avez jusqu’au 31 mars pour agir. Ne ratez pas le coche.
Le statut de quasi-résident (TOU) est plus puissant. Il permet de déduire des charges réelles. C’est souvent plus avantageux pour les familles.
Analysez bien votre situation avant de choisir. Chaque option a ses propres contraintes.
Contactez un conseiller financier Genève pour votre DRIS. C’est plus sûr.
La date limite pour soumettre votre demande de rectification (DRIS) ou de taxation ordinaire ultérieure (TOU) est fixée au 31 mars de l’année suivant le prélèvement.
Optimiser sa fiscalité avec le 3ème pilier et les frais réels
Cotiser à un 3ème pilier réduit votre base imposable. C’est un double gain. Vous épargnez pour vous tout en payant moins. C’est un outil redoutable.
- Frais de transport kilométriques
- Repas pris à l’extérieur
- Frais de double résidence
- Coûts liés au télétravail
Les nouvelles conventions sur le télétravail changent la donne. Vérifiez vos jours travaillés à la maison.
Découvrez les avantages du 3ème pilier frontalier ici. Optimisez dès maintenant.
Anticiper l’impact de vos revenus sur votre patrimoine global
Au-delà de l’impôt annuel, c’est toute votre stratégie de vie qu’il faut accorder avec ces revenus en devises.
Gérer le coût de la CMU et préparer sa retraite
Vos revenus suisses dictent votre cotisation CMU. Plus vous gagnez, plus la facture grimpe. C’est un paramètre majeur de votre budget frontalier.
La retraite se prépare dès maintenant. Le 2ème pilier est un capital précieux. Son retrait peut être taxé lourdement en France. Anticipez la sortie.
- Arbitrage rente vs capital
- Impact fiscal du retrait
- Calcul des droits acquis
- Optimisation de la transmission
Le choix entre CMU et LAMal est irréversible après trois mois. Surveillez l’évolution de votre Revenu Fiscal de Référence.
Prévoyez votre retrait du 2e pilier avec soin. Anticipez chaque étape.
L’intérêt d’un bilan patrimonial avec un conseiller à Genève
Un expert local connaît les subtilités des deux pays. Il coordonne vos placements immobiliers et votre épargne helvétique. Son regard extérieur évite des erreurs coûteuses. C’est un investissement pour votre sérénité future.
Prenez rendez-vous pour un diagnostic complet. Votre situation mérite une analyse sur mesure.
Sécurisez votre transmission de patrimoine. Les règles de succession entre France et Suisse sont complexes.
Optimisez votre fiscalité et sécurisez vos investissements avec un accompagnement dédié aux spécificités genevoises.
Un bilan patrimonial est le point de départ d’une gestion saine. Ne restez pas seul face à l’impôt suisse.
Maîtriser votre fiscalité helvétique exige de la rigueur : transmettez votre formulaire 2041-AS sans tarder, déclarez vos revenus bruts en France pour activer le crédit d’impôt et optimisez vos déductions via le 3ème pilier. Ne laissez pas l’administration décider pour vous ; agissez dès maintenant pour sécuriser votre patrimoine et bâtir un avenir serein.