Le système retraite suisse vous semble-t-il trop opaque pour garantir sereinement votre futur niveau de vie face à l’inflation galopante et aux incertitudes économiques mondiales actuelles ? Comprendre son architecture est l’étape indispensable pour transformer cette appréhension légitime en une planification financière robuste, car cet article décortique précisément le fonctionnement des trois piliers. Vous apprendrez comment maximiser vos déductions fiscales annuelles, anticiper l’arrivée de la treizième rente AVS prévue pour 2026 et éviter les pièges coûteux des lacunes de cotisation pour bâtir un avenir financier stable, serein et confortable.
- Comprendre l’architecture du système retraite suisse en 2026
- La prévoyance professionnelle pour sécuriser son niveau de vie
- Le 3ème pilier et les options de retrait anticipé
- Cas spécifiques et optimisation de votre bilan patrimonial
Comprendre l’architecture du système retraite suisse en 2026
La prévoyance helvétique ressemble à une horlogerie fine. En saisir les rouages demande un œil averti pour éviter les surprises.
Le principe des trois piliers : une pyramide de sécurité
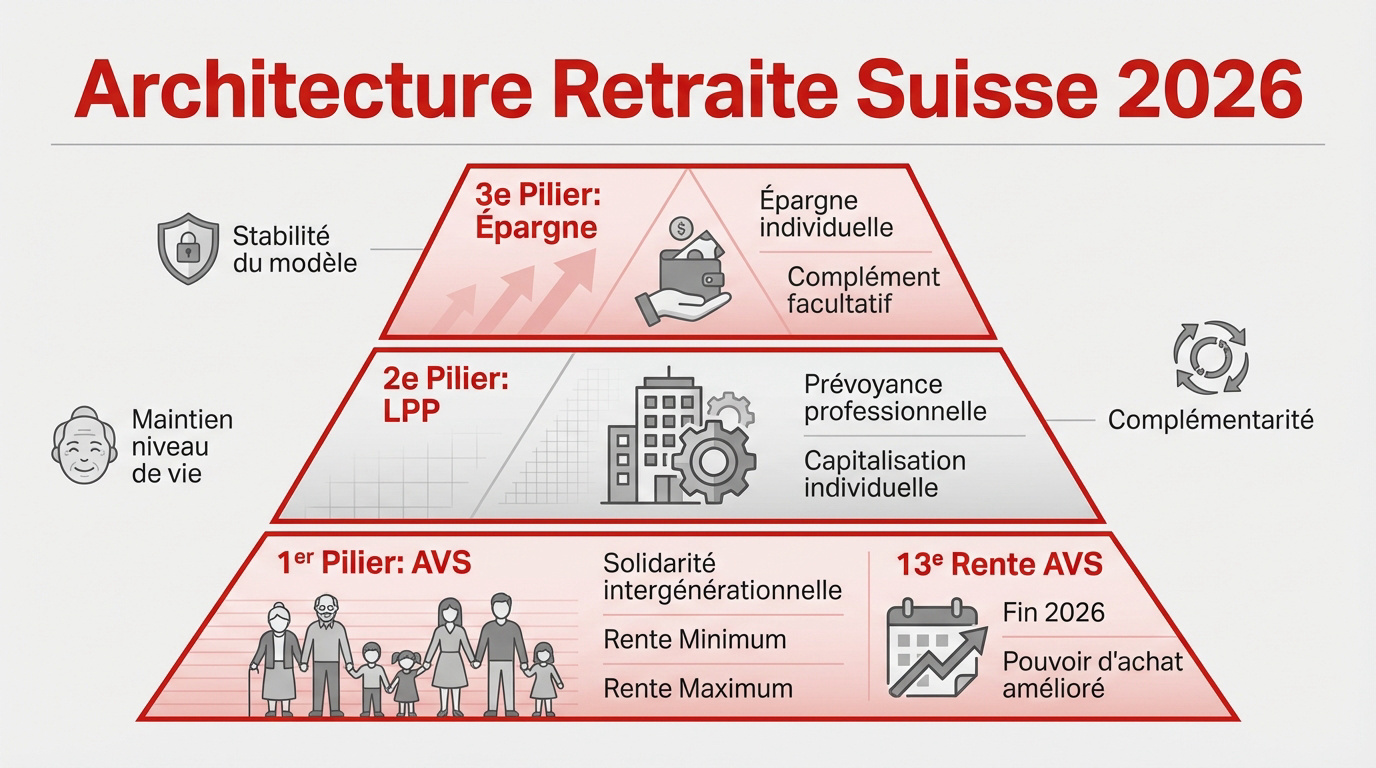
Le système des trois piliers unit l’État, l’entreprise et l’épargne privée. Chaque niveau assure une mission spécifique. Cette structure garantit une protection sociale robuste.
L’AVS repose sur la répartition solidaire. La LPP et le 3e pilier utilisent la capitalisation individuelle. Ce modèle offre une stabilité exemplaire aux assurés.
L’équilibre vise à maintenir votre niveau de vie habituel. Une cotisation retraite suisse rigoureuse sécurise votre avenir financier.
L’AVS et la solidarité : le socle du premier pilier
La rente minimale s’élève à 1 260 CHF. Le montant maximal atteint 2 520 CHF pour une durée de cotisation complète. Ce socle couvre les besoins vitaux.
La 13ème rente AVS arrivera fin 2026. Ce versement renforcera le pouvoir d’achat. Bref, anticipez les effets de la 13ème rente AVS.
Les actifs financent directement les rentes actuelles. Ce principe de solidarité intergénérationnelle soutient tout l’édifice social helvétique.
Rente AVS minimale : 1 260 CHF/mois
Rente AVS maximale : 2 520 CHF/mois
Plafond couple : 3 780 CHF/mois
Notez que le diable se cache dans les détails. Sollicitez Conseiller financier Genève pour un bilan patrimonial complet et optimisez votre prévoyance.
La prévoyance professionnelle pour sécuriser son niveau de vie
Si le premier pilier assure le minimum vital, le deuxième pilier, lui, s’occupe de maintenir votre confort quotidien.
Fonctionnement de la LPP : cotisations et seuil d’accès
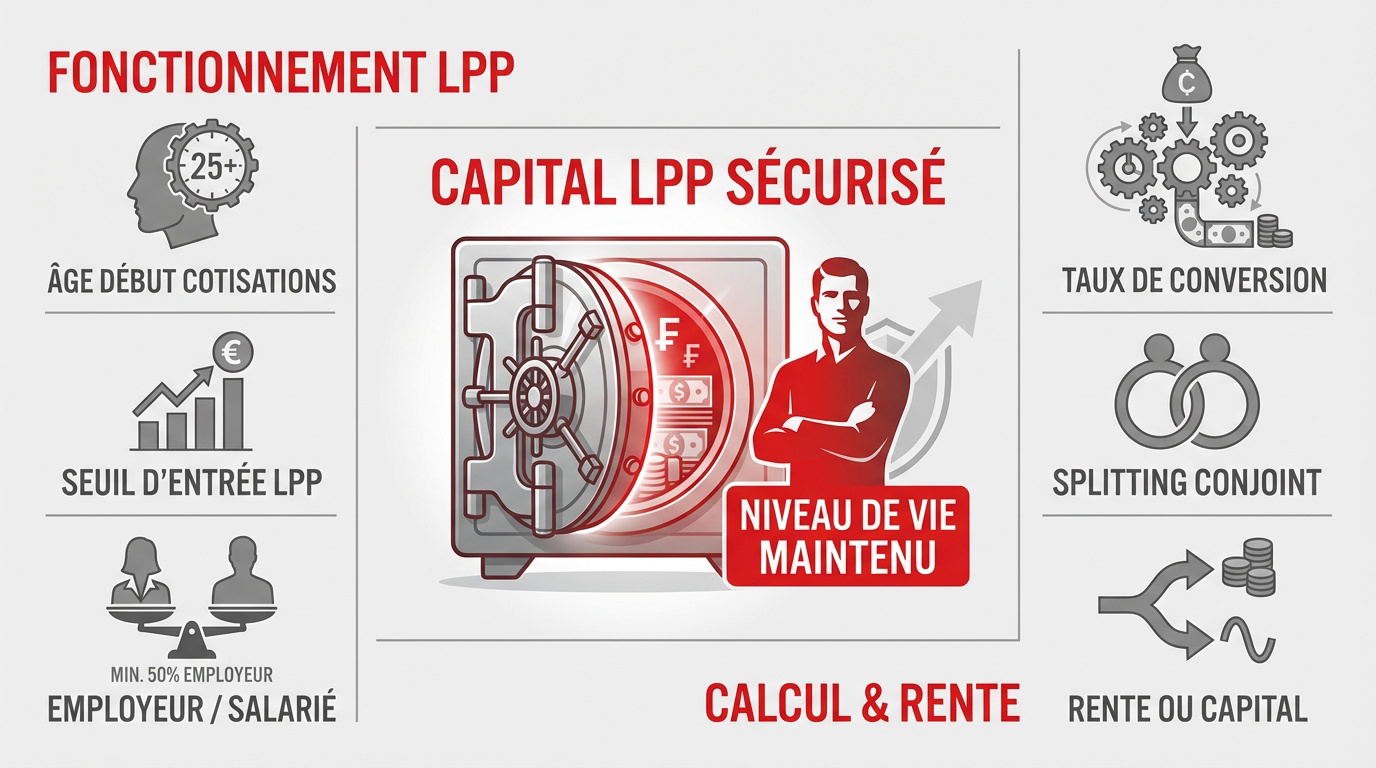
L’affiliation est obligatoire dès 22 680 CHF de salaire annuel. À 25 ans, vous épargnez pour la vieillesse, tandis qu’avant, seuls les risques décès et invalidité sont couverts par le système.
Les taux de bonification évoluent de 7 % à 18 % selon votre âge. Cette progression mécanique renforce votre capital au fil des années pour consolider votre fin de carrière.
L’employeur cotise au moins à parts égales. En pratique, certaines entreprises augmentent même leur participation pour améliorer la prévoyance globale de leurs salariés.
- Seuil d’entrée : 22 680 CHF
- Début épargne : 25 ans
- Répartition : paritaire minimum
Seuil d’entrée LPP : 22 680 CHF. Âge début cotisations vieillesse : 25 ans. Taux de conversion obligatoire : 6,8 %.
Taux de conversion et rente : le calcul du capital LPP
Votre épargne devient une rente via le taux de conversion. Sur la part obligatoire, il s’élève à 6,8 % pour fixer le montant de votre pension annuelle.
Lors d’un divorce, le splitting intervient. Les avoirs accumulés durant le mariage sont alors partagés par moitié entre les ex-conjoints pour assurer un équilibre financier.
Au départ à la retraite, vous choisirez entre capital ou rente. Un calcul de rente AVS et LPP s’avère indispensable pour décider sereinement.
Le 3ème pilier et les options de retrait anticipé
Pour ceux qui veulent piloter leur propre épargne, le troisième pilier devient un outil d’optimisation redoutable.
Le retrait en capital déclenche un impôt immédiat et réduit vos futures rentes. Les motifs sont limités : achat immobilier, activité indépendante ou départ définitif de Suisse.
Distinction entre 3a et 3b : fiscalité et flexibilité
En 2025, le salarié affilié à une caisse de pension déduit jusqu’à 7 258 francs. Ce plafond du 3ème pilier 3a limite les versements annuels autorisés par la loi.
La banque offre la souplesse des versements. À l’opposé, l’assurance en prévoyance libre 3b garantit une protection décès. C’est un arbitrage entre épargne pure et couverture des risques.
L’avantage fiscal est majeur. Chaque franc placé dans ce 3ème pilier réduit votre revenu imposable, allégeant votre facture fiscale annuelle sans attendre.
Débloquer ses fonds : logement ou départ définitif
Un retrait anticipé finance votre résidence principale. Cela couvre l’achat d’un bien immobilier ou l’amortissement direct de votre dette hypothécaire auprès de votre banque.
Quitter la Suisse ou devenir indépendant permet de récupérer son capital. L’accord écrit du conjoint est requis pour valider ce retrait 3eme pilier.
L’impôt sur le capital est inévitable. Anticiper ce prélèvement fiscal est nécessaire dès que l’argent sort du système de prévoyance pour éviter les mauvaises surprises.
Le diable se cache dans les détails du système de retraite suisse. Pour optimiser votre situation, il est recommandé de solliciter un conseiller financier à Genève afin de réaliser un bilan patrimonial complet et personnalisé.
Cas spécifiques et optimisation de votre bilan patrimonial
La théorie est une chose, mais la réalité d’un parcours frontalier ou d’une fin de carrière demande une expertise sur mesure.
Frontaliers et parcours mixtes : la coordination européenne
Le statut de quasi-résident change tout pour votre fiscalité. Il permet enfin de déduire vos cotisations au 3ème pilier frontalier. C’est une opportunité majeure pour les non-résidents éligibles travaillant à Genève.
La coordination des régimes Suisse-UE assure le versement de l’AVS partout en Europe. Pourtant, les prestations complémentaires ne sont pas exportables. Vérifiez scrupuleusement vos années de cotisation : chaque lacune réduit votre rente de 2,3 % environ.
Déposez votre demande de rente 3 à 4 mois avant l’âge de départ souhaité pour éviter les retards de versement.
Rachat d’années et planification avec un conseiller à Genève
Le rachat de cotisations LPP réduit votre revenu imposable tout en comblant vos lacunes de prévoyance. C’est un levier financier et fiscal puissant, particulièrement efficace dans les années précédant la retraite.
Pour optimiser votre situation, sollicitez un conseiller financier à Genève afin de réaliser un bilan patrimonial complet. Cette analyse personnalisée est la clé pour sécuriser votre futur niveau de vie et vos investissements.
| Action | Avantage fiscal | Impact retraite | Recommandation |
|---|---|---|---|
| Rachat LPP | Déduction totale | Rente augmentée | Avant 62 ans |
| Versement 3a | Baisse impôt | Capital garanti | Maximiser l’annuité |
| Retrait immobilier | Aucun avantage | Baisse de l’avoir | Rembourser vite |
| Planification | Optimisation | Protection proches | Dès 55 ans |
Maîtriser le système retraite suisse repose sur l’équilibre des trois piliers pour sécuriser durablement votre niveau de vie. Anticipez dès aujourd’hui vos cotisations et l’optimisation fiscale du troisième pilier pour bâtir une protection solide. Prenez les rênes de votre prévoyance maintenant pour transformer vos efforts en une liberté totale demain.