Une Bourse peut monter le matin et baisser le soir, sans qu’une grande nouvelle soit tombée entre-temps.
Entre les indices, le pétrole, l’or et les taux, difficile de savoir en quelques minutes ce qui a vraiment compté.
Cette synthèse fait le tri : elle reprend la semaine des marchés, les chiffres clés et ce qui attend la semaine suivante.
Les grandes Bourses reculent dans leur ensemble
États-Unis
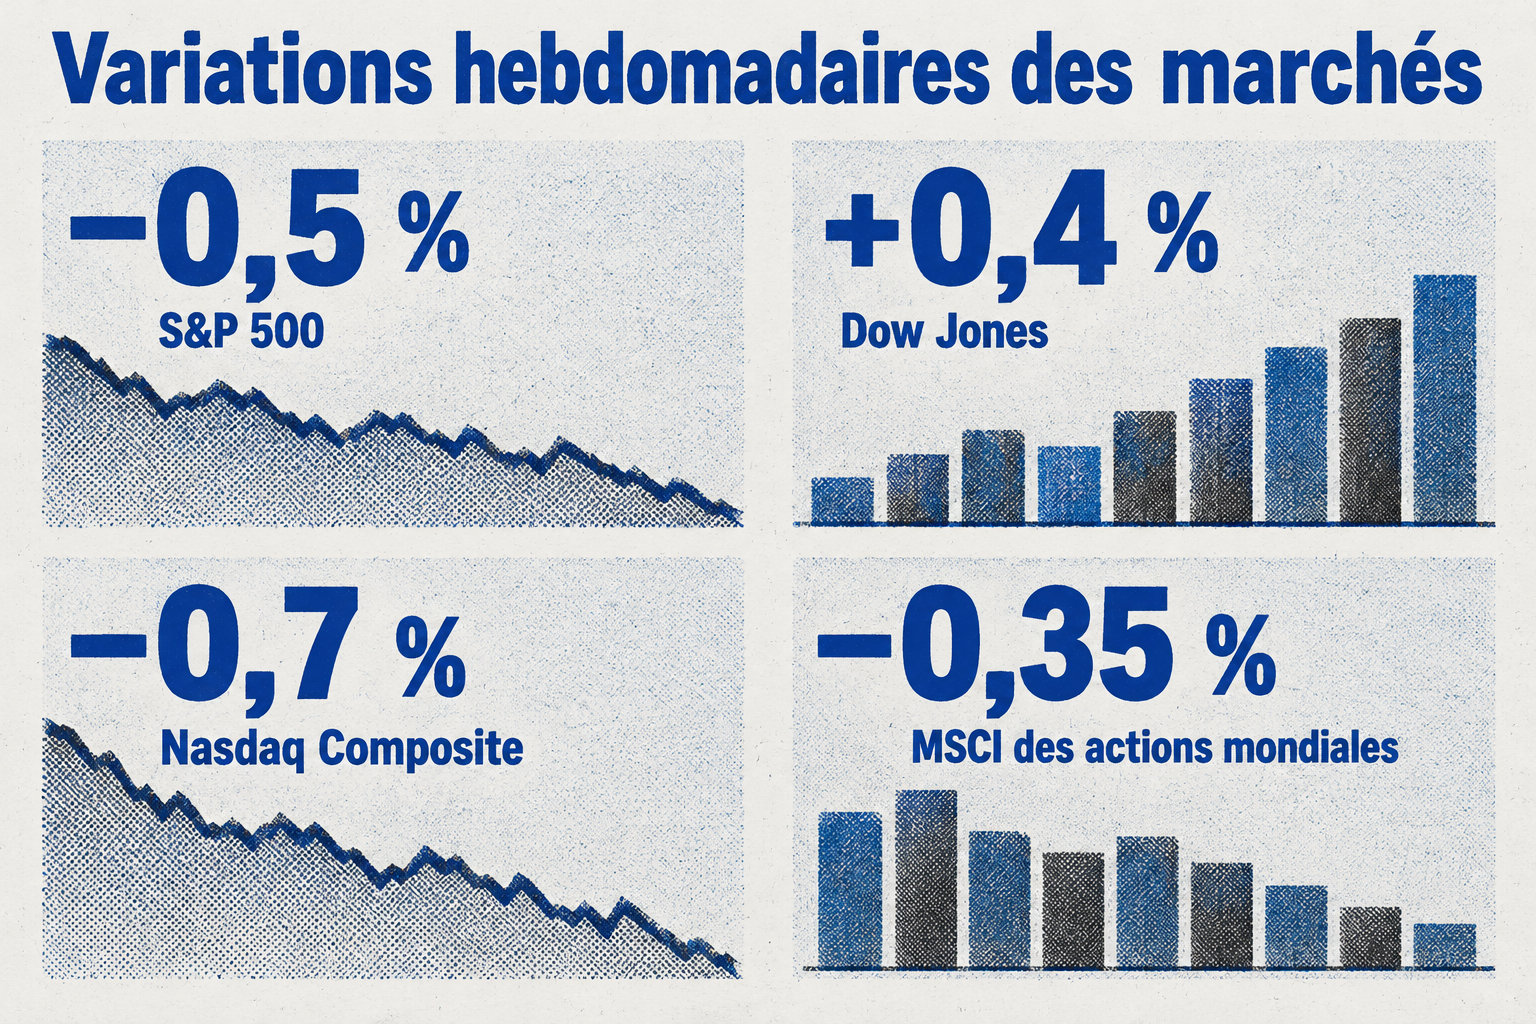
Dans cette synthèse, les variations sont mesurées à la clôture du vendredi 23 octobre. Le MSCI Monde, qui suit les grandes actions de la planète, a perdu 0,35 % ce jour-là, pour finir à 1 118,97 points.
Un portefeuille bien réparti sur des actions mondiales perd à peu près comme l’indice. Rien de grave sur une seule séance : suivez plutôt la tendance sur quelques semaines.
Sur la semaine, les indices américains ont divergé :
- Le Nasdaq Composite, riche en technologie, a perdu 0,7 %.
- Le S&P 500 a reculé de 0,5 %.
- Le Dow Jones, moins exposé à la tech, a gagné 0,4 %.
- Le repli vient des puces électroniques, dont l’indice a perdu 6,7 % le 22 octobre, sur les craintes liées à l’intelligence artificielle.
Europe
Le STOXX Europe 600 perd environ 1,4 % sur la semaine, à 635,77 points. Le CAC 40 finit à 7 782,82, le DAX à 25 182 et le FTSE 100 à 10 690,36.
Pour l’écart avec Washington, voyez l’analyse et le pivot de la BCE. Pour la semaine 41, voyez les bilans et tendances. Ne vendez pas sur une seule semaine.
Asie
Les Bourses asiatiques ouvrent après la clôture de New York, donc elles réagissent à ce que Wall Street a fait la veille. Pour comprendre le recul du Nikkei et l’effet des fabricants de puces en Corée, voyez l’analyse sur le repli du Nasdaq-100 et du Nikkei.
Pétrole et or : un choc énergétique, un or en repli
Pétrole : Brent et WTI
Le Brent, référence européenne, a clôturé à 116,72 dollars le baril le 23 octobre, en hausse de 6 % sur la semaine. Le WTI, référence américaine, a fini à 103,27 dollars, en hausse de 2,3 %.
La cause la plus inquiétante : les attaques des Houthis en Arabie saoudite, qui font craindre des coupures d’approvisionnement. Pour suivre ces tensions, voyez l’analyse de la semaine 39 sur le pétrole.
Le prix du pétrole chez vous
Quand le baril monte
Le plein coûte plus cher. Camions et avions répercutent la hausse sur les prix. L’inflation peut repartir.
Quand le baril baisse
Le plein revient moins cher. Les transports coûtent moins, donc l’inflation ralentit.
Pour le détail, voyez les records de Wall Street et le repli européen.
Or : le recul du comptant
L’or au comptant, c’est le prix d’achat immédiat. Il a fini à 3 993,49 dollars l’once le 23 octobre, en baisse de 4,2 % sur la semaine.
Quand les taux montent, il attire moins, car il ne verse aucun intérêt.
Le 26 octobre, il est repassé au-dessus de 4 000 dollars : le recul du pétrole calme les craintes d’inflation avant la réunion de la Réserve fédérale.
Ne vendez pas sur ce seul mouvement : la décision de la Fed, la banque centrale américaine, compte plus.
Croissance et inflation : les chiffres qui font bouger les marchés
L’activité : Chine, zone euro et États-Unis
La Chine accélère : son PIB a progressé de 4,5 % sur un an au troisième trimestre, contre 4,3 % au deuxième. C’est une bonne nouvelle pour les entreprises qui lui vendent leurs produits.
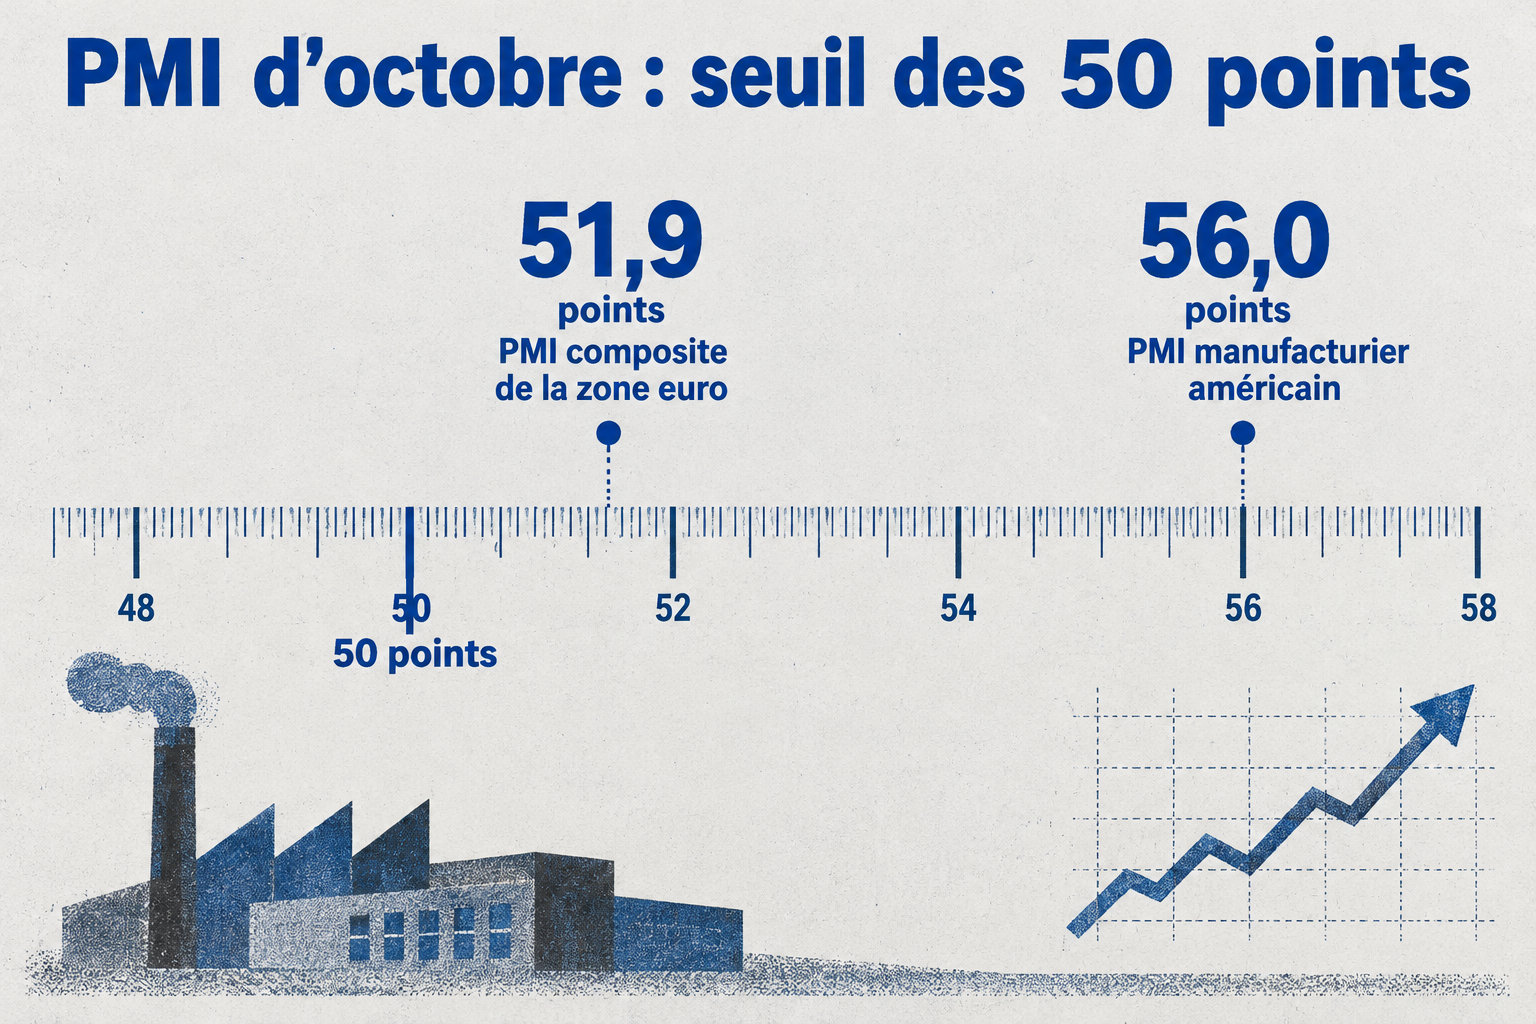
La zone euro ralentit : son PMI composite tombe à 51,9 en octobre, contre 53,1 en septembre, mais reste au-dessus de 50. Aux États-Unis, l’industrie tourne fort, avec un PMI manufacturier à 56,0. Pour vos placements, l’écart compte.
Un PMI repose sur les réponses des entreprises concernant leur activité, leurs commandes, leurs prix et leur emploi. Au-dessus de 50, l’activité augmente par rapport au mois précédent ; en dessous, elle baisse.
Donc, plus le chiffre s’éloigne de 50, plus le mouvement est marqué.
L’inflation : Royaume-Uni et carburants
Au Royaume-Uni, l’inflation monte à 3,5 % sur un an en septembre, contre 3,1 % en août. La cause : les carburants, dont les prix ont grimpé. Le plein coûte plus cher pour tout le monde.
Pour les taux, ce chiffre rend les banquiers centraux plus prudents : une baisse rapide devient moins probable. Pour l’effet sur vos placements, voyez l’analyse des marchés. Ne changez pas vos placements sur un seul mois de chiffres.
Taux directeurs : où en sont la Fed, la BCE et la Banque du Japon
Réserve fédérale américaine
Le taux directeur est le taux que fixe la banque centrale. Quand il monte, les crédits coûtent plus cher, l’épargne rapporte davantage et les Bourses reculent.
La Fed, banque centrale américaine, reste entre 3,75 % et 4,00 %. Sans surprise, les marchés s’attendent à un maintien le 28 octobre. Pour l’effet sur vos placements, voyez l’analyse marchés, IA et Fed.
Banque centrale européenne
La Banque centrale européenne fixe deux taux clés, et elle doit décider de ses taux le 29 octobre : les marchés attendent un maintien du taux de dépôt à 2,50 %.
| Critère | Taux de dépôt | Taux de refinancement |
|---|---|---|
| Ce que c’est | Ce que la BCE verse aux banques qui lui déposent de l’argent pour une nuit | Ce que les banques paient pour emprunter à la BCE |
| Niveau | 2,50 % | 2,65 % |
| Écart | 0,15 point de moins | 0,15 point de plus |
Banque du Japon
La Banque du Japon fixe son taux directeur à 1,25 %. Sa décision tombe le 30 octobre, et les marchés attendent un maintien.
Un maintien ne change rien à vos placements cette semaine, donc inutile de vous précipiter. Voilà une décision à regarder sans stress : elle n’exige aucune réaction de votre part.
Une décision attendue et confirmée fait souvent moins bouger les cours que ce que dit le banquier central ensuite. Lisez le communiqué et la conférence de presse, et repérez les phrases sur la suite : « prudent », « attentif à l’inflation ». C’est là que se jouent les anticipations de taux.
Les rendez-vous de la semaine qui vient
Données américaines attendues
Jeudi 29 octobre, à 8 h 30 heure de la côte Est, sortent deux chiffres clés : le PIB du troisième trimestre, la richesse produite aux États-Unis, et l’indice PCE, l’inflation suivie par la Fed.
Un PIB solide ou une inflation qui repart retarderait les baisses de taux, ce qui pèse sur les Bourses. Pour revoir les mouvements des indices, voyez la semaine 17. Jeudi matin, ne réagissez pas au premier mouvement.
Résultats des géants technologiques
Microsoft, Alphabet et Amazon représentent une grande part des indices américains. Voici leurs dates :
- Microsoft et Alphabet publient mercredi 28 octobre, après la clôture des marchés américains.
- Appel de Microsoft à 17 h 30, et d’Alphabet à 16 h 30, heure de la côte Est.
- Amazon publie jeudi 29 octobre, après la clôture, avec son appel à 17 h, heure de la côte Est.
Microsoft, Alphabet et Amazon publient leurs résultats après la clôture. Si leur bénéfice dépasse les attentes, la Bourse peut monter dès le lendemain. Un résultat en dessous peut la faire baisser.
Bénéfices attendus par action
-
Microsoft
4,71 $ par action attendus, le plus haut des trois.
-
Alphabet
2,94 $ par action attendus, entre les deux autres.
-
Amazon
2,01 $ par action attendus, le plus bas des trois.
Retenez surtout ceci : le pétrole et les taux d’intérêt expliquent une grande partie des mouvements. Quand le baril monte ou que les taux bougent, l’or et les Bourses réagissent souvent dans le même sens.
Votre prochain pas : gardez ces deux repères en tête, et lisez chaque décision de banque centrale en entier, communiqué compris, avant de juger le marché.