Craignez-vous que votre succession ne devienne un casse-tête financier ou une source de conflits pour vos proches ? L’assurance vie française s’impose comme un bouclier patrimonial redoutable pour transmettre un capital hors succession tout en optimisant la fiscalité selon l’âge de vos versements. Découvrez comment une clause bénéficiaire rédigée avec une précision chirurgicale garantit une protection immédiate à votre conjoint et un avenir serein à vos enfants.
- Pourquoi l’assurance vie est-elle le bouclier patrimonial ultime pour votre famille ?
- 2 stratégies pour rédiger une clause bénéficiaire sans faille juridique
- Fiscalité du capital décès : maîtriser les abattements selon l’âge des versements
- Guide pratique pour une transmission fluide et sans blocage administratif
Pourquoi l’assurance vie est-elle le bouclier patrimonial ultime pour votre famille ?
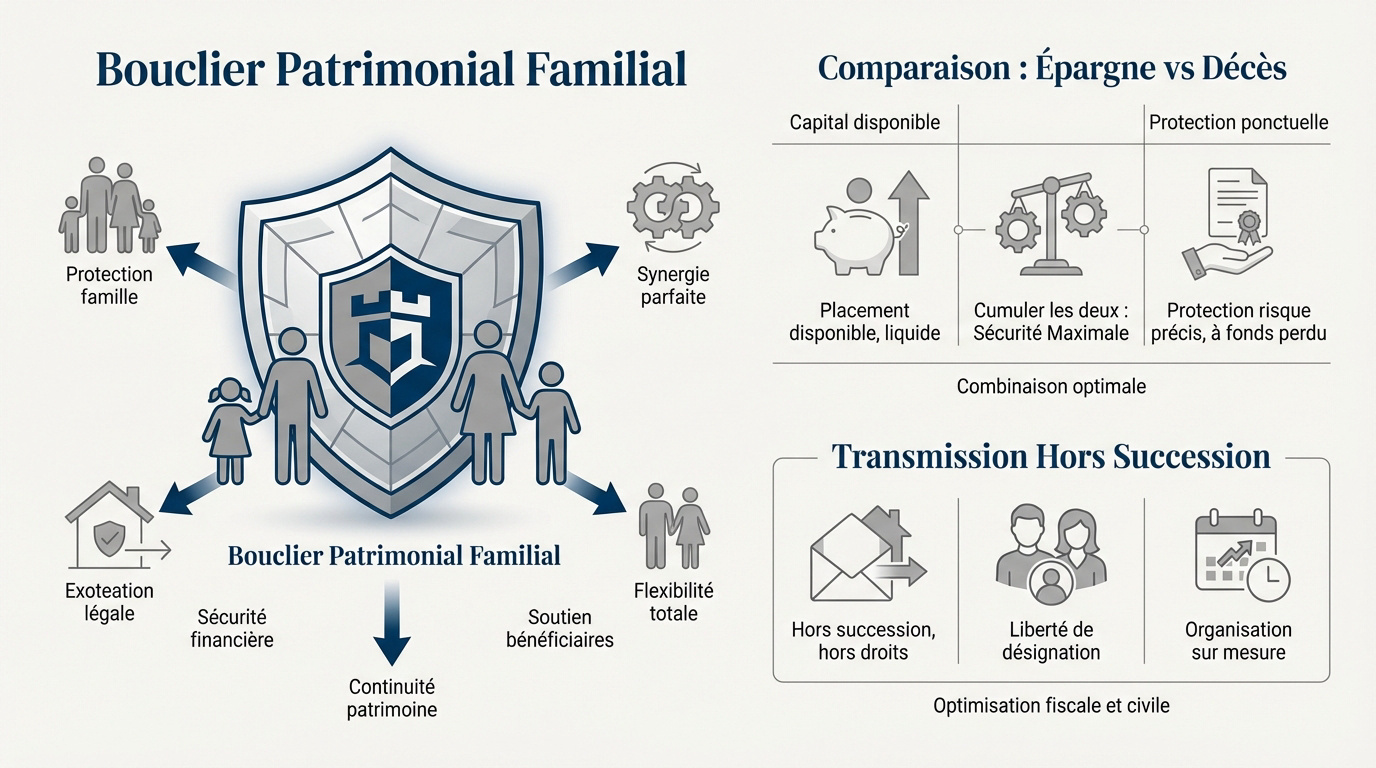
L’assurance vie ne se résume pas à un simple compte d’épargne, c’est un outil de protection redoutable.
Ne confondez plus épargne de prévoyance et assurance décès pure
| Critères | Assurance Vie | Assurance Décès |
|---|---|---|
| Nature | Placement financier | Prévoyance pure |
| Capital | Reste disponible | À fonds perdu |
L’assurance vie est un placement financier où le capital reste disponible. À l’inverse, l’assurance décès est une protection à fonds perdu
Cumuler les deux contrats garantit une sécurité maximale. L’un fait fructifier votre patrimoine. L’autre assure un capital immédiat aux proches en cas de disparition soudainement.
Cette stratégie offre une flexibilité totale. Vous protégez votre famille tout en gardant la main sur vos économies personnelles.
Le mécanisme de la transmission hors succession pour protéger vos proches
Ce contrat possède un caractère civil exceptionnel. Le capital versé n’entre pas dans la masse successorale du défunt. Les règles de la réserve héréditaire s’appliquent peu.
La liberté de désignation est l’outil parfait pour protéger un partenaire de PACS ou un concubin. Sans cela, ces derniers n’ont aucun droit légal sur votre héritage.
Cette souplesse permet d’organiser sa succession sur mesure. En consultant un expert en assurance-vie, vous optimisez la protection de vos enfants. Prenez rendez-vous avec un conseiller financier Genève pour un bilan complet.
2 stratégies pour rédiger une clause bénéficiaire sans faille juridique
Pour que ce bouclier fonctionne, la rédaction de la clause bénéficiaire doit être d’une précision chirurgicale.
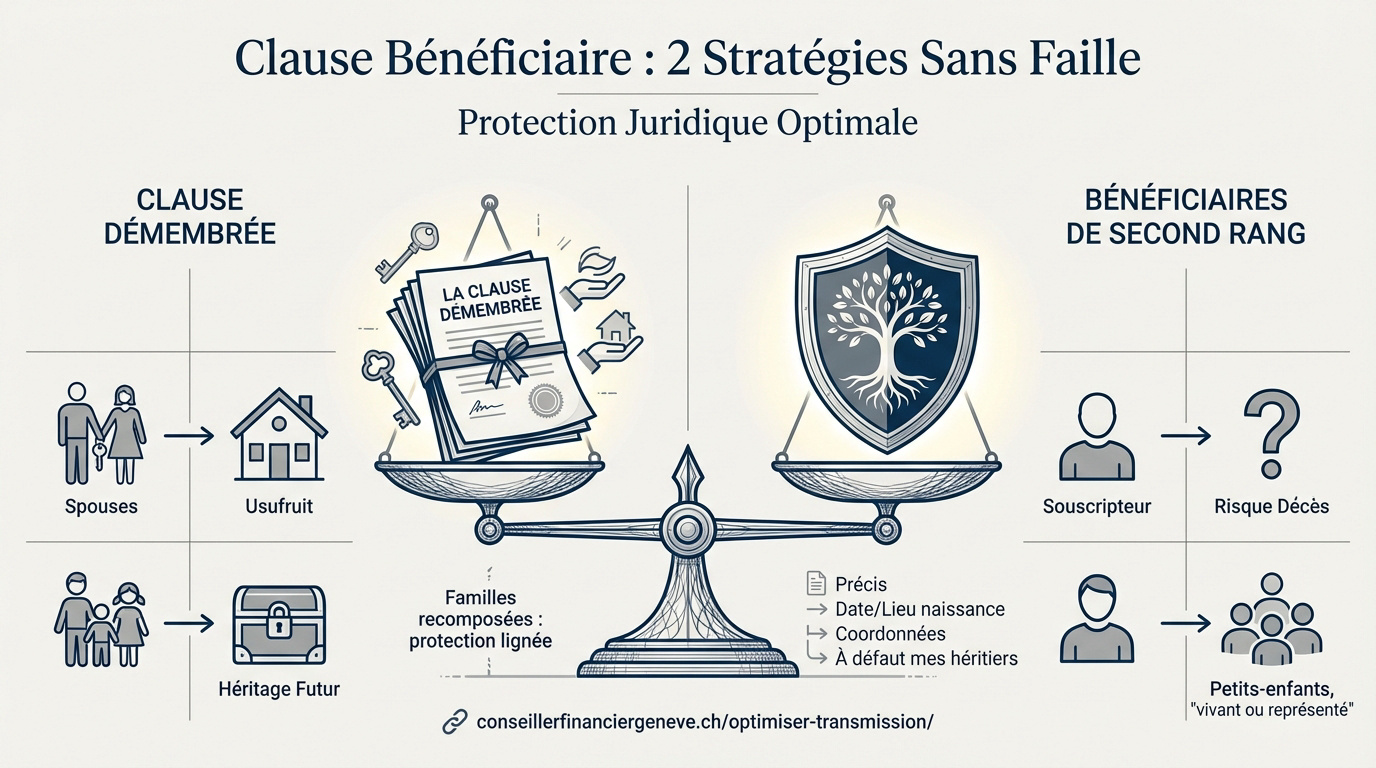
La clause démembrée pour concilier protection du conjoint et héritage des enfants
Le démembrement sépare la propriété du capital. Le conjoint reçoit l’usufruit pour en disposer librement. Les enfants sont désignés nus-propriétaires pour la transmission future.
C’est idéal en famille recomposée. Cela évite que le capital ne sorte de la lignée familiale. Le conjoint est protégé sans léser les enfants du premier lit.
Cette technique demande une rédaction rigoureuse pour éviter les requalifications fiscales. Pour optimiser votre transmission, un conseil expert est requis car le diable se cache dans les détails.
Anticiper les imprévus avec les bénéficiaires de second rang
Le décès du bénéficiaire principal avant le souscripteur est un risque réel. Sans second rang, le capital retombe dans la succession classique. C’est une erreur fréquente.
Utilisez la mention « vivant ou représenté ». Cela permet de transmettre automatiquement aux petits-enfants si leur parent disparaît. La protection s’étend ainsi sur plusieurs générations de manière fluide.
Précisez « vivant ou représenté » et terminez par « à défaut mes héritiers » pour éviter que le capital ne réintègre l’actif successoral standard.
- Noms et prénoms précis
- Date et lieu de naissance
- Coordonnées actuelles
- Mention « à défaut mes héritiers »
Prenez rendez-vous avec un conseiller financier Genève pour un bilan patrimonial complet. Nos experts sécurisent votre fiscalité et votre retraite selon vos besoins.
Fiscalité du capital décès : maîtriser les abattements selon l’âge des versements
Au-delà de l’aspect civil, c’est la fiscalité qui fait de l’assurance vie un placement imbattable.
Optimiser ses versements avant 70 ans pour maximiser la transmission
L’avantage majeur réside dans l’abattement de 152 500 euros. Ce montant s’applique par bénéficiaire pour les primes versées avant 70 ans. C’est un levier de transmission hors normes.
Les rachats partiels diminuent le capital transmis mais préservent l’antériorité fiscale. Il faut arbitrer entre besoin de liquidités et volonté de transmettre. Le calcul doit être précis.
Pour les résidents suisses, des spécificités s’appliquent sur les piliers 3a et 3b. Ces solutions complètent efficacement votre stratégie globale de prévoyance.
Gérer les dépôts après 70 ans sans sacrifier la protection familiale
Le régime de l’article 757 B s’applique alors. Après 70 ans, l’abattement global tombe à 30 500 euros pour l’ensemble des bénéficiaires. Cela semble moins attractif au premier abord.
Pourtant, l’exonération des intérêts et plus-values reste totale. Seules les primes versées sont soumises aux droits de succession après l’abattement. Les gains générés par le contrat sont totalement exonérés.
| Âge des versements | Abattement | Fiscalité des gains | Impact successoral |
|---|---|---|---|
| Avant 70 ans | 152 500 € par bénéficiaire | Exonérés | Hors succession |
| Après 70 ans | 30 500 € global | Exonérés | Droits de succession |
Pour sécuriser l’avenir de vos proches, contactez dès maintenant un conseiller financier Genève. Nous réaliserons un bilan patrimonial complet pour optimiser votre fiscalité et votre retraite.
Guide pratique pour une transmission fluide et sans blocage administratif
Une fois le cadre posé, il faut s’assurer que l’exécution se passe sans accroc pour vos héritiers.
Les démarches concrètes des bénéficiaires pour débloquer les fonds rapidement
Réunissez vite l’acte de décès et vos justificatifs d’identité originaux. Le rôle de l’AGIRA est ici majeur pour identifier des contrats dont vous ignoriez l’existence. Soyez proactifs dès le départ.
L’AGIRA (Association pour la Gestion des Informations sur le Risque en Assurance) permet à toute personne de vérifier si elle est bénéficiaire d’un contrat d’assurance vie d’un défunt sous 15 jours.
Le notaire n’est pas systématiquement requis pour l’assurance vie, sauf exceptions juridiques. Son appui peut pourtant accélérer les démarches administratives complexes. Il valide souvent la dévolution successorale nécessaire aux assureurs.
Ce capital vient opportunément renforcer les prestations de prévoyance comme le calcul de rente AVS ou LPP. L’assurance vie française complète efficacement ces piliers légaux. Elle protège ainsi durablement le niveau de vie familial.
Auditer et mettre à jour ses contrats face aux évolutions de la vie
Réviser sa clause bénéficiaire régulièrement est une nécessité absolue. Un divorce ou une naissance rend souvent vos anciennes dispositions caduques. Une rédaction obsolète déclenche parfois des conflits familiaux évitables.
Prenez rendez-vous avec un conseiller financier Genève pour un bilan patrimonial. Cette analyse vérifie la cohérence de vos actifs français et suisses. C’est la méthode la plus sûre pour protéger vos proches.
Anticiper reste votre meilleure stratégie de protection. Un contrat bien structuré assure une paix d’esprit totale à votre famille. Ne remettez pas ces décisions à demain.
L’assurance vie française demeure le bouclier successoral idéal grâce à sa fiscalité hors succession, ses abattements généreux et la flexibilité d’une clause bénéficiaire bien rédigée. Auditez dès maintenant vos contrats pour garantir une protection optimale à vos proches. Anticipez aujourd’hui pour offrir un avenir financier serein à ceux que vous aimez.