Les Bourses montent ou baissent presque chaque jour, parfois sans logique apparente. Pourtant, la plupart des mouvements ont une cause précise. Reste à savoir laquelle a compté cette semaine.
Cet article fait le point sur la semaine écoulée, explique les causes des mouvements et regarde ce qui attend les marchés la semaine suivante.
Synthèse hebdomadaire des marchés financiers : une semaine en demi-teinte
Les indices européens et asiatiques
Surprise : la semaine n’a pas été mauvaise partout. Les places européennes et asiatiques ont plutôt monté, et le SMI suisse a fait mieux que les autres.
Pour comprendre ces hausses et ce qui les a portées, lisez l’analyse de la semaine 27 sur les marchés financiers.
Le CAC 40 a fait le meilleur score de la semaine, devant le STOXX Europe 600, le Nikkei 225 et le Hang Seng.
| Critère | CAC 40 | STOXX Europe 600 | Nikkei 225 | Hang Seng |
|---|---|---|---|---|
| Zone | France | Europe | Japon | Hong Kong |
| Variation du 23 au 30 octobre | +2,40 % | +1,73 % | +0,95 % | +0,87 % |
| Rang sur la semaine | 1er | 2e | 3e | 4e |
Les indices américains
Wall Street finit la semaine en baisse : le Nasdaq Composite perd 2 %, dont 2,86 % rien que vendredi. Le S&P 500 cède 0,57 % et le Dow Jones 0,85 %.
Ce sont les valeurs technologiques qui tirent la baisse. Les doutes sur le coût et la rentabilité de l’intelligence artificielle ont accéléré les ventes vendredi. Évitez de vendre sur une seule séance.
Les deux noms se ressemblent, mais ce sont deux indices distincts. Le Nasdaq Composite suit toutes les valeurs cotées sur ce marché. Le Nasdaq-100 n’en suit que les cent plus grandes entreprises non financières.
Avant de lire une variation, vérifiez le nom de l’indice : le recul de 2 % cité plus haut concerne le Nasdaq Composite.
Alphabet et Intel font chuter la technologie américaine
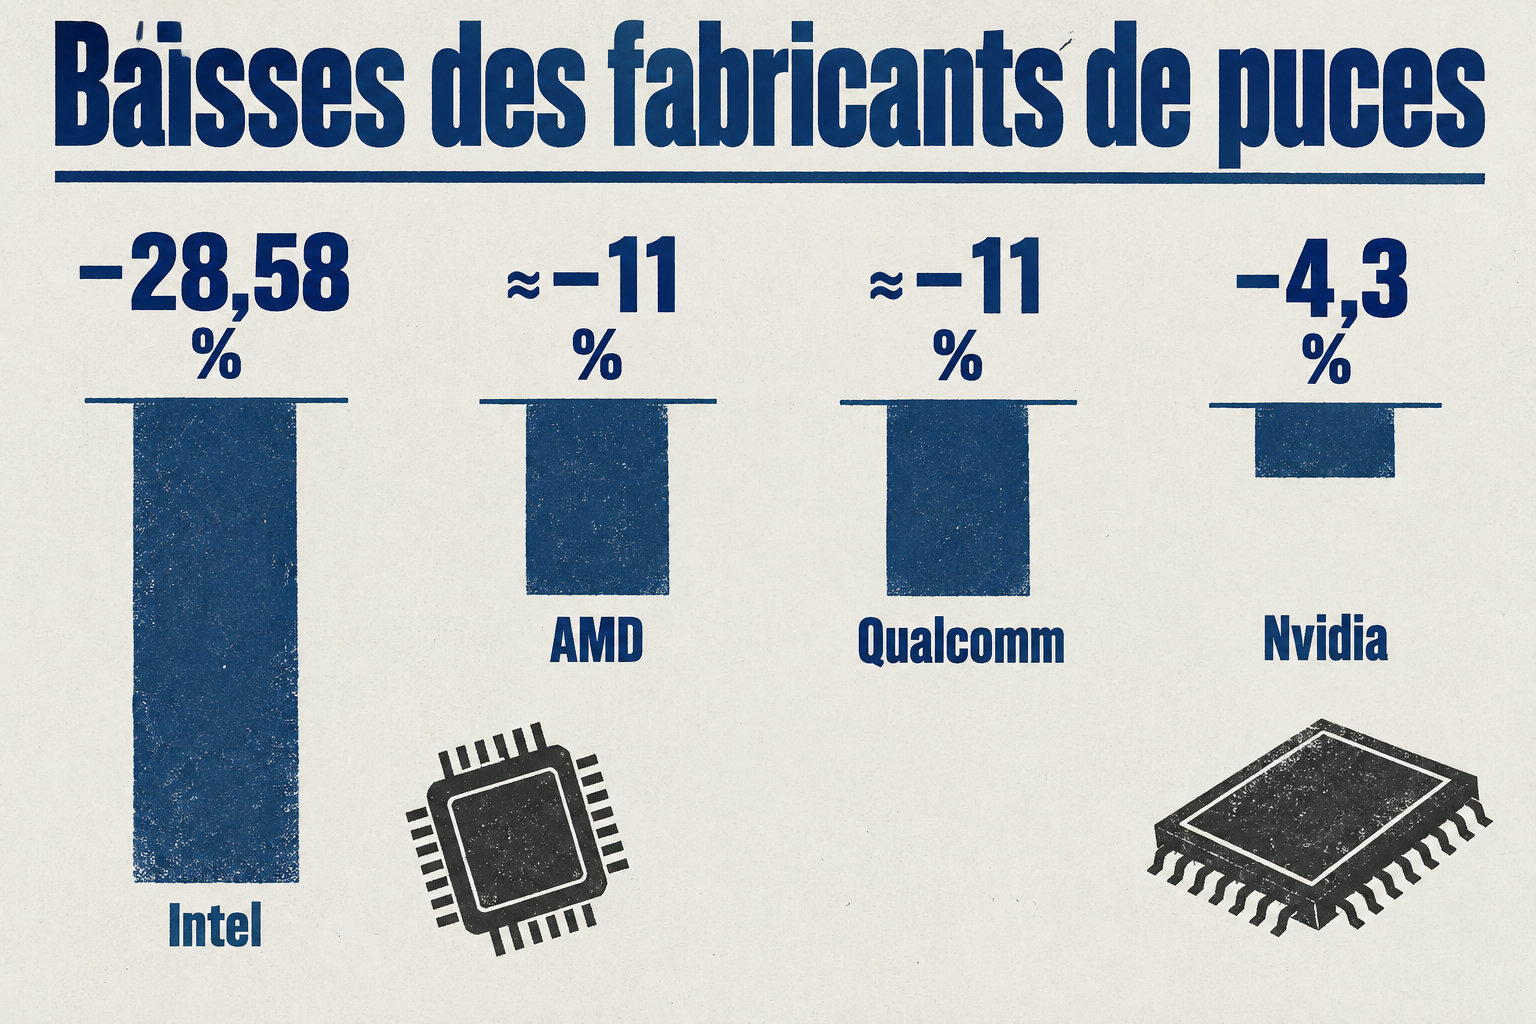
La chute d’Alphabet et d’Intel a entraîné les fabricants de puces dans la baisse. Vendredi 30 octobre, Intel a perdu 28,58 %, AMD et Qualcomm environ 11 % chacun, et Nvidia 4,3 %.
En cause, le doute sur la rentabilité des dépenses en intelligence artificielle. Centres de données, puces et équipements coûtent cher, et les investisseurs craignent qu’ils rapportent trop peu.
Pour suivre si ces dépenses commencent à payer, voyez l’analyse IA de la semaine 23. Pour comparer avec la semaine précédente, voyez le bilan de la semaine 22. Ne vendez pas sur ce seul doute : attendez les résultats des entreprises.
La capitalisation, c’est le prix de l’action multiplié par le nombre d’actions. Le 29 octobre, Alphabet a clôturé à 283,82 dollars après une baisse de 12,64 %, ce qui a effacé près de 480 milliards de dollars.
Pour voir ce qui soutient Wall Street malgré des taux élevés, voyez l’emploi américain de la semaine 37.
Pourquoi les banques centrales ont-elles tout laissé inchangé ?
La Fed et sa décision partagée
La Réserve fédérale américaine, la Fed, a laissé son taux des fonds fédéraux entre 3,75 % et 4,00 % lors de sa décision du 28 octobre.
Le vote n’a pas été unanime : 10 voix contre 2. Retenez ce partage plutôt que le taux lui-même, car il montre que les responsables ne sont pas tous d’accord sur la suite.
Le taux directeur est le taux fixé par la banque centrale pour guider les taux à court terme. Il pèse sur le coût des emprunts. Les taux de marché, eux, varient selon l’offre et la demande de financement.
Changer ce taux touche toute l’économie. Alors la banque centrale attend souvent de nouvelles données avant de bouger.
Deux membres voulaient relever le taux, mais la Fed a tranché pour le laisser inchangé :
- Lisa Cook et Beth Hammack ont voté contre ce maintien, car elles souhaitaient une hausse de 0,25 point de pourcentage.
- La Fed juge l’inflation encore élevée, et elle attend davantage d’informations pour savoir quelle politique suivre afin de ramener l’inflation à 2 %.
- Résultat : la question d’une nouvelle hausse reste ouverte, et c’est elle qu’il faut suivre dans les prochaines semaines.
La BCE et la Banque du Japon
Pour la suite, lisez l’analyse du pivot de la BCE :
- La BCE a gardé ses trois taux : 2,50 % (facilité de dépôt), 2,65 % (opérations principales de refinancement) et 2,90 % (facilité de prêt marginal).
- La Banque du Japon a maintenu son taux directeur à 1,25 % lors de sa réunion des 29 et 30 octobre.
- Au Japon, une hausse de taux est possible dès décembre.
Croissance solide, mais inflation toujours haute aux États-Unis
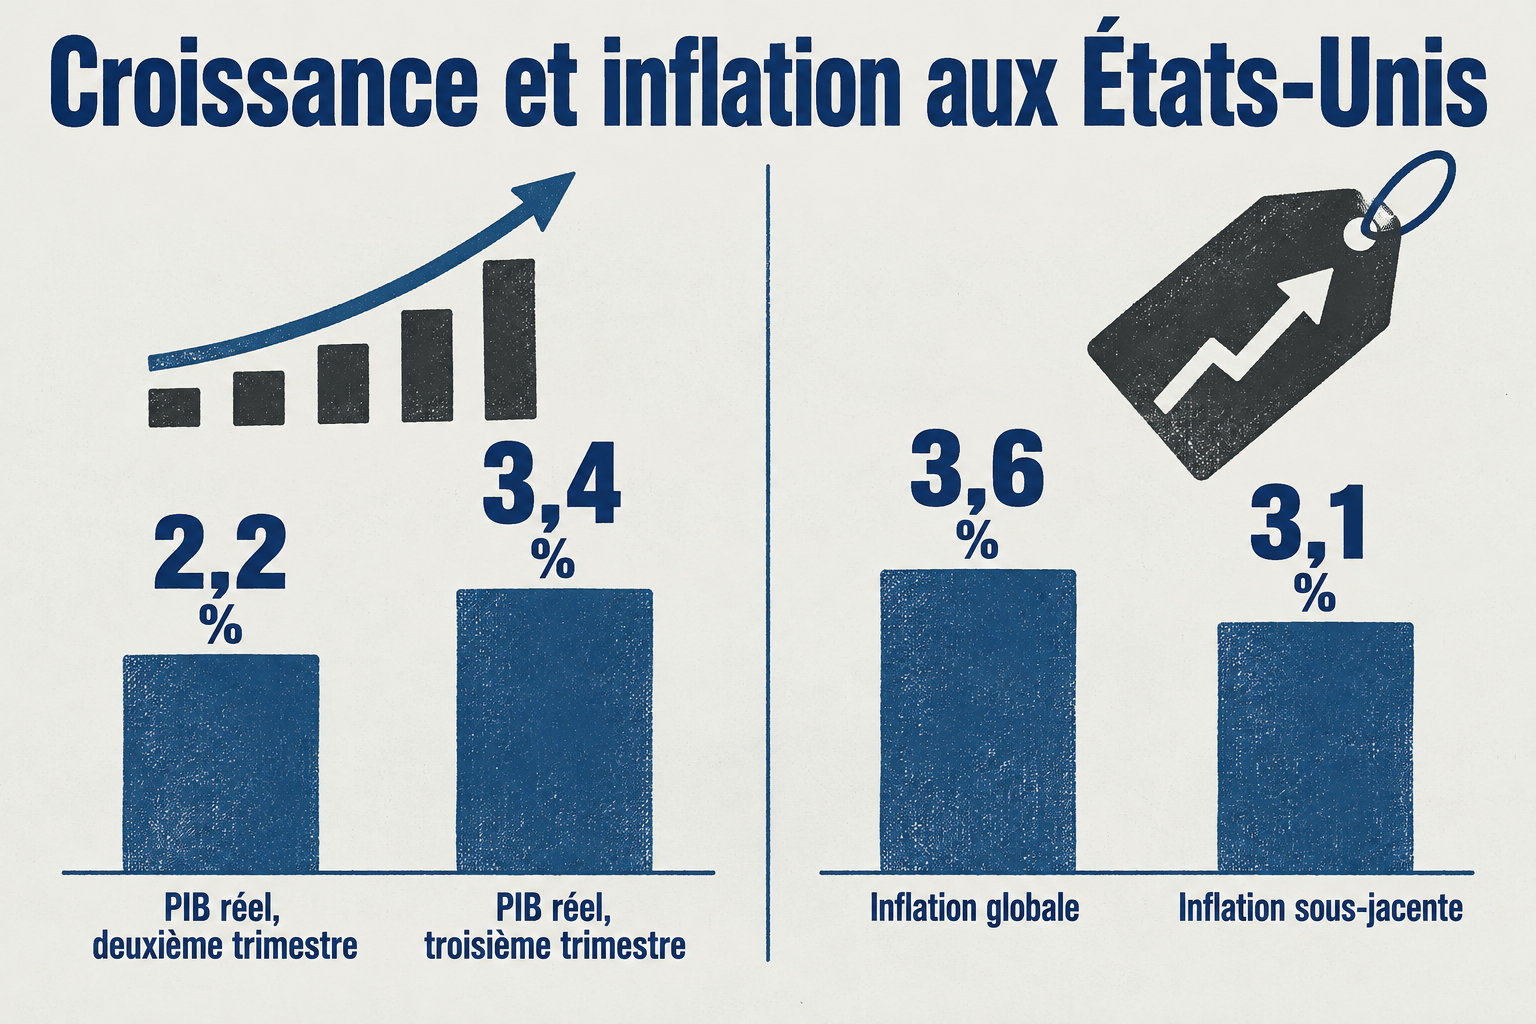
L’économie américaine a progressé de 3,4 % au troisième trimestre, en rythme annualisé, après 2,2 % au deuxième. Ce rythme, c’est ce qu’on obtiendrait si ce trimestre se répétait pendant un an.
Quand on dépense autant, les prix ont tendance à monter, et les banques centrales hésitent à baisser leurs taux.
Voyez le suivi de l’inflation américaine pour mesurer ce risque. Ne misez pas sur une baisse rapide des taux tant que les prix restent élevés.
Pour savoir si l’économie et les prix évoluent dans le bon sens, trois indicateurs comptent :
- L’indice PCE mesure le prix d’un large panier de biens et de services. En septembre, il a progressé de 3,6 % sur un an.
- L’inflation sous-jacente exclut l’alimentation et l’énergie, dont les prix bougent beaucoup d’un mois à l’autre. Elle est à 3,1 %, et elle aide à voir les tendances qui durent.
- La confiance des consommateurs, publiée par le Conference Board, est remontée à 91,7 en octobre, contre 84,2 en septembre. Plus elle monte, plus les ménages osent dépenser.
Pétrole et or : le Brent reste au-dessus de 100 dollars
Le 30 octobre, le Brent a clôturé à 117,64 dollars le baril et le WTI à 104,12 dollars, deux niveaux au-dessus de 100 dollars. Sur le mois, le Brent a gagné 13,6 % et le WTI 15,2 %.
Lundi 2 novembre, le Brent a perdu plus de 4 % sur l’espoir d’un accord entre l’Iran et le Qatar. Pour la suite, lisez l’analyse sur la détente pétrolière. Ne misez pas sur une baisse tant que rien n’est signé.
Voici où en sont le Brent, le WTI et l’or. Les cours ne datent pas du même jour, donc les dates comptent.
| Critère | Brent | WTI | Or |
|---|---|---|---|
| Niveau | 108,64 $ le baril | 99,71 $ le baril | 3 898,90 $ l’once |
| Date du cours | 2 novembre | 2 novembre | 30 octobre |
| Variation | Baisse de plus de 4 % | Baisse de plus de 4 % | Baisse d’environ 3,3 % ce jour-là |
| Rôle | Suit les risques de rupture d’approvisionnement | Suit les mêmes risques | Valeur refuge : achetée quand on craint pour son portefeuille, mais son prix peut aussi reculer |
Ce qui attend les marchés du 2 au 6 novembre
L’indice ISM manufacturier d’octobre est sorti lundi 2 novembre à 10 h, heure de l’Est américain. Au-dessus de 50, l’activité des usines progresse ; en dessous, elle recule.
L’ISM des services suit mercredi 4 novembre, à la même heure. Pour replacer la détente au Moyen-Orient et son effet sur le pétrole, voyez l’analyse géopolitique et le ton de la Fed. Attendre mercredi avant de conclure vaut mieux.
Trois rendez-vous peuvent confirmer ce sentiment ou le renverser :
- Le rapport américain sur l’emploi d’octobre, vendredi 6 novembre. Le taux de chômage attendu est de 4,2 %. Un chômage plus élevé renforcerait les espoirs de baisse de taux.
- La décision de la Banque d’Angleterre, jeudi 5 novembre. Son taux directeur, le taux de référence qui guide les crédits, est de 3,75 %.
- Les résultats d’Apple, Palantir, AMD et McDonald’s, à suivre toute la semaine. Des chiffres décevants pourraient raviver les doutes sur l’IA.
Retenez ceci : une variation se comprend par sa cause. Une seule séance de baisse ne fait pas une tendance, et un taux maintenu compte autant qu’un taux modifié.
Avant de réagir, notez les prochains rendez-vous économiques et attendez leurs résultats. Posez-vous une question simple : ce mouvement vient-il d’un fait précis ou d’une peur passagère ?