
Assurance vie et décès : comment protéger votre famille
L’essentiel à retenir : l’assurance vie constitue un bouclier patrimonial unique grâce à la transmission hors succession et une fiscalité avantageuse. Ce contrat permet de protéger le conjoint tout en gratifiant les enfants, notamment via une clause démembrée ou la mention « vivant ou représenté ». Le bénéfice majeur réside dans l’abattement de 152 500 € par […]
Choix LAMal ou CMU : quels risques en cas de retard ?
L’essentiel à retenir : le droit d’option doit être exercé impérativement dans les trois mois suivant la prise de poste en Suisse. Passé ce délai, une affiliation d’office irrévocable à la LAMal est imposée par le canton, supprimant toute liberté de choix. Cette rigueur administrative évite une absence de couverture risquée et des pénalités de […]
Organiser sa succession en Suisse : réussir sa transmission
L’essentiel à retenir : la réforme de 2023 accroît votre liberté testamentaire en réduisant la réserve des descendants à 50 % et en supprimant celle des parents. Cette flexibilité facilite la protection du concubin ou la transmission d’entreprise, bien que la vigilance fiscale reste de mise, notamment en contexte franco-suisse où l’absence de convention depuis […]
3eme pilier et succession : sécurisez votre capital en 2026
Ce qu’il faut retenir : le capital du 3ème pilier est versé directement aux bénéficiaires hors succession civile, garantissant une disponibilité rapide des fonds. Cette protection est renforcée par l’insaisissabilité du capital. L’ordre des bénéficiaires, régi par l’OPP 3, peut être modifié par écrit pour protéger un concubin après 5 ans de vie commune. Craignez-vous […]
Analyse marchés financiers semaine 37 : emploi et brut records
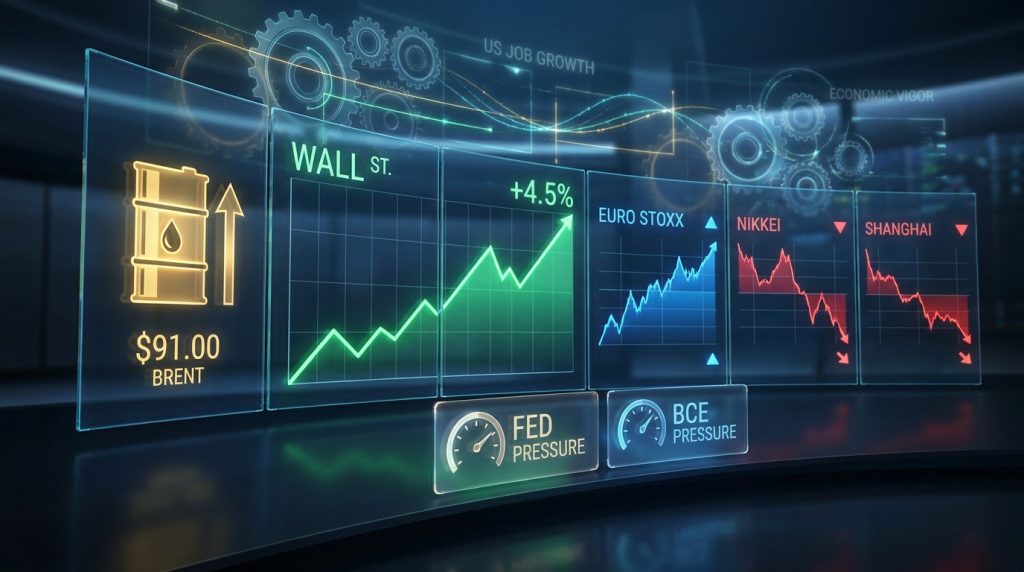
L’essentiel à retenir : la résilience du marché de l’emploi américain, avec 162 000 créations de postes, soutient Wall Street malgré des taux élevés. Cette vigueur, couplée à un pétrole dépassant les 90 dollars, maintient une pression inflationniste forte sur la Fed et la BCE. Anticipez cette volatilité en ajustant votre stratégie patrimoniale face à […]
Rente AVS LPP : optimisez votre futur revenu de retraite
L’essentiel à retenir : la rente AVS, plafonnée à 2 520 CHF en 2026, exige 44 ans de cotisations continues, tandis que la LPP et le 3e pilier complètent vos revenus. Anticiper les lacunes et optimiser les rachats permet de réduire vos impôts tout en sécurisant votre futur niveau de vie. Chaque année manquante réduit […]
Héritage LPP en Suisse : qui récupère vos avoirs ?
Ce qu’il faut retenir : le 2e pilier est régi par la loi sur la prévoyance professionnelle et non par le droit successoral, rendant le testament inopérant pour ces avoirs. Cette distinction garantit une protection prioritaire aux conjoints et enfants. Un fait marquant : le partenaire de vie non marié doit souvent justifier de cinq […]
Actualités frontaliers Genève : emploi, trafic et économie
L’essentiel à retenir : le Grand Genève engage 182 millions de CHF pour transformer la mobilité transfrontalière d’ici 2032, incluant des BHNS et parcs-relais. Cette dynamique s’accompagne de recrutements stratégiques au CERN, avec des salaires dès 9 236 CHF. Anticipez toutefois des perturbations sur les lignes L3, L4 et L7 du Léman Express jusqu’au 18 […]
Comment optimiser son 3e pilier suisse dès la rentrée
L’essentiel à retenir : anticiper vos versements dès la rentrée permet de maximiser vos intérêts composés et de sécuriser vos déductions fiscales 2026. En agissant tôt, vous évitez la saturation administrative de fin d’année tout en profitant du nouveau dispositif de rachat rétroactif. Avec un plafond de 7 258 CHF pour les salariés, l’optimisation par […]
Immobilier de luxe à Genève : investissement et fiscalité

L’essentiel à retenir : l’investissement dans l’immobilier de luxe genevois repose sur l’accès privilégié au marché off-market et une détention longue pour optimiser la fiscalité. Cette stratégie permet de sécuriser des biens exclusifs à Cologny ou Champel tout en réduisant l’impôt sur les gains immobiliers, qui chute de 50 % à seulement 2 % après […]