Craignez-vous que votre épargne disparaisse dans des méandres administratifs au lieu de protéger vos proches ? Cet article détaille comment le 3ème pilier et succession s’articulent pour garantir un versement direct du capital aux bénéficiaires, sans passer par la case notaire. Découvrez comment maîtriser l’ordre des ayants droit et optimiser la protection de votre famille grâce à une clause bénéficiaire parfaitement ajustée.
- 3ème pilier et succession : un capital versé hors héritage classique
- L’ordre des bénéficiaires du 3a et vos options de modification
- Calcul des réserves héréditaires et protection des proches
- Fiscalité du capital et démarches administratives en 2026
3ème pilier et succession : un capital versé hors héritage classique
Après avoir cotisé des années, le sort de cet argent au moment du départ se pose. Contrairement aux idées reçues, le code civil n’a pas toujours son mot à dire.
Le versement direct du 3a sans passer par le notaire
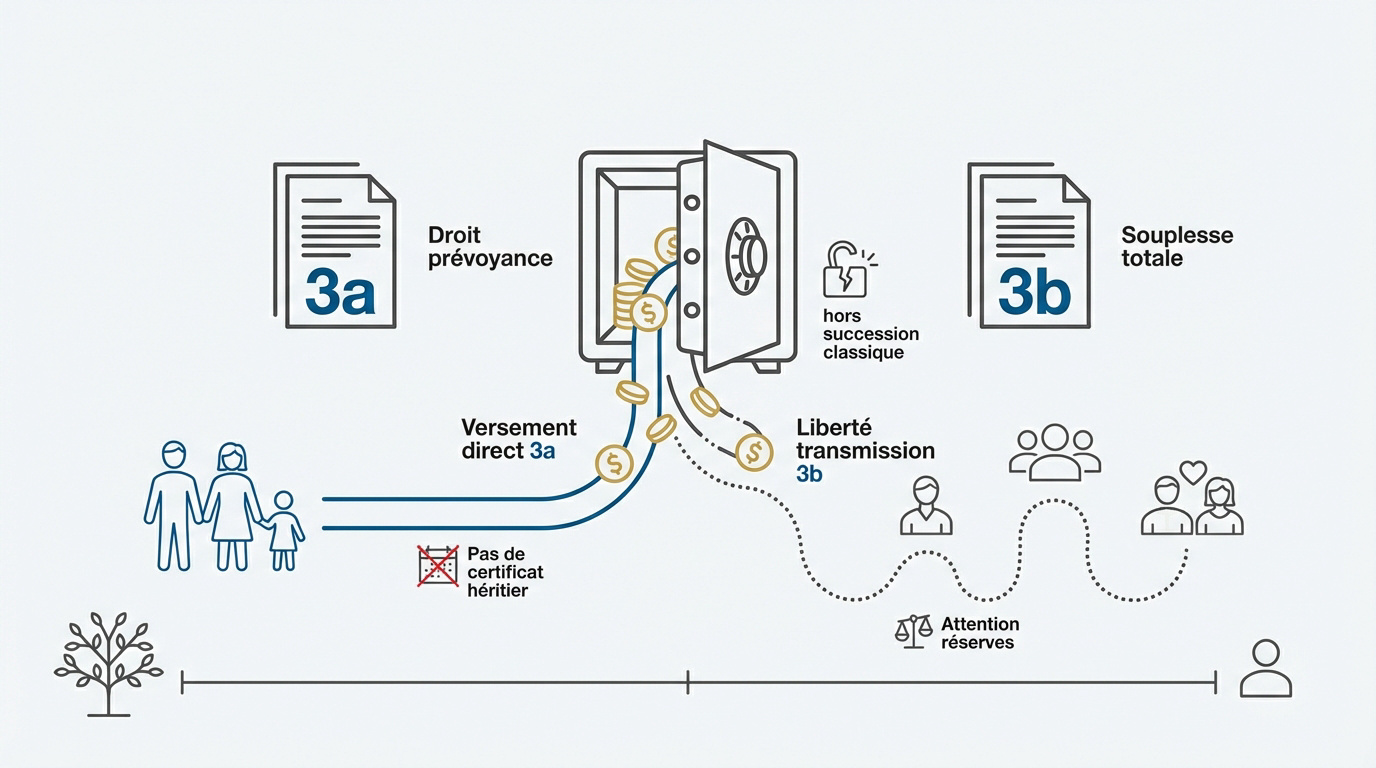
Le pilier 3a est régi par le droit de la prévoyance. L’argent est versé directement aux bénéficiaires par la banque ou l’assurance.
Le certificat d’héritier n’est pas requis pour débloquer les fonds. Cela accélère grandement la mise à disposition du capital.
Le capital sort du cadre de la succession civile habituelle. C’est un avantage de rapidité majeur.
Les créanciers du défunt ne peuvent pas saisir ce capital de prévoyance. Il est protégé pour les survivants via ce 3ème pilier : optimisez votre retraite – solutions sur mesure.
La liberté de transmission spécifique au pilier 3b
Le pilier 3b offre une souplesse totale pour désigner qui vous voulez. On peut favoriser un ami ou une association sans lien de parenté.
Contrairement au 3a, il n’y a pas d’ordre imposé par la loi fédérale. Vous êtes le seul maître à bord.
Découvrez cette assurance vie en Suisse : optimisez sécurité et fiscalité pour vos projets.
Attention toutefois aux réserves héréditaires. Elles limitent parfois cette liberté totale en théorie.
Pour votre 3ème pilier et succession : Assurez la transmission de votre capital en toute sérénité avec un conseiller financier Genève.
L’ordre des bénéficiaires du 3a et vos options de modification
Si le 3b est un terrain de jeu libre, le 3a suit une hiérarchie millimétrée qu’il vaut mieux connaître pour éviter les mauvaises surprises familiales.
La cascade légale entre conjoint, enfants et concubins
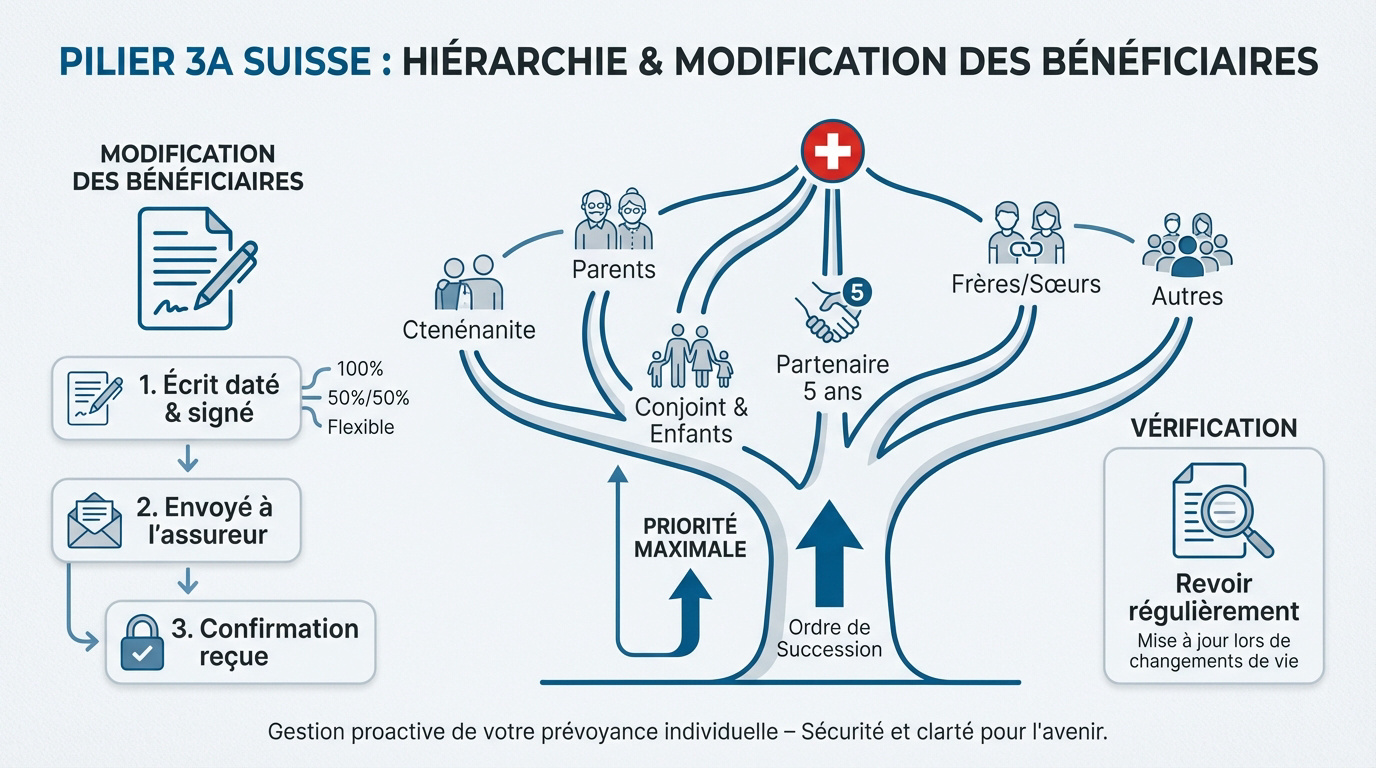
La loi définit cinq groupes de bénéficiaires successifs selon l’OPP 3. Le conjoint survivant et les descendants directs occupent toujours la première place du podium par défaut.
Le partenaire de fait peut hériter sous conditions strictes. Il faut prouver cinq ans de vie commune ininterrompue. C’est un point souvent ignoré des couples non mariés.
| Groupe | Bénéficiaires | Priorité |
|---|---|---|
| 1 | Conjoint | Max |
| 2 | Descendants / Concubin | Haute |
| 3 | Parents | Moyenne |
| 4 | Frères et sœurs | Basse |
| 5 | Autres héritiers | Minimale |
Comment changer l’ordre de priorité par simple écrit
Vous pouvez modifier l’ordre au sein des groupes autorisés. Un document écrit envoyé à votre assureur suffit pour acter ce changement de votre vivant.
- Écrit daté et signé.
- Envoi à l’institution.
- Répartition par pourcentages.
L’institution doit confirmer la réception. Sans cela, la modification pourrait être contestée par d’autres héritiers lors de la transmission du capital.
Vérifiez régulièrement votre clause, car un divorce change la donne. Utilisez le comparateur 3ème pilier : frais, taux et choix pour ajuster votre stratégie. Pour un bilan, contactez un conseiller financier Genève.
Calcul des réserves héréditaires et protection des proches
Vouloir avantager un proche est une intention noble, mais le droit civil suisse impose des limites pour protéger les héritiers réservataires.
L’intégration de l’avoir dans la masse de calcul civile
Même versé hors succession, le 3ème pilier compte pour le calcul des réserves. On appelle cela la réunion fictive de l’avoir. Les tribunaux y veillent.
Les héritiers lésés peuvent demander une réduction. Si leur part minimale n’est pas respectée, ils peuvent contester le versement. C’est un risque réel.
Consultez un expert pour équilibrer votre patrimoine et éviter les tensions. Découvrez comment optimiser fiscalité patrimoine | guide pratique 2026 dès maintenant.
Le risque de perte pour les célibataires sans héritiers
Sans bénéficiaire désigné, l’argent peut finir dans les caisses de l’État. C’est un scénario catastrophe pour votre épargne. Personne ne souhaite une telle issue.
Sans héritier légal, les avoirs 3a reviennent à l’État. Le 3b offre plus de sécurité pour les personnes seules.
Un testament ne remplace pas une clause bénéficiaire claire. Le 3a est strict sur les bénéficiaires, contrairement au 3b. Soyez donc très précis.
Pour les frontaliers, consultez notre guide sur le 3ème pilier frontalier – guide fiscal et avis 2026 pour sécuriser vos proches résidant à l’étranger.
Contactez un conseiller financier Genève pour assurer la transmission de votre capital.
Fiscalité du capital et démarches administratives en 2026
Une fois les bénéficiaires identifiés, il reste à affronter la réalité administrative et fiscale pour que le capital arrive à bon port.
L’imposition séparée du versement en capital décès
Le fisc prélève sa part, mais à un taux préférentiel. Ce versement est imposé séparément des autres revenus de l’héritier. C’est une imposition à taux réduit très avantageuse.
Le taux dépend souvent du canton de domicile du défunt. À Genève, les barèmes sont spécifiques et doivent être anticipés.
- Taux réduit par rapport au revenu
- Impôt payé par le bénéficiaire
- Déclaration obligatoire l’année du versement
Pour optimiser cette charge, l’anticipation est votre meilleure alliée. Un retrait échelonné n’est malheureusement pas possible en cas de décès.
Documents requis et bilan patrimonial à Genève
Pour débloquer les fonds, préparez l’acte de décès et une copie de pièce d’identité. Les institutions demandent aussi souvent une attestation de domicile des bénéficiaires. La réactivité de la banque dépend de la complétude de votre dossier.
Ne laissez pas le hasard décider pour votre famille. Un bilan patrimonial complet avec un conseiller financier Genève permet de tout mettre au clair. C’est un investissement pour la paix d’esprit.
Prenez rendez-vous dès maintenant pour un diagnostic gratuit. Nos experts vous guident pour protéger ceux que vous aimez. Consultez aussi les infos sur le retrait 3eme pilier 3a/3b: fiscalité et procédures.
Sécuriser votre 3ème pilier et succession garantit un versement rapide du capital hors héritage civil, protégeant ainsi vos proches des délais notariés. Ajustez dès maintenant vos clauses bénéficiaires pour éviter que votre épargne ne revienne à l’État. Un bilan patrimonial anticipé assure à votre famille un avenir serein et une fiscalité optimisée.