Our Articles

Our consulting expertise

Une conseillère financière et un client en discussion, analysant des graphiques sur tablette dans un bureau moderne avec vue sur la ville.

Choisir son conseiller financier à Genève : les critères

L’essentiel à retenir : l’indépendance garantit une architecture ouverte sans produits maison imposés, alignant vos intérêts grâce à des honoraires transparents. Cette neutralité, couplée à des certifications comme le CFA et la surveillance LSFin, sécurise votre capital. Le bénéfice est majeur : une stratégie sur mesure optimisant fiscalité et prévoyance.
Un trader travaille sur trois écrans affichant des courbes boursières et des graphiques économiques dans un bureau sombre.

Analyse marchés semaine 35 : tensions et inflation

L’essentiel à retenir : la résilience économique américaine, marquée par une inflation sous-jacente à 2,5 %, ouvre la voie à un assouplissement monétaire imminent de la Fed. Cette perspective stabilise les marchés face à la volatilité pétrolière induite par les tensions dans le détroit d’Ormuz, où le Brent atteint 90,49

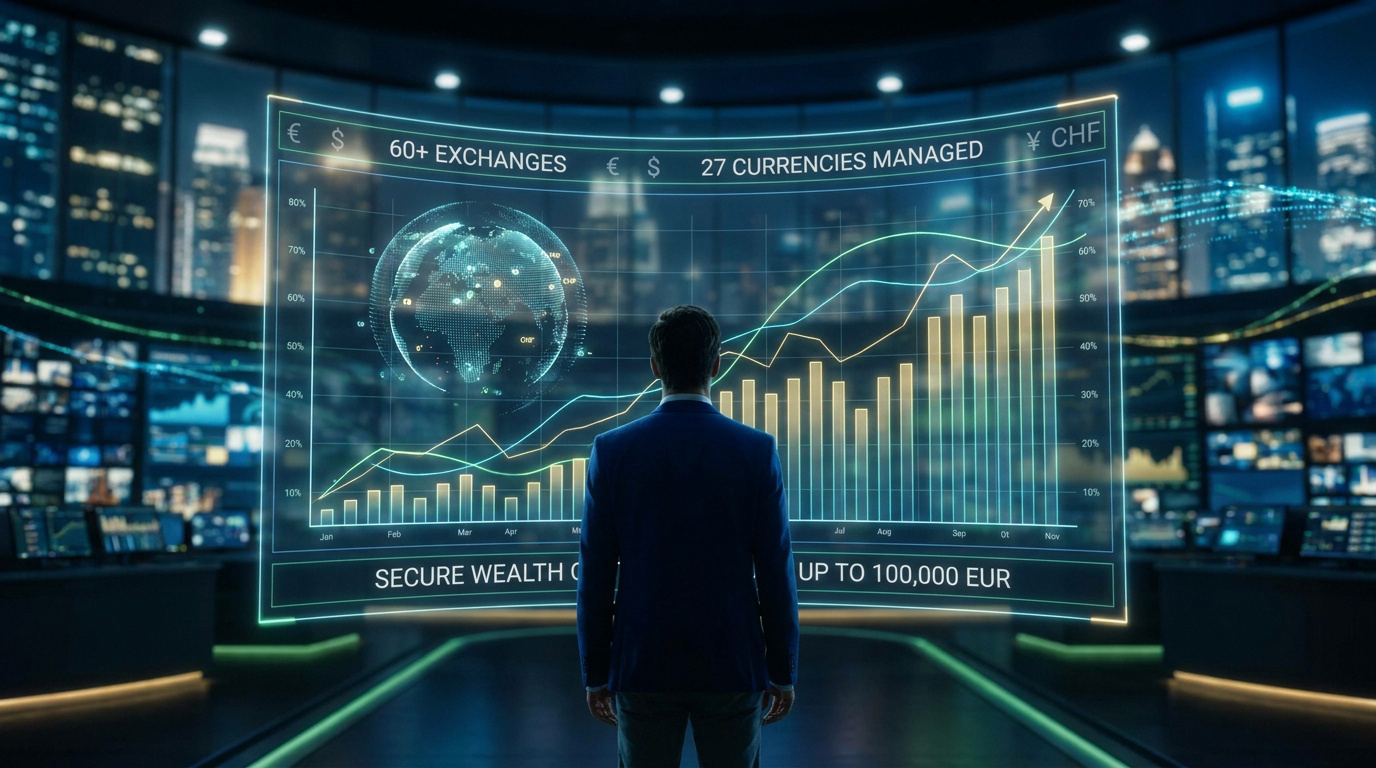
Un homme en costume observe un écran holographique affichant des données boursières et graphiques dans une salle de contrôle.

Swissquote banque investissement : l’expertise helvétique

L’essentiel à retenir : Swissquote combine une infrastructure de trading multidevise accédant à 60 bourses mondiales avec la sécurité d’une assurance-vie luxembourgeoise. Vous bénéficiez d’une protection robuste via le triangle de sécurité et d’une gestion de trésorerie optimisée. Ce dispositif assure la pérennité de votre patrimoine grâce à une garantie

Un expert financier et une cliente discutent d'une hypothèque suisse devant une tablette affichant un plan et un modèle de maison.

Hypothèque suisse : dossier complet et conseils experts

L’essentiel à retenir : la solvabilité suisse repose sur un apport personnel de 20 % et un test de résistance à 5 %. Ce calcul théorique garantit que vos charges immobilières ne dépassent jamais 33 % de vos revenus bruts. Anticiper ces critères et privilégier l’amortissement indirect permet d’optimiser durablement

Couple souriant afro-américain devant une maison moderne, tenant des clés. Une tablette indique "PER" et un graphique de croissance.

PER et achat immobilier : débloquez votre épargne en 2026

L’essentiel à retenir : le PER permet de financer votre résidence principale via les versements volontaires et l’épargne salariale. Cette option offre un apport immédiat, mais nécessite une vigilance accrue sur la fiscalité du capital, taxé au barème de l’impôt. Un retrait de 10 000 € peut ainsi générer 1

Une femme d'affaires dans un bureau moderne manipule un écran holographique affichant des graphiques de performance financière.

Optimiser votre patrimoine avec le plan 1e LPP pour cadres

L’essentiel à retenir : le plan 1e LPP permet aux cadres percevant plus de 136 000 CHF de piloter leur prévoyance via dix stratégies d’investissement personnalisées. En supprimant la redistribution solidaire, ce dispositif convertit vos cotisations déductibles en performance réelle. Vous optimisez ainsi votre charge fiscale tout en bénéficiant d’une

Groupe de professionnels en tenue d'affaires contemplant les Alpes suisses depuis une terrasse panoramique.

Travailler en Suisse comme frontalier : guide complet 2026

L’essentiel à retenir : le marché helvétique offre plus de 85 000 opportunités en 2025, particulièrement dans la santé, l’IT et l’industrie. Cette dynamique garantit aux frontaliers des rémunérations attractives, débutant dès 4 500 CHF à Genève. L’obtention du permis G et une gestion rigoureuse de la protection sociale sécurisent

Trois enfants souriants portant des sacs à dos marchant devant une école moderne avec les Alpes en arrière-plan.

Scolarisation des enfants frontaliers en Suisse : le point

L’essentiel à retenir : dès la rentrée 2026, Genève impose la domiciliation cantonale stricte pour l’accès à l’école publique, excluant les nouveaux élèves résidant en France. Cette réforme oblige les familles frontalières à anticiper leur retour dans le système français ou à budgétiser des écoles privées suisses, dont les frais

Femme souriante analyse des graphiques financiers 3D sur son ordinateur portable, planifiant ses investissements d'assurance vie.

Choisir son assurance vie : frais, garanties et placements

L’essentiel à retenir : la performance d’une assurance vie repose sur la réduction drastique des frais et une diversification stratégique via la loi PACTE. Privilégier des contrats en ligne à 0 % de frais d’entrée permet au capital de fructifier immédiatement, tandis qu’un arbitrage sous le seuil de 0,8 %

Deux hommes au carrefour entre les systèmes de santé français et suisse, avec montagnes. Tablette affichant les options.

Réussir son choix CMU ou LAMal : impact et accès aux soins

L’essentiel à retenir : le droit d’option doit être exercé dans les 90 jours suivant l’embauche en Suisse, sous peine d’une affiliation d’office irrévocable. Ce choix entre la CMU (basée sur le revenu) et la LAMal (prime fixe) détermine définitivement la liberté d’accès aux soins et le budget familial. Un

Un homme montre des graphiques financiers sur une tablette à un autre, pour la planification du 3ème pilier, avec documents et calculatrice.

Fiscalité 3ème pilier : optimisez votre sortie en capital

L’essentiel à retenir : l’optimisation fiscale du 3ème pilier repose sur la déduction annuelle des cotisations et l’étalement stratégique des retraits pour briser la progressivité de l’impôt. En 2026, les salariés peuvent déduire jusqu’à 7 258 francs. Multiplier les comptes permet des sorties capitalisées distinctes, réduisant fortement la charge fiscale

Couple senior discutant planification retraite suisse (AVS, LPP) avec documents et tablette, vue lac/montagnes.

Réussir sa planification retraite suisse entre AVS et LPP

L’essentiel à retenir : la sérénité financière repose sur l’harmonisation stratégique des trois piliers pour combler les lacunes de prévoyance. Anticiper ces trous de cotisation permet d’optimiser sa fiscalité, notamment via les rachats LPP déductibles, tout en garantissant son niveau de vie. Un point marquant : le paiement rétroactif des