Ressentez-vous cette frustration lancinante de voir votre salaire durement gagné s’évaporer chaque mois, rendant la gestion finances personnelles totalement hors de votre portée ? Ce guide complet détaille une méthode rigoureuse et accessible pour reprendre le contrôle de vos flux bancaires et bâtir un avenir financier solide avec une stratégie d’investissement cohérente. Vous découvrirez comment la règle 50/30/20 et les objectifs SMART permettent d’automatiser votre épargne, tandis que la puissance phénoménale des intérêts composés protège efficacement votre capital personnel contre l’érosion monétaire inévitable liée à l’inflation.
- Faire un état des lieux sans concession de votre situation financière
- Bâtir un socle de sécurité pour parer aux imprévus
- Comment faire fructifier votre capital sur le long terme ?
- Anticiper demain en protégeant votre pouvoir d’achat
Faire un état des lieux sans concession de votre situation financière
Pour bâtir une stratégie solide, il faut d’abord regarder la réalité en face et chiffrer précisément votre point de départ actuel.
Lister revenus et charges avec la méthode SMART
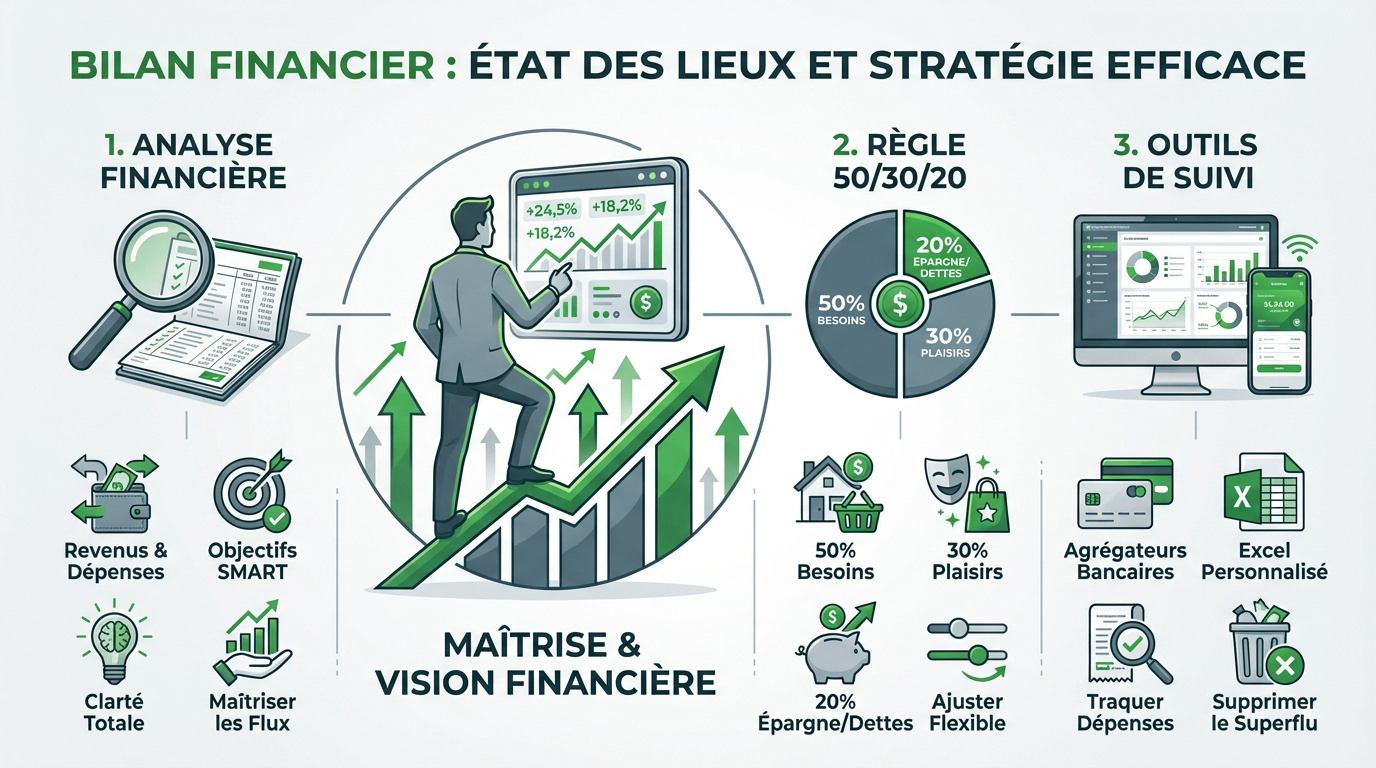
Recensez chaque flux entrant et sortant de votre compte. Listez salaires, loyers et abonnements sans rien oublier. Soyez d’une précision chirurgicale.
Définissez des objectifs SMART. Vos buts doivent être spécifiques et mesurables pour orienter vos efforts. Ne pilotez plus à vue et déterminez un montant précis à épargner.
- Spécifique : Un but clair et précis.
- Mesurable : Quantifiable pour suivre le progrès.
- Atteignable : Réaliste selon vos ressources.
- Pertinent : Qui a du sens pour vous.
- Temporel : Avec une date limite fixée.
La clarté financière apaise l’esprit. Visualisez vos flux pour mieux les maîtriser.
Appliquer la règle 50/30/20 pour équilibrer vos flux
Divisez vos revenus selon des ratios éprouvés : 50 % pour les besoins, 30 % pour les envies et 20 % pour l’épargne. C’est une base saine pour ne plus subir vos dépenses.
- 50 % pour les charges fixes (loyer, factures)
- 30 % pour les loisirs et envies
- 20 % pour le remboursement de dettes ou l’investissement
Ajustez ces curseurs selon votre situation réelle. L’objectif est de préserver une part, même minime, pour la construction de votre futur capital personnel.
Utiliser les outils numériques pour un suivi chirurgical
Les agrégateurs bancaires automatisent le suivi en temps réel, tandis qu’un tableau Excel offre une personnalisation supérieure. Choisissez l’outil qui vous motive à maintenir une gestion régulière.
Éliminez les abonnements inutiles et les frais bancaires cachés. Chaque économie renforce votre capacité d’autofinancement. Supprimez le superflu sans hésiter pour dégager des liquidités immédiates.
Pour aller plus loin, découvrez comment gérer efficacement vos finances personnelles. C’est un premier pas vers la sérénité.
Bâtir un socle de sécurité pour parer aux imprévus
Une fois vos comptes équilibrés, vous devez créer un rempart financier pour protéger votre sérénité face aux aléas de la vie. Cela vous donne un aperçu dans les grandes lignes de la gestion finances personnelles.
Constituer un matelas de précaution de 3 à 6 mois
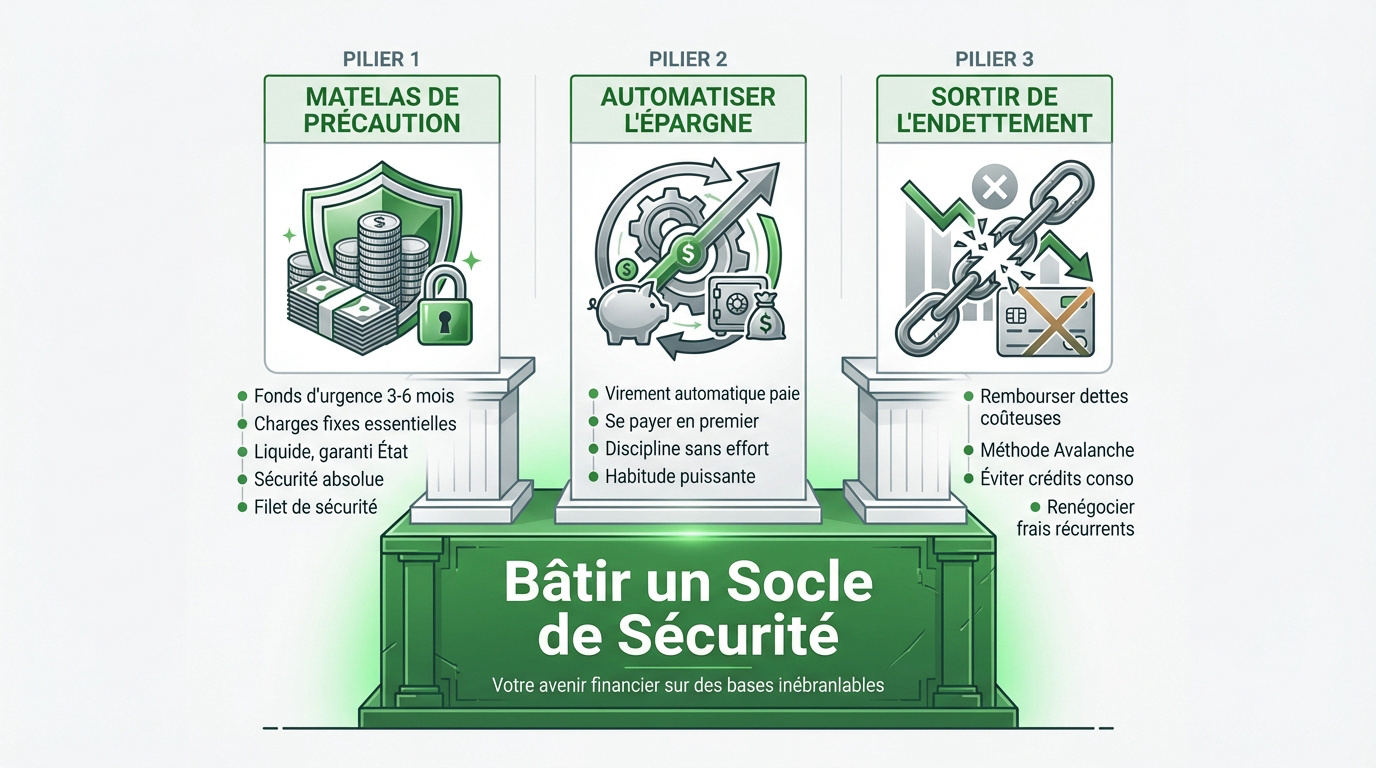
En pratique, calculez vos charges fixes mensuelles et multipliez-les par trois ou six selon votre stabilité. Ce fonds d’urgence doit rester disponible immédiatement. Visez la sécurité absolue plutôt que le rendement.
Privilégiez des livrets liquides garantis par l’État. L’argent doit rester accessible en un clic en cas de coup dur. Mais attention, c’est le prix de votre tranquillité quotidienne.
Notez que ce matelas protège vos investissements long terme. C’est votre filet de sécurité.
Automatiser l’épargne pour se payer en premier
Programmez un virement automatique dès réception de votre salaire. Ne comptez pas sur le résiduel en fin de mois. Payez-vous d’abord pour garantir votre épargne.
La discipline humaine est fragile face aux tentations. L’automatisation court-circuite vos biais psychologiques impulsifs. C’est une stratégie efficace pour accumuler du capital sans effort mental. Votre cerveau s’adapte vite.
Cette épargne forcée devient une habitude puissante. Le temps travaille alors pour vous.
Sortir de l’endettement et éviter le piège des crédits conso
Remboursez vos dettes coûteuses en priorité. La méthode de l’avalanche cible les taux élevés pour réduire le coût de votre endettement passé.
| Méthode | Principe | Avantage psychologique | Objectif |
|---|---|---|---|
| Avalanche | Taux d’intérêt élevés | Sentiment d’efficacité | Réduire les coûts |
| Boule de neige | Petits montants | Motivation rapide | Clôture de dettes |
Renégociez vos contrats d’assurance et frais récurrents. Chaque franc économisé doit servir à accélérer le remboursement de vos crédits.
Pour sécuriser votre trajectoire, prenez rendez-vous avec un conseiller financier à Genève pour un bilan patrimonial complet.
Comment faire fructifier votre capital sur le long terme ?
Une fois vos fondations sécurisées, passez à l’offensive pour faire croître votre patrimoine de manière exponentielle.
Exploiter la puissance des intérêts composés
Les intérêts produisent eux-mêmes des intérêts au fil des ans. C’est l’effet boule de neige recherché par les investisseurs. Plus vous commencez tôt, plus l’impact sera massif.
Attendre le moment parfait est une erreur coûteuse. Le temps passé sur le marché compte plus que le timing. Chaque retard réduit votre capital final. Lancez-vous aujourd’hui, même avec peu.
Démarrer à 25 ans plutôt qu’à 35 double presque votre capital final à 65 ans grâce à la capitalisation.
La patience transforme l’épargne modeste en fortune. Laissez agir la magie des chiffres.
Diversifier vos actifs entre ETF, SCPI et fonds sécurisés
Ne mettez pas tous vos œufs dans le même panier. Répartissez vos billes entre les actions mondiales et l’immobilier. Cette diversification lisse les risques sur le long terme.
Les ETF s’exposent à des centaines d’entreprises à moindre coût. Les SCPI offrent l’immobilier sans gestion locative. Bâtissez un portefeuille résilient.
Consultez ces astuces pour vos placements pour affiner votre gestion finances personnelles. C’est une question légitime que de protéger ses billes.
Optimiser la fiscalité via l’Assurance-vie, le PEA ou le PER
Choisissez les bonnes enveloppes fiscales pour abriter vos gains. Le PEA et l’assurance-vie offrent des avantages majeurs. Ils boostent votre performance nette de manière significative.
- L’Assurance-vie pour la transmission.
- Le PEA pour les actions européennes.
- Le PER pour réduire vos impôts immédiats.
Arbitrez entre gestion autonome et expert. En pratique, un conseiller financier à Genève maîtrise les frais et la fiscalité complexe pour maximiser votre rendement réel.
Anticiper demain en protégeant votre pouvoir d’achat
Anticiper l’avenir exige de protéger vos acquis contre l’érosion monétaire tout en préparant votre fin de carrière via une gestion finances personnelles rigoureuse.
Lutter contre l’érosion monétaire liée à l’inflation
L’inflation grignote silencieusement votre pouvoir d’achat. Laisser trop d’argent sur un compte courant est un risque financier majeur. Vos économies perdent de leur valeur réelle sans investissement.
Garder des sommes élevées en banque expose votre capital à une dépréciation réelle face à l’inflation.
Privilégiez des actifs progressant plus vite que les prix. L’immobilier et les actions protègent mieux votre capital sur la durée. Intégrez des critères responsables pour aligner vos placements avec vos valeurs.
L’investissement est le seul rempart efficace contre la dépréciation monétaire. Ne restez pas spectateur de cette perte.
Préparer la retraite et la transmission de patrimoine
La retraite entraîne souvent une chute de revenus. Anticipez ce moment en renforçant votre prévoyance dès maintenant. Chaque dispositif compte pour maintenir votre train de vie.
Pour sécuriser votre futur, analysez les avantages du 3ème pilier en Suisse. Ce levier permet de bâtir un capital tout en réduisant vos impôts.
Organisez la transmission de vos actifs pour protéger vos proches. Une planification réduit l’impact fiscal successoral. C’est un acte de gestion prévoyant pour votre famille.
Solliciter un conseiller financier à Genève pour un bilan complet
Un regard expert change la donne. Le conseiller identifie des opportunités invisibles seul. En pratique, cela vous donne un aperçu dans les grandes lignes de votre potentiel.
Prenez rendez-vous pour un bilan avec un conseiller financier à Genève. Ce diagnostic sécurise votre trajectoire et optimise chaque levier. Un expert apporte une valeur ajoutée immédiate.
Un plan sur mesure est la clé d’une fortune sereine. Passez de l’épargne passive à une stratégie de gestion professionnelle.
Maîtriser la règle 50/30/20, sécuriser un fonds d’urgence et investir tôt garantissent votre sérénité. Automatisez vos virements dès maintenant pour optimiser votre gestion finances personnelles et protéger votre pouvoir d’achat. Agissez aujourd’hui pour bâtir un patrimoine solide : votre liberté future dépend de vos décisions présentes.