
Rachat d’hypothèque : réduire la durée et le coût du prêt
L’essentiel à retenir : Le rachat d’hypothèque permet de restructurer sa dette en réduisant la durée du prêt pour sabrer le coût total des intérêts. Cette stratégie optimise la gestion patrimoniale en substituant une garantie unique aux créances éparses. Un ratio hypothécaire maîtrisé, généralement limité à 80 % de la valeur vénale, sécurise l’opération et […]
Réussir sa première hypothèque suisse : le guide essentiel
L’essentiel à retenir : l’accession à la propriété en Suisse exige 20 % de fonds propres, dont la moitié hors 2ème pilier, et une capacité financière validée par un taux de stress théorique de 5 %. Opter pour l’amortissement indirect via le 3ème pilier optimise votre fiscalité en maintenant les déductions d’intérêts tout en constituant […]
Réduire vos mensualités de taux hypothécaire à Genève
L’essentiel à retenir : la stabilité du taux de référence à 1,25 % en 2026 et la hausse des taux fixes à 1,91 % imposent une stratégie de financement rigoureuse. Combiner le fractionnement des tranches avec un nantissement du 3ème pilier permet de réduire les marges bancaires. Ce pilotage optimise la charge fiscale tout en […]
Hypothèque suisse : dossier complet et conseils experts
L’essentiel à retenir : la solvabilité suisse repose sur un apport personnel de 20 % et un test de résistance à 5 %. Ce calcul théorique garantit que vos charges immobilières ne dépassent jamais 33 % de vos revenus bruts. Anticiper ces critères et privilégier l’amortissement indirect permet d’optimiser durablement votre fiscalité tout en sécurisant […]
Rachat d’hypothèque : optimisez votre prêt et vos frais
L’essentiel à retenir : Un rachat d’hypothèque réussi repose sur l’anticipation des frais de mainlevée, oscillant entre 0,3% et 0,6% du capital, et la négociation des indemnités de remboursement. Pour garantir la rentabilité, un écart de taux d’au moins 0,7 point est préconisé. L’utilisation du privilège de remboursement partiel annuel sans frais constitue un levier […]
Capacité financière suisse : votre budget immobilier
L’essentiel à retenir : l’obtention d’un prêt immobilier en Suisse repose sur l’apport de 20 % de fonds propres, dont la moitié hors LPP, et un taux d’endettement limité à 33 % des revenus bruts. Ce calcul prudent, basé sur un taux théorique de 5 %, garantit la viabilité du projet face aux fluctuations du […]
Rachat d’hypothèque en Suisse : renégociez votre prêt
L’essentiel à retenir : un rachat d’hypothèque réussi repose sur l’anticipation du marché 12 à 18 mois avant l’échéance pour bloquer des taux bas. La rentabilité réelle s’obtient uniquement si l’économie d’intérêts surpasse les indemnités de résiliation et les frais administratifs. Ce levier permet d’optimiser sa fiscalité tout en adaptant son profil de risque entre […]
Hypothèque suisse : les critères pour le meilleur taux
L’essentiel à retenir : l’obtention d’une hypothèque en Suisse exige un apport de 20 % de fonds propres, dont 10 % au minimum en liquidités hors LPP. Pour garantir la viabilité du projet, les banques simulent systématiquement votre capacité financière avec un taux théorique de 5 %. Cette prudence protège votre patrimoine contre les fluctuations […]
Genève chère aux expatriés : salaires suffisants ?

L’essentiel à retenir : Si Genève figure régulièrement parmi les villes les plus chères pour les expatriés, ses salaires moyens annuels supérieurs à 62 872 euros compensent largement ce coût de vie. Cette attractivité se double d’une qualité de vie exceptionnelle (santé, sécurité, cadre naturel) et de secteurs économiques dynamiques comme la finance ou les […]
Devenir propriétaire en Suisse : salaire minimum requis ?
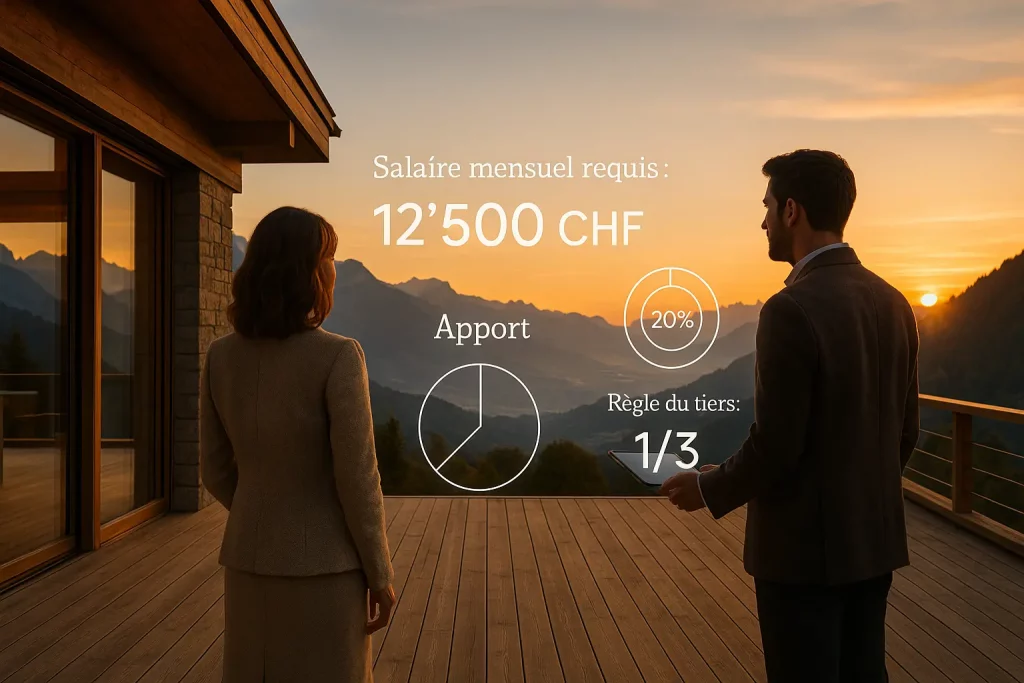
Le salaire de 12 500 CHF/mois requis en Suisse varie selon la localisation, le prix du bien et les règles bancaires (20% de fonds propres, charges <1/3 du revenu brut, taux théoriques de 5%). Ce chiffre, souvent lié à des biens onéreux, diminue dans des zones plus accessibles. Comprendre ces mécanismes permet d’affiner son projet et […]