Vos mensualités actuelles pèsent-elles trop lourdement sur votre budget au point de freiner vos projets futurs ? Le rachat d’hypothèque constitue une solution stratégique pour regrouper vos créances et modifier vos conditions de remboursement afin de retrouver une réelle sérénité financière. En suivant ce guide, vous découvrirez comment réduire drastiquement vos intérêts cumulés et sortir plus rapidement de l’endettement grâce à des mécanismes d’optimisation précis.
- Le rachat d’hypothèque pour reprendre le contrôle sur sa dette
- Les étapes pour transformer votre contrat de prêt
- Calculer la rentabilité de l’opération sans se tromper
- Stratégies d’ajustement selon votre situation personnelle
Le rachat d’hypothèque pour reprendre le contrôle sur sa dette
Après une phase d’endettement classique, restructurer ses créances devient une nécessité stratégique pour oxygéner ses finances et optimiser son patrimoine immobilier.
Comprendre le mécanisme du crédit avec garantie immobilière
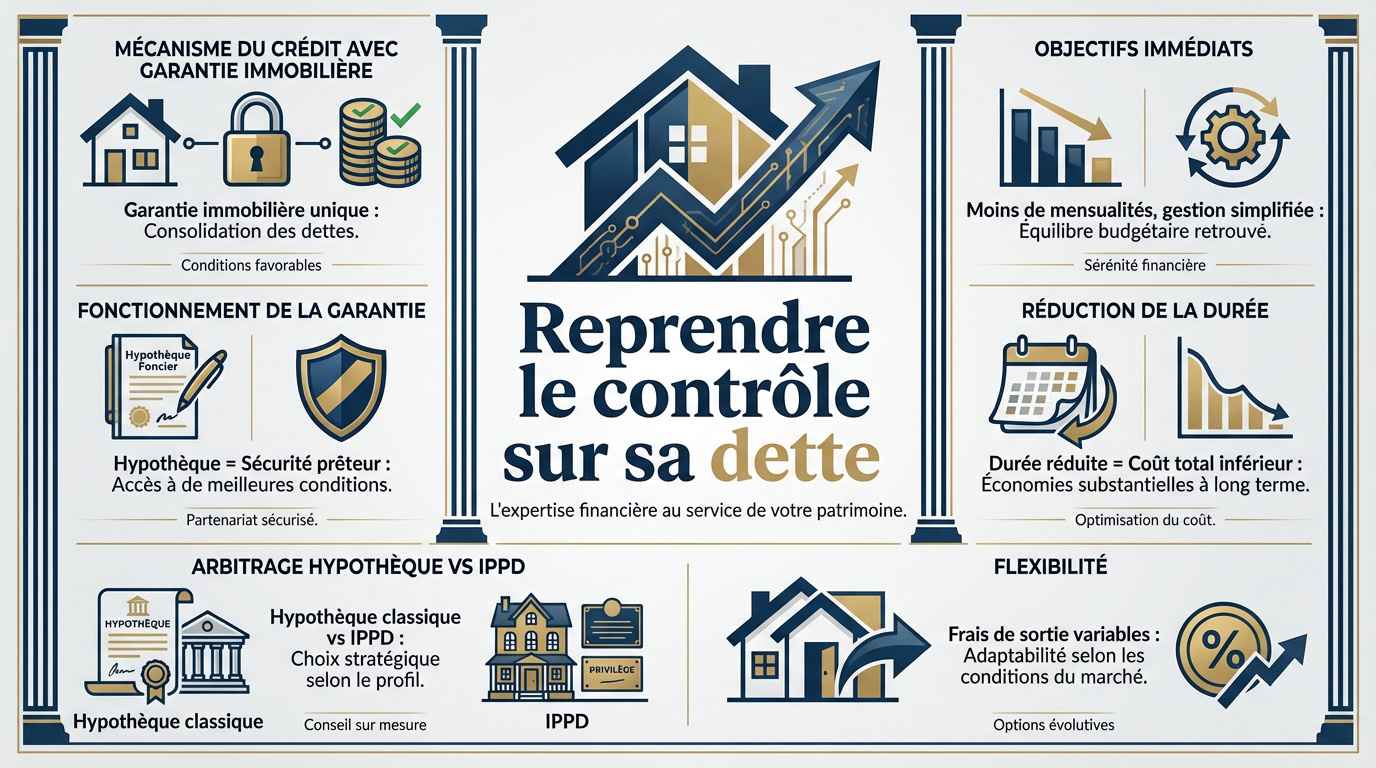
Le rachat de crédit adossé à un bien consiste à regrouper vos dettes. La banque solde vos contrats en cours et votre logement devient l’unique garantie du prêteur.
L’établissement inscrit une hypothèque au registre foncier pour se protéger. Cette démarche diminue son risque d’impayé. En retour, vous profitez de conditions de financement bien plus avantageuses.
Les buts immédiats sont clairs : alléger votre charge mensuelle et simplifier votre gestion budgétaire globale avec un interlocuteur unique.
Viser une réduction de la durée pour sabrer le coût total
Réduire la durée du prêt s’avère souvent plus rentable que de baisser les mensualités. Cela limite mécaniquement votre période d’exposition aux intérêts bancaires cumulés.
Moins d’années de remboursement signifient un coût global drastiquement inférieur. C’est un levier puissant pour se libérer plus rapidement de ses dettes immobilières.
Cette option convient aux profils avec des revenus stables. Si votre capacité d’épargne est solide, découvrez le Rachat d’hypothèque Suisse | Optimisation taux immobilier pour affiner votre projet.
Hypothèque classique ou ippd : faire le bon arbitrage
L’hypothèque conventionnelle s’applique à tout projet, contrairement à l’IPPD réservé aux biens anciens. Les deux garantissent toutefois le remboursement intégral du nouveau prêteur.
Côté budget, l’IPPD est moins onéreux car dispensé de taxe de publicité foncière. En cas de revente, une mainlevée reste obligatoire pour libérer la garantie.
Pensez à solliciter un conseiller financier Genève pour un bilan patrimonial complet. C’est l’étape idéale pour optimiser votre fiscalité, votre prévoyance ou votre future retraite.
Les étapes pour transformer votre contrat de prêt
Une fois la stratégie validée, le succès de l’opération repose sur une rigueur administrative sans faille pour convaincre les nouveaux partenaires bancaires.
Préparer l’analyse financière et l’expertise du bien
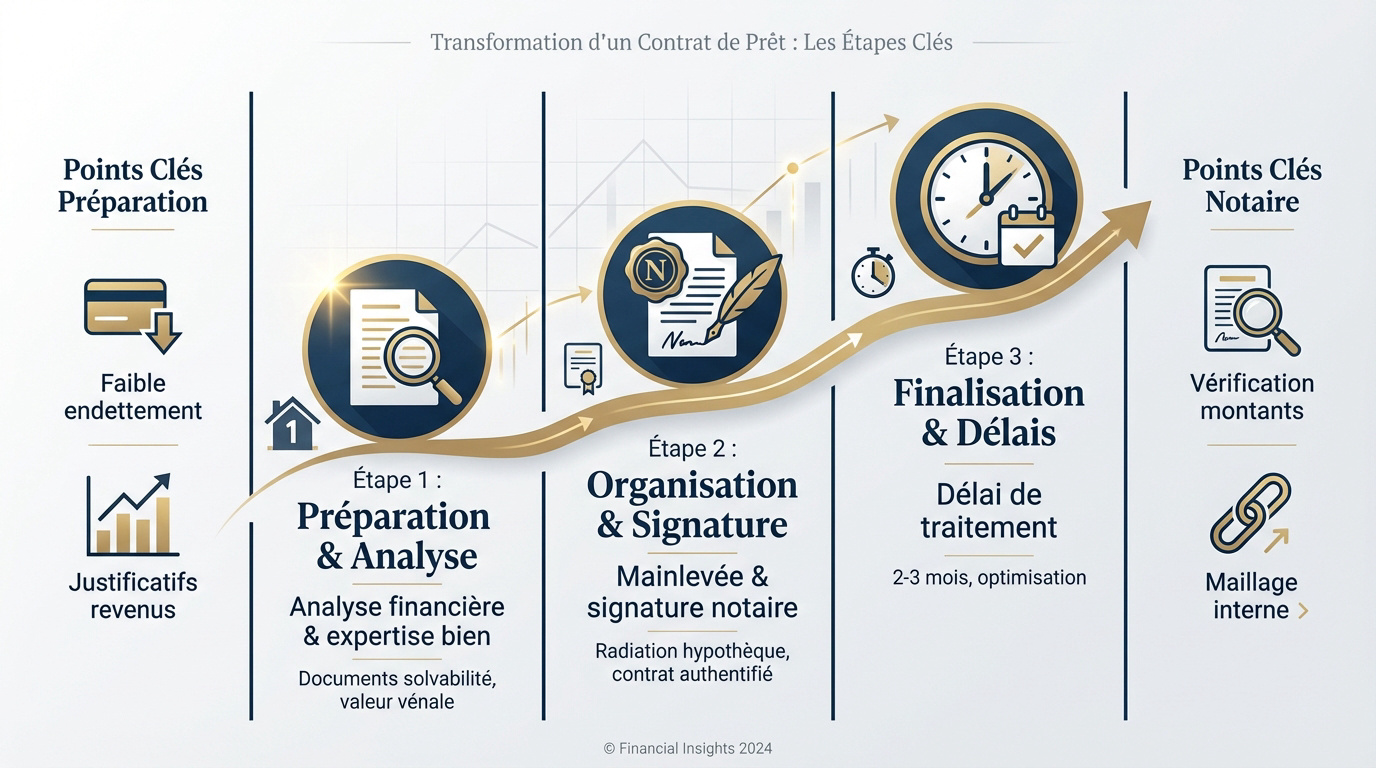
Préparez vos relevés de compte et justificatifs de revenus. La banque scrute votre comportement bancaire récent. C’est le socle de votre solvabilité.
L’expert immobilier détermine la valeur vénale. Cette étape est cruciale pour fixer le montant finançable. Une sous-évaluation peut bloquer votre projet.
Anticipez les critères de sélection. Les banques privilégient les dossiers présentant un faible ratio d’endettement pour sécuriser l’opération.
- Analyse financière : revenus et relevés.
- Expertise : valeur réelle du bien.
- Juridique : notaire et mainlevée.
- Finalisation : signature et déblocage.
Organiser la mainlevée et la signature chez le notaire
Le notaire doit lever l’ancienne hypothèque avant d’en inscrire une nouvelle. Cette radiation est une procédure légale obligatoire.
L’officier public authentifie le nouveau contrat de prêt. Son intervention garantit la sécurité juridique de la transaction pour toutes les parties concernées.
Vérifiez scrupuleusement les montants et conditions. Pour réussir votre transition, consultez notre guide sur la Demande d’hypothèque en Suisse | Financement immobilier Suisse.
Contrairement à une idée communément admise, la mainlevée coûte entre 0,6% et 0,8% du prêt initial. Intégrez ce coût dans vos calculs.
Combien de temps faut-il prévoir pour boucler le dossier ?
Comptez généralement entre deux et trois mois. Ce délai inclut l’analyse du dossier, l’offre de prêt et le rendez-vous notarial.
L’attente des décomptes de l’ancienne banque est souvent longue. Les délais de rendez-vous chez le notaire peuvent aussi ralentir le processus global.
Fournissez un dossier complet dès le premier jour. Cela évite les allers-retours inutiles et accélère la validation par l’organisme prêteur.
Pour optimiser votre fiscalité, contactez un conseiller financier Genève pour un bilan patrimonial complet.
Calculer la rentabilité de l’opération sans se tromper
Au-delà des étapes administratives, c’est la calculette qui doit avoir le dernier mot pour confirmer que le gain projeté ne sera pas grignoté par les frais.
Maîtriser la quotité hypothécaire et la marge de sécurité
La quotité définit le montant empruntable par rapport au prix du bien. Ce ratio prêt/valeur est déterminant pour valider la faisabilité de votre projet de rachat.
La marge hypothécaire représente la différence entre la valeur du bien et les crédits restants. Elle sert à financer des travaux, même si les banques gardent une marge prudente.
En général, les établissements financiers ne dépassent pas 80 % de la valeur vénale du logement.
Le poids des indemnités de remboursement et des frais annexes
Chiffrer les IRA est une priorité car elles coûtent souvent six mois d’intérêts. Elles représentent le poste de dépense le plus lourd lors de l’opération.
Les banques facturent l’analyse de votre dossier. Passer par un courtier peut optimiser le taux, mais ses honoraires doivent être amortis par l’économie réalisée.
- Indemnités de Remboursement Anticipé (IRA)
- Frais de dossier bancaire
- Honoraires de courtage
- Frais de mainlevée notariale
Simulation d’un rachat : quand les économies dépassent les frais
Prenons un cas concret : un ménage réduit son taux de 1 % sur 200 000 euros. L’économie mensuelle est immédiate malgré les frais initiaux de l’opération.
Le point mort arrive quand l’économie cumulée égale les frais engagés. Si vous vendez avant ce terme, l’opération devient malheureusement perdante.
| Poste de dépense | Montant estimé | Impact sur rentabilité |
|---|---|---|
| IRA | 6 mois d’intérêts | Coût de sortie majeur |
| Frais de notaire | 1 % à 2 % | Réduit le gain net |
| Frais de dossier | 500 € à 1 000 € | Charge fixe initiale |
| Économie d’intérêts | Variable | Moteur du gain |
Pour valider votre stratégie, contactez un conseiller financier Genève afin de réaliser un bilan patrimonial complet et optimiser votre fiscalité ou votre retraite.
Stratégies d’ajustement selon votre situation personnelle
Le calcul mathématique est une base, mais l’optimisation réelle dépend de votre profil spécifique et de vos projets de vie à long terme.
Adapter le montage pour les retraités, indépendants ou sci
Analyser les revenus non-salariés demande de la rigueur. Les indépendants doivent impérativement fournir trois bilans comptables positifs. La stabilité de vos revenus demeure le critère numéro un pour les analystes bancaires.
Pour les seniors, des solutions spécifiques existent. L’âge de fin de prêt est souvent limité à 75 ou 80 ans. Des garanties alternatives peuvent être exigées. Il faut surtout anticiper la baisse de revenus au moment de la retraite.
Concernant la SCI, le rachat permet d’optimiser la fiscalité foncière. C’est un levier de gestion patrimoniale puissant.
Négocier l’assurance et le taux d’endettement hcsf
Respecter les normes HCSF est un impératif. Votre taux d’endettement ne doit pas dépasser 35 % de vos revenus nets. Cette règle s’applique strictement à la majorité des dossiers de rachat d’hypothèque.
Soldez vos petits crédits à la consommation (cartes de crédit, réserves d’argent) avant de déposer votre demande de rachat pour abaisser mécaniquement votre taux d’endettement sous les 35 %.
Utilisez la délégation d’assurance pour réduire vos frais. Changer d’assureur diminue souvent le coût mensuel de moitié. C’est un levier efficace pour améliorer votre reste à vivre. Vérifiez bien l’équivalence des garanties exigées.
Améliorez votre scoring bancaire simplement. Soldez vos petits crédits renouvelables avant de lancer votre demande principale.
L’intérêt d’un bilan patrimonial complet avec un expert à Genève
Une analyse globale est indispensable pour réussir. Modifier une hypothèque impacte directement votre structure patrimoniale. Un expert vérifie la cohérence entre vos actifs actuels et vos engagements financiers futurs.
Prenez rendez-vous avec un conseiller financier Genève pour sécuriser votre projet. Un regard extérieur évite des erreurs fiscales coûteuses sur le long terme. C’est une question de prudence élémentaire.
L’accompagnement personnalisé optimise votre prévoyance et votre future retraite. Pour aller plus loin, consultez un Conseiller Financier Genève | Gestion de patrimoine.
Optimiser votre rachat de prêt immobilier permet de réduire vos intérêts et de libérer votre avenir financier. En ajustant la durée de remboursement et en négociant vos frais, vous transformez radicalement le coût de votre dette. Agissez dès maintenant pour sécuriser votre patrimoine et gagner en sérénité. Reprenez enfin le contrôle de votre capital.