
Optimiser votre patrimoine avec le plan 1e LPP pour cadres
L’essentiel à retenir : le plan 1e LPP permet aux cadres percevant plus de 136 000 CHF de piloter leur prévoyance via dix stratégies d’investissement personnalisées. En supprimant la redistribution solidaire, ce dispositif convertit vos cotisations déductibles en performance réelle. Vous optimisez ainsi votre charge fiscale tout en bénéficiant d’une gestion autonome de vos avoirs […]
Travailler en Suisse comme frontalier : guide complet 2026
L’essentiel à retenir : le marché helvétique offre plus de 85 000 opportunités en 2025, particulièrement dans la santé, l’IT et l’industrie. Cette dynamique garantit aux frontaliers des rémunérations attractives, débutant dès 4 500 CHF à Genève. L’obtention du permis G et une gestion rigoureuse de la protection sociale sécurisent votre parcours professionnel et optimisent […]
Scolarisation des enfants frontaliers en Suisse : le point
L’essentiel à retenir : dès la rentrée 2026, Genève impose la domiciliation cantonale stricte pour l’accès à l’école publique, excluant les nouveaux élèves résidant en France. Cette réforme oblige les familles frontalières à anticiper leur retour dans le système français ou à budgétiser des écoles privées suisses, dont les frais peuvent atteindre 30 000 CHF […]
Choisir son assurance vie : frais, garanties et placements
L’essentiel à retenir : la performance d’une assurance vie repose sur la réduction drastique des frais et une diversification stratégique via la loi PACTE. Privilégier des contrats en ligne à 0 % de frais d’entrée permet au capital de fructifier immédiatement, tandis qu’un arbitrage sous le seuil de 0,8 % de frais de gestion sur […]
Réussir son choix CMU ou LAMal : impact et accès aux soins
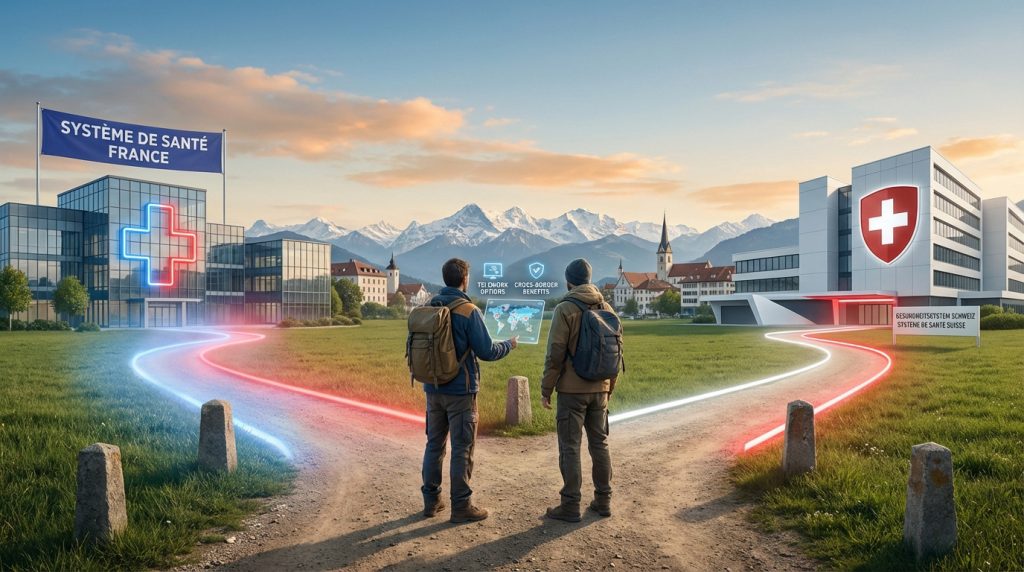
L’essentiel à retenir : le droit d’option doit être exercé dans les 90 jours suivant l’embauche en Suisse, sous peine d’une affiliation d’office irrévocable. Ce choix entre la CMU (basée sur le revenu) et la LAMal (prime fixe) détermine définitivement la liberté d’accès aux soins et le budget familial. Un dépassement de 25 % de […]
Fiscalité 3ème pilier : optimisez votre sortie en capital
L’essentiel à retenir : l’optimisation fiscale du 3ème pilier repose sur la déduction annuelle des cotisations et l’étalement stratégique des retraits pour briser la progressivité de l’impôt. En 2026, les salariés peuvent déduire jusqu’à 7 258 francs. Multiplier les comptes permet des sorties capitalisées distinctes, réduisant fortement la charge fiscale globale au moment de la […]
Réussir sa planification retraite suisse entre AVS et LPP
L’essentiel à retenir : la sérénité financière repose sur l’harmonisation stratégique des trois piliers pour combler les lacunes de prévoyance. Anticiper ces trous de cotisation permet d’optimiser sa fiscalité, notamment via les rachats LPP déductibles, tout en garantissant son niveau de vie. Un point marquant : le paiement rétroactif des cotisations AVS n’est possible que […]
Le partage lpp en divorce : comprendre la règle du 50/50
L’essentiel à retenir : le divorce impose par principe un partage égalitaire des avoirs LPP accumulés durant le mariage, calculés au jour du dépôt de la demande. Cette règle protège l’équilibre financier futur, même si un conjoint est déjà retraité ou invalide. Un rachat après séparation permet de reconstituer sa prévoyance tout en bénéficiant d’exceptions […]
Analyse marchés financiers : les enjeux de la semaine 32
L’essentiel à retenir : face à une volatilité marquée par le maintien des taux de la Fed à 4,50 % et des tensions au détroit d’Ormuz, la prudence s’impose. La solidité des résultats technologiques, illustrée par la croissance de 93 % de Palantir, soutient les records du S&P 500. Privilégiez les grandes capitalisations américaines et […]
Protéger votre patrimoine contre l’inflation en 2026
L’essentiel à retenir : face à une inflation qui érode le pouvoir d’achat, les livrets classiques affichent des rendements réels négatifs en 2026. Pour protéger votre capital, privilégiez une diversification vers l’immobilier indexé, l’or ou les obligations TIPS. Un audit patrimonial permet d’optimiser votre fiscalité helvétique, évitant ainsi une perte sèche pouvant atteindre 4 350 […]