Craignez-vous que l’instabilité économique actuelle ne dévalorise votre épargne alors que vous cherchez une solution concrète pour investir suisse en toute sécurité ? Ce guide présente une méthode structurée en cinq étapes simples pour bâtir un patrimoine solide grâce à la force historique du franc et la protection de l’organisme esisuisse. Découvrez comment sélectionner les meilleurs véhicules, comme les ETF ou le troisième pilier, afin de transformer la volatilité des marchés en un véritable levier de croissance sereine et durable pour votre retraite et votre avenir financier sur le long terme.
- Pourquoi investir en Suisse garantit une stabilité hors norme
- Comment investir en Suisse en 5 étapes pragmatiques ?
- Une panoplie de véhicules entre bourse, pierre et prévoyance
- Cadre fiscal et pilotage de fortune pour les gros portefeuilles
Pourquoi investir en Suisse garantit une stabilité hors norme
Après avoir survolé les opportunités globales, voyons pourquoi la Confédération helvétique reste le sanctuaire ultime pour votre capital.
Le Franc Suisse comme valeur refuge face aux incertitudes
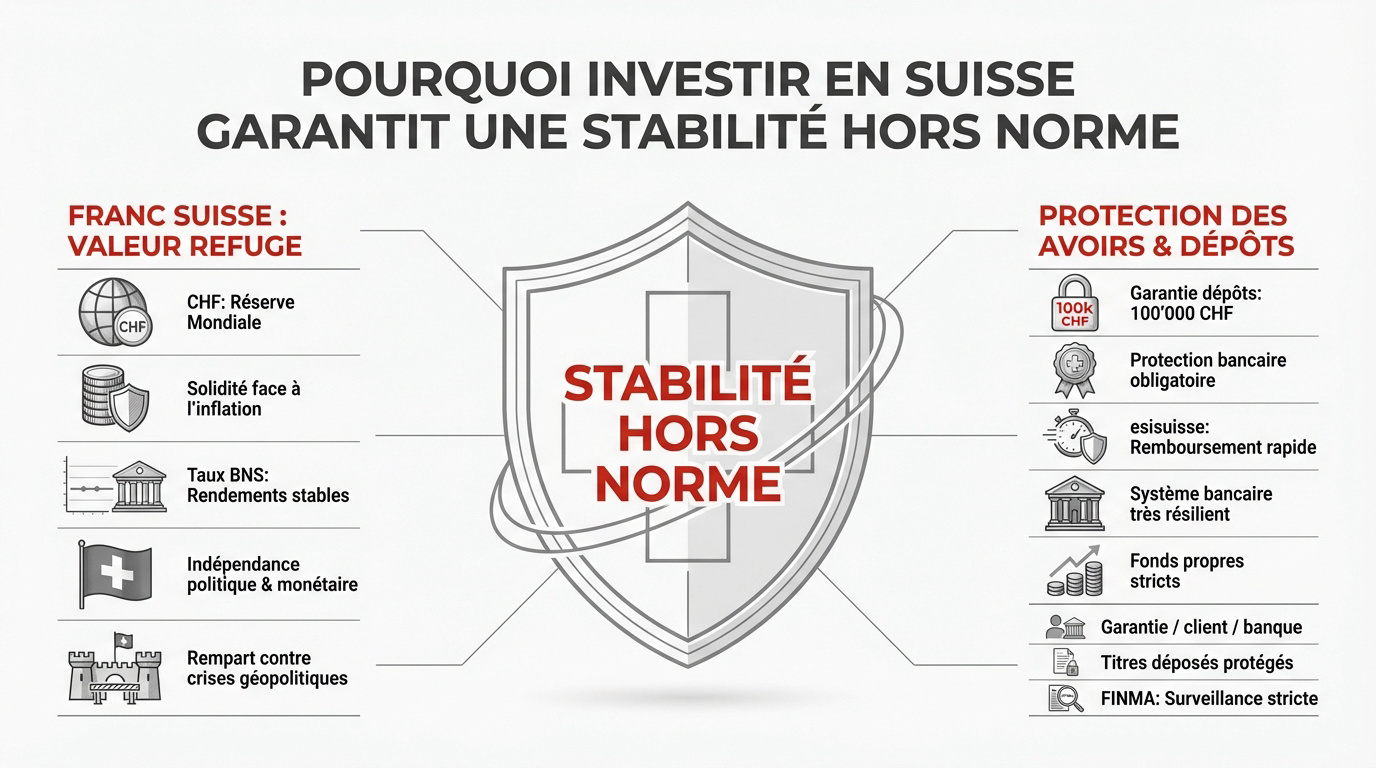
Le Franc Suisse s’impose comme une monnaie de réserve mondiale incontournable. Sa solidité historique protège efficacement votre pouvoir d’achat contre l’inflation galopante qui fragilise actuellement les autres grandes devises internationales.
Les décisions de la BNS influencent directement l’attractivité de vos placements. En pilotant ses taux avec précision, la banque centrale stabilise les rendements. Cette politique monétaire rigoureuse offre ainsi une visibilité bienvenue aux investisseurs prudents qui cherchent la sécurité.
Contrairement au Luxembourg, la Suisse jouit d’une indépendance monétaire totale. Sa neutralité politique renforce ce statut unique de juridiction souveraine et stable.
Le CHF reste perçu comme le rempart ultime. C’est l’actif privilégié pour traverser sereinement les crises géopolitiques mondiales actuelles.
La protection des avoirs et la garantie des dépôts bancaires
La loi suisse impose une garantie des dépôts jusqu’à 100 000 CHF par client. Cette protection stricte est obligatoire pour chaque établissement bancaire bénéficiant d’une licence d’exploitation en Suisse.
L’organisme esisuisse assure cette couverture. En cas de faillite, le système prévoit un remboursement rapide des fonds garantis.
Le système financier helvétique résiste aux chocs systémiques grâce à une régulation exigeante. La FINMA impose aux banques des fonds propres très élevés pour sécuriser l’ensemble du réseau bancaire national.
Voici les piliers de votre protection :
- Garantie par client et par banque
- Protection des titres déposés
- Rôle de surveillance de la FINMA
Pour structurer efficacement votre stratégie et optimiser votre fiscalité ou vos placements, n’hésitez pas à prendre rendez-vous avec un conseiller financier pour un bilan patrimonial complet.
Comment investir en Suisse en 5 étapes pragmatiques ?
La sécurité étant acquise, passons maintenant à la mise en pratique concrète pour bâtir votre stratégie helvétique.
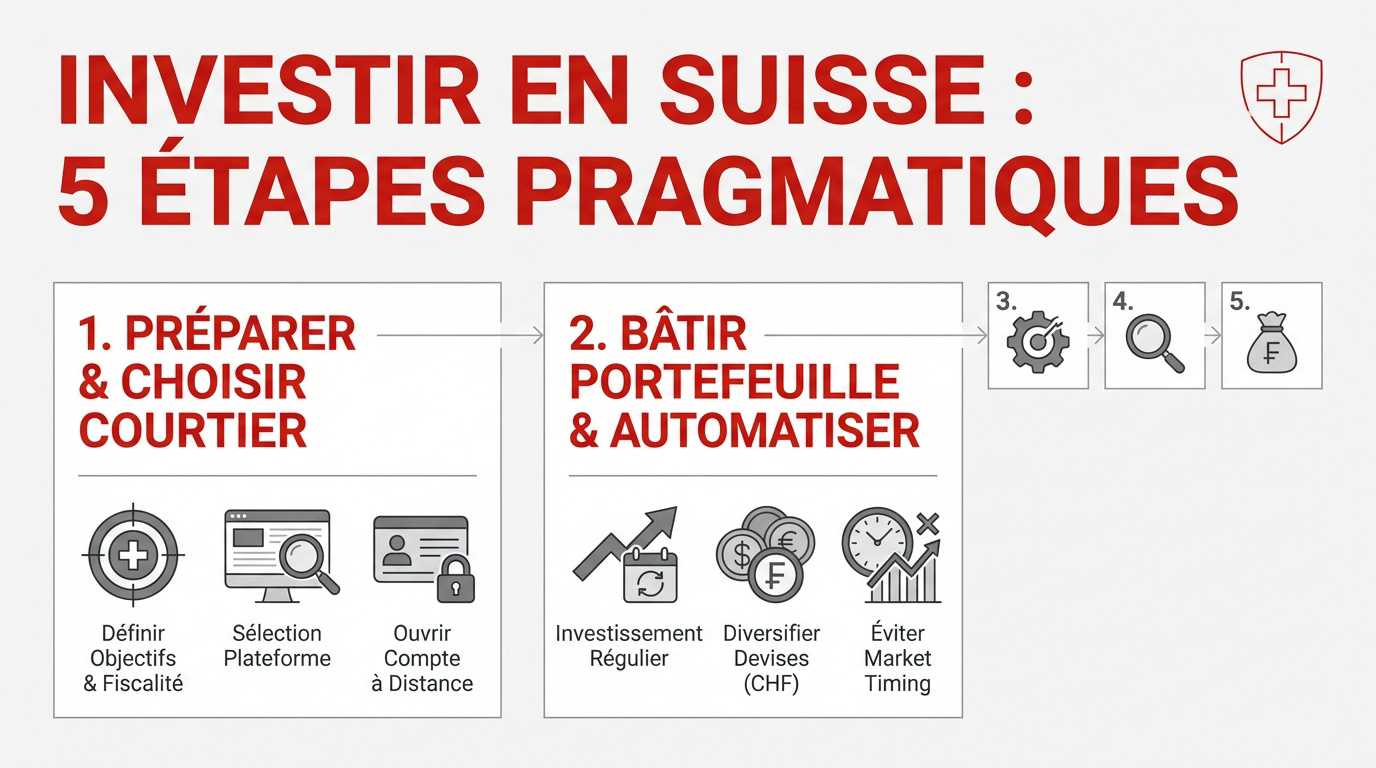
- Objectifs : Fixer ses horizons temporels.
- Options : Choisir actions ou ETF.
- Stratégie : Évaluer le risque réel.
- Exécution : Sélectionner un courtier.
- Suivi : Optimiser les frais.
Préparer son projet et choisir une plateforme de courtage
Définissez vos horizons temporels avant d’investir. Distinguez le court terme de la retraite. Alignez vos objectifs avec la fiscalité suisse spécifique.
Comparez les frais de garde et l’accès au SMI. Cela vous donne un aperçu dans les grandes lignes. Le diable se cache dans les tarifs. Choisissez un courtier stable.
L’ouverture à distance est standard. En effet, l’identité se vérifie par vidéo ou courrier certifié. C’est rapide et efficace.
Un conseiller financier structurera votre bilan patrimonial initial. C’est un gain de temps.
Construire son portefeuille et automatiser ses versements
Investissez régulièrement pour lisser vos points d’entrée. Cela réduit la volatilité. Achetez mécaniquement malgré les remous boursiers.
Le market timing piège les débutants. Mieux vaut rester investi sur la durée. En fait, la discipline bat l’instinct pour vos placements. C’est la base.
Diversifiez vos devises sans tout miser sur le CHF. Mais attention, l’exposition internationale reste nécessaire. Elle offre une souplesse bienvenue.
Finalement, découvrez ces 10 astuces pour améliorer la rentabilité. C’est la clé d’une croissance durable.
Une panoplie de véhicules entre bourse, pierre et prévoyance
Une fois la méthode en place, il reste à choisir les actifs qui porteront votre croissance financière.
Actions du SMI, ETF et finance durable
L’indice SMI regroupe des piliers comme Nestlé, Roche ou Novartis. Ses performances historiques séduisent les investisseurs prudents. Ces entreprises assurent une stabilité solide à votre portefeuille helvétique.
Les ETF permettent une diversification immédiate. Ils répliquent un indice sans gestionnaire coûteux. En pratique, cela réduit fortement les frais de gestion. C’est une option efficace face aux fonds actifs traditionnels.
La finance durable gagne du terrain avec les critères ESG. La place financière genevoise domine d’ailleurs ces thématiques responsables. C’est un choix de sens pour vos placements.
Consultez notre guide sur les actions.
L’immobilier locatif et le fonctionnement du système de prévoyance
L’immobilier locatif à Genève, Lausanne ou Zurich offre de belles opportunités. Les prix restent élevés. Pourtant, la demande locative demeure extrêmement forte dans ces centres urbains. C’est un socle patrimonial à privilégier pour le long terme.
1er pilier (AVS/AI), 2ème pilier (LPP/Prévoyance professionnelle), 3ème pilier (Prévoyance privée/Optimisation fiscale).
Le système des trois piliers structure l’épargne suisse. Il combine assurance publique, prévoyance professionnelle et épargne privée. Ce modèle mixte garantit une sécurité financière robuste.
Le 3ème pilier lie retraite et investissement. Il permet de placer son capital tout en optimisant sa fiscalité annuelle. C’est un levier de croissance très efficace.
Un conseiller financier Genève vous guide. Voir le 3ème pilier.
Cadre fiscal et pilotage de fortune pour les gros portefeuilles
Pour finir, l’efficacité d’un placement ne se mesure pas qu’au rendement brut, mais surtout à ce qu’il reste après fiscalité.
Imposition des dividendes et obligations pour les non-résidents
Les dividendes suisses subissent un impôt anticipé de 35 %. Heureusement, les conventions fiscales permettent de récupérer ce trop-perçu. Les plus-values privées sur actions restent généralement exonérées d’impôt.
Les frontaliers doivent impérativement déclarer leurs comptes helvétiques en France pour éviter des sanctions lourdes. Une déclaration transparente garantit votre sérénité fiscale tout en profitant des accords bilatéraux existants.
La transmission de patrimoine en Suisse est fluide. Les héritiers directs profitent souvent d’un cadre fiscal très avantageux, voire totalement inexistant selon les cantons.
Voici un récapitulatif des taux indicatifs pour mieux orienter vos choix d’investissement.
| Type d’impôt | Taux résident | Taux non-résident | Remarque |
|---|---|---|---|
| Dividendes | 35 % | 35 % | Récupérable selon CDI |
| Plus-values boursières | Exonéré | Exonéré | Gains privés |
| Fortune immobilière | Selon barème | Selon barème | Lieu du bien |
| Droits de succession | Souvent 0 % | Selon barème | Ligne directe |
L’intérêt d’un bilan patrimonial avec un conseiller financier à Genève
La banque privée offre des outils comme le crédit lombard. Ce levier débloque des liquidités immédiates sans vendre vos actifs stratégiques. C’est un atout de flexibilité redoutable en gestion.
Prendre rendez-vous avec un gestionnaire financier est un choix judicieux. Un bilan patrimonial complet permet d’ajuster votre stratégie d’investissement à votre situation réelle et vos besoins futurs.
Structurer ses actifs demande une expertise spécifique. La gestion de fortune ne s’improvise pas avec de simples tutoriels trouvés en ligne ou des conseils génériques.
Prenez contact pour sécuriser votre avenir financier avec nos conseillers spécialisés dès aujourd’hui. C’est le moment d’agir pour votre patrimoine.
Définir vos objectifs, diversifier via le SMI et optimiser votre fiscalité avec le 3ème pilier garantit votre succès. En choisissant d’investir en Suisse dès aujourd’hui, vous transformez la solidité du franc en un moteur de croissance patrimoniale. Agissez maintenant pour sécuriser votre retraite et devenez l’architecte de votre liberté financière.