Un versement dans votre caisse de pension en novembre peut alléger l’impôt de l’année, à condition que l’argent y soit crédité à temps.
Reste à savoir si ce rachat convient à votre situation et à quoi il vous engage. Cet article vous explique les effets fiscaux et financiers, puis les points à vérifier avant de verser.
Pourquoi faire un rachat LPP en novembre ?
Le rachat LPP consiste à verser de l’argent dans la caisse de retraite de votre deuxième pilier. Il peut compléter une épargne de prévoyance inférieure aux prestations prévues par le règlement de la caisse.
En Suisse, ces cotisations sont déductibles du revenu imposable, à l’impôt fédéral, cantonal et communal. Un rachat en novembre allège donc l’impôt de l’année, si l’argent arrive à temps.
Si vous êtes frontalier, voyez les règles de retraite des frontaliers en Suisse avant de verser. Ne faites pas ce rachat par simple réflexe de fin d’année : contrôlez d’abord votre marge, puis décidez.
Avant tout calcul
- Demandez à votre caisse de prévoyance le montant maximal que vous pouvez racheter.
- Exigez ce montant par écrit, avec sa date.
- Vérifiez qu’il correspond à la différence entre votre épargne actuelle et les prestations prévues par le règlement de la caisse.
- Ne virez rien tant que vous n’avez pas ce document en main, car tout le calcul part de ce chiffre.
Qu’est-ce qu’un rachat LPP ?
Un rachat LPP est un versement volontaire à votre caisse de pension, en plus des cotisations obligatoires. Celles-ci suivent la loi et le règlement de prévoyance. Le rachat, lui, complète les prestations prévues par ce règlement, sans jamais les dépasser.
Vous fixez le montant et la date, dans la limite accordée par votre caisse. Au-delà, le versement ne passe pas. Demandez donc votre marge par écrit avant tout versement.
Pour fixer le montant rachetable, retenez ces points, et si vous êtes frontalier, consultez les règles d’affiliation AVS frontalier suisse :
- Demandez à votre caisse le montant maximal rachetable, et faites-le confirmer par écrit.
- Lisez le règlement de prévoyance de votre caisse, qui fixe les règles de rachat qui vous concernent.
- À la retraite, le montant racheté augmente votre capital ou votre rente, et c’est ce capital qui sera imposé au moment du retrait.
Comment fonctionne la déduction fiscale du rachat ?
Le rachat se déduit de votre revenu imposable. L’économie dépend donc de votre taux marginal, c’est-à-dire du taux payé sur votre dernière tranche de revenu. Plus ce taux est haut, plus la déduction rapporte.
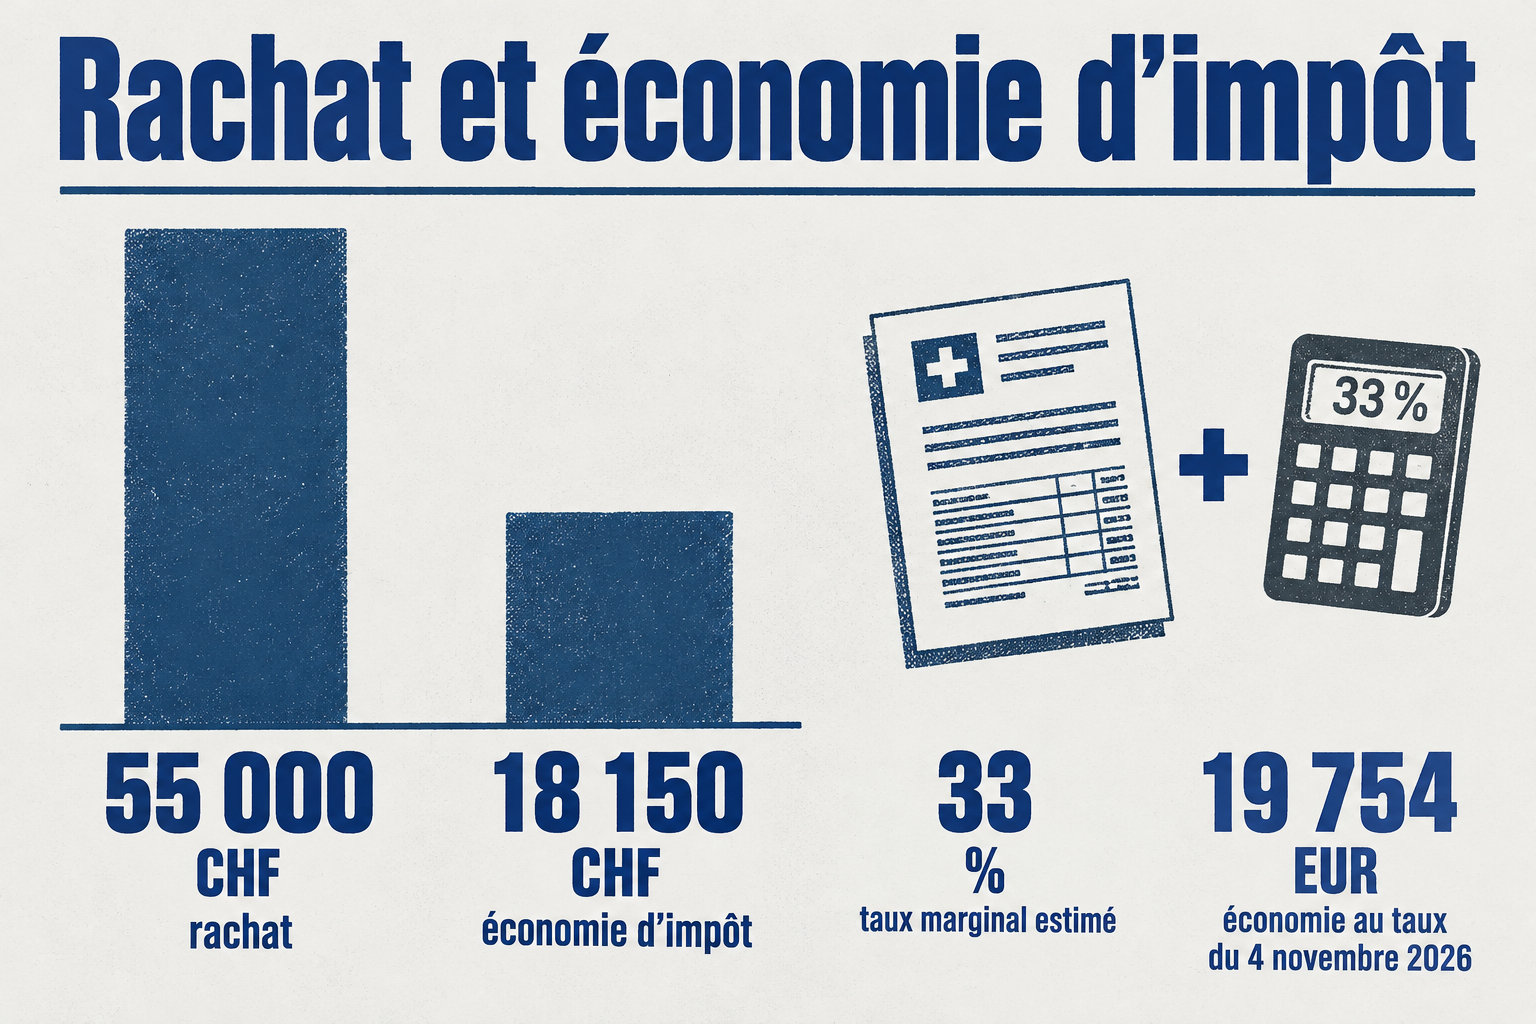
Prenons un rachat de 55 000 CHF, soit environ 59 861 €, avec une économie de 33 %. Cela fait 18 150 CHF d’impôt en moins, soit environ 19 754 €.
Si votre taux est plus bas, l’économie baisse d’autant. Ne retenez pas ce chiffre de 33 % sans l’avoir refait avec votre propre taux.
Relevez votre revenu imposable sur votre dernier avis d’imposition.
Refaites le calcul de votre impôt sans le montant du rachat.
Comparez les deux montants : la différence est votre économie.
Si vous êtes imposé à la source en Suisse, voyez comment se calcule cet impôt avant de verser.
Rachat LPP, pilier 3a ou les deux : que choisir ?
Le pilier 3a et le rachat LPP ne se choisissent pas avec un seul critère. Le 3a est plafonné à 7 258 CHF si vous êtes affilié à une caisse.
Le rachat dépend de la marge que votre caisse vous accorde. Sans marge, pas de rachat : le 3a reste alors votre seul levier.
Demandez votre marge par écrit, pas au téléphone. Si elle est confirmée, passez d’abord par le rachat, puis complétez avec le 3a.
Sur ce cas type, le rachat LPP rapporte bien plus que le 3a, mais pour comparer avec votre propre situation, voyez le 3e pilier Liechtenstein et ses fonds.
| Critère | Rachat LPP | Versement 3a |
|---|---|---|
| Montant versé | 55 000 CHF | 7 258 CHF |
| Économie estimée à 33 % | 18 150 CHF | 2 395 CHF |
| Ce qui limite le montant | La marge accordée par votre caisse | Le plafond annuel du 3a |
Comment s’y prendre pour un rachat en novembre ?
C’est la date de crédit sur votre compte à la caisse qui compte, pas celle de votre ordre bancaire. Un virement donné le 20 décembre peut n’être crédité qu’en janvier.
En novembre, gardez une marge pour le virement et le traitement par la caisse. Pour votre 3e pilier, voyez quand verser votre 3e pilier. Virez tôt : la marge ne coûte rien, un crédit raté coûte une année.
Pour sécuriser le crédit avant le 31 décembre, suivez ces trois étapes dans l’ordre :
- Demandez à votre caisse le montant maximal rachetable, ses coordonnées de paiement et la date à laquelle le versement doit être crédité.
- Faites confirmer ce montant par écrit avant de payer, car la loi limite le rachat à ce que prévoit le règlement de la caisse.
- Si vous découpez le rachat en plusieurs versements, gardez en tête que chacun a son propre blocage de trois ans avant un retrait en capital.
Frais et fiscalité : ce que ça coûte vraiment
Prenons un rachat de 55 000 CHF à Genève. L’économie d’impôt est de 18 150 CHF, et l’impôt de sortie de 3 300 CHF (environ 3 592 €). Le gain net atteint 14 850 CHF, soit environ 16 163 €.
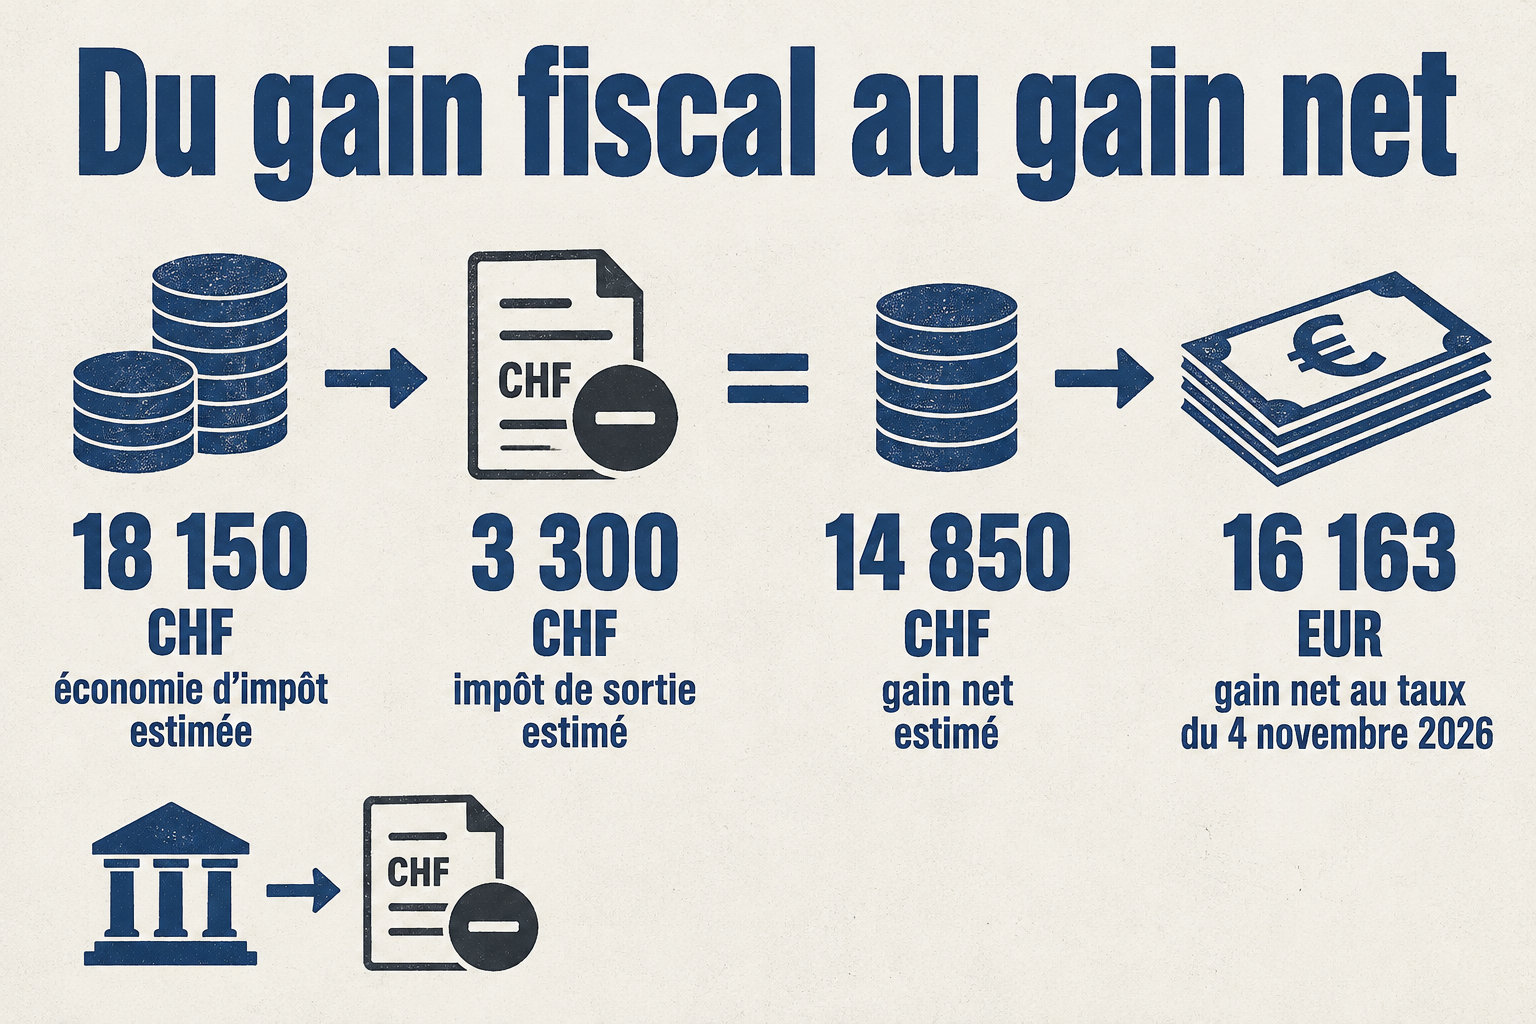
Ce gain ne vaut que pour Genève : ailleurs, l’impôt de sortie change. Il dépend aussi du montant retiré en une fois, car le taux monte avec la somme. Étalez votre retrait si vous le pouvez.
Le chiffre fait envie, mais faites d’abord simuler votre cas par votre caisse : le chiffre genevois ne vaut pour vous qu’après vérification.
Votre impôt de sortie dépend de la date de votre retraite et de la façon dont vous étalez le retrait. À Genève, tous les capitaux reçus pendant la même année civile s’additionnent, donc un retrait concentré sur une seule année fait monter le taux. Faites calculer l’impôt avant de choisir l’année et le montant.
Les erreurs qui coûtent le plus cher
Première erreur : racheter, puis vouloir retirer le capital tout de suite. Les sommes rachetées restent bloquées trois ans avant tout versement en capital. Un versement EPL pour un logement se rembourse avant tout nouveau rachat.
Ce remboursement ne se déduit pas de votre revenu imposable, et l’impôt déjà payé se réclame dans les trois ans suivant le remboursement à la caisse. Remboursez d’abord votre EPL, et ne comptez pas sur l’argent avant trois ans.
Si vous êtes frontalier, ces trois points demandent une vérification avant tout rachat :
- Si vous êtes imposé à la source, à Genève par exemple, demandez conseil avant le rachat pour savoir si la déduction peut être utilisée dans votre situation fiscale.
- Ne vous fiez pas à la date de l’ordre bancaire. Seule compte la date à laquelle la caisse crédite le montant, puisque c’est elle qui fixe l’année de déduction.
- Faites confirmer par écrit le régime fiscal applicable et la date de crédit, pour garder une trace en cas de contestation.
Un rachat en novembre n’a de sens que si votre caisse confirme par écrit le montant maximal et si l’argent est crédité à temps.
Gardez aussi en tête que les sommes rachetées restent bloquées trois ans avant un retrait en capital. Votre prochain pas : demandez votre marge à la caisse, puis refaites le calcul avec votre propre revenu imposable avant de virer quoi que ce soit.