Wall Street enchaîne les records, pendant que l’Europe recule.
La semaine 42 a été marquée par des performances contrastées sur les marchés mondiaux, et l’on s’y perd vite. On fait le tri de ce qui compte pour votre épargne.
Les marchés américains inscrivent de nouveaux records, mais les hausses restent concentrées
Les indices terminent la semaine dans le vert
Le S&P 500 a gagné environ 1,2 % sur la semaine, et le Nasdaq Composite 0,6 %, sa quatrième hausse hebdomadaire d’affilée. Le ton est donc plutôt bon, et il faut le reconnaître d’emblée.
Le S&P 500 a atteint un record en milieu de semaine, puis il a reculé légèrement. Il a clôturé à moins de huit points de son précédent sommet. Malgré plusieurs séances hésitantes, il tient bon.
Le Nasdaq-100 a fini à 30 883,15 points, en hausse de 0,5 % vendredi. Attention toutefois : les petites capitalisations ont nettement moins bien suivi que les grands indices. La belle image d’ensemble cache donc des écarts importants.
Les grandes valeurs technologiques tirent encore le marché
La hausse américaine repose surtout sur les grandes capitalisations technologiques. Les investisseurs misent sur les entreprises qui profitent des dépenses liées à l’intelligence artificielle. Pourtant, leurs revenus futurs restent flous.
Vendredi, Alphabet a gagné 1 %, Microsoft 2,4 % et Amazon 3,3 %. Ces hausses ont suffi à maintenir les indices près de leurs records, alors que les valeurs plus cycliques avançaient de façon plus irrégulière.
C’est le principal point de vigilance. Un indice peut battre un record alors qu’une bonne partie de ses entreprises stagne, voire recule. La hausse repose donc sur quelques noms.
Les indicateurs économiques envoient des signaux moins rassurants
La confiance des ménages américains est retombée à 46,3 points en octobre. C’est son niveau le plus bas depuis cinq mois. Le recul vient surtout de la composante qui mesure la situation actuelle, tombée à un plus bas historique.
L’indice ISM des services s’est replié à 54,9 points. Il reste au-dessus de 50, seuil qui sépare l’expansion de la contraction. L’activité continue donc de progresser, mais à un rythme plus modéré.
Les prix payés dans les services ont grimpé à 74 points, leur niveau le plus haut depuis juillet 2022. Trois points à retenir :
- La demande tient toujours.
- Les tensions sur les coûts restent fortes.
- L’inflation reste au centre des décisions monétaires.
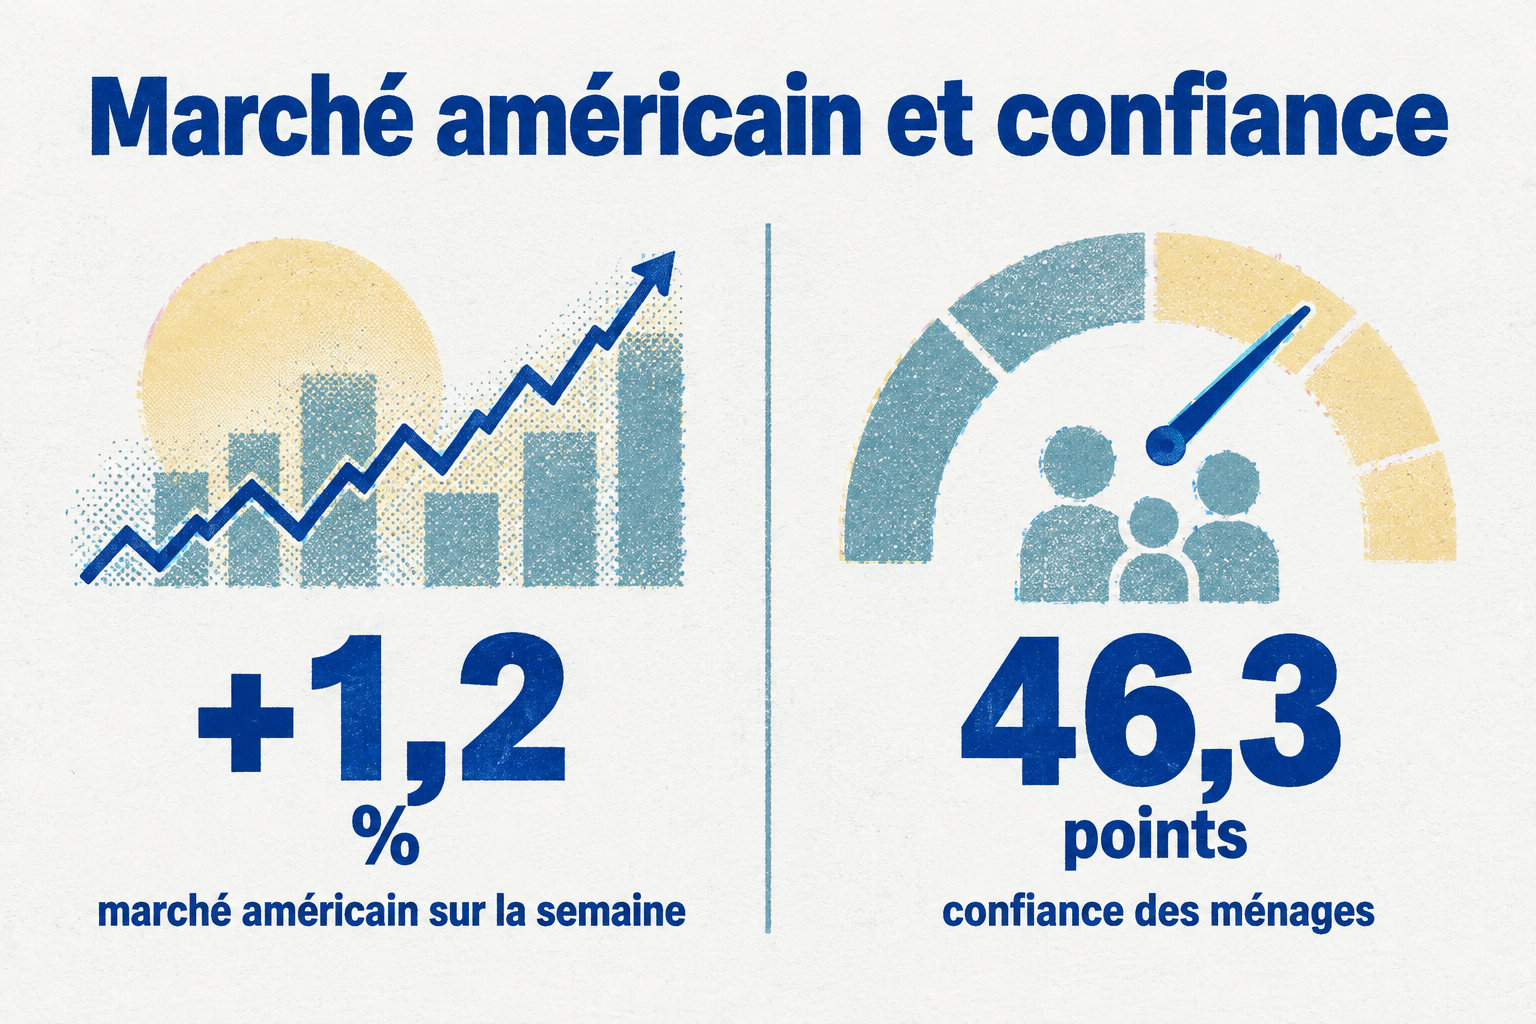
Le chiffre clé : le marché américain a gagné environ 1,2 % sur la semaine. Pendant ce temps, la confiance des ménages tombait à 46,3 points. La Bourse ne reflète donc pas entièrement l’état de l’économie réelle.
Le pétrole grimpe avec l’ouragan Isaias, tandis que les rendements américains se tendent
La production du golfe du Mexique a été fortement touchée
L’ouragan Isaias a interrompu environ 1,3 million de barils par jour dans le golfe du Mexique. Cela représente près de 63 % de la production américaine offshore de la région, un volume qui pèse directement sur les cours (voir notre analyse des marchés financiers de la semaine 26).
Le WTI a clôturé la semaine à 91,85 dollars le baril, en hausse de 0,81 %. Le Brent a terminé à 104,72 dollars, avec une progression hebdomadaire de 2,41 %.
| Référence | Clôture du 9 octobre | Évolution hebdomadaire |
|---|---|---|
| WTI | 91,85 $ le baril | +0,81 % |
| Brent | 104,72 $ le baril | +2,41 % |
Les cours ont néanmoins rendu une partie de leurs gains en fin de semaine. Le marché a pris en compte la perspective d’une détente entre les États-Unis et l’Iran. Il a aussi intégré la réouverture progressive de routes maritimes stratégiques.
Idée reçue : une interruption de production fait toujours grimper le pétrole durablement. En réalité, l’effet dépend aussi des stocks, des exportations, de la demande mondiale et de la durée réelle des arrêts.
Les taux américains atteignent des niveaux inédits depuis 2002
Le rendement de l’emprunt américain à dix ans a touché 5,35 % en séance avant de finir près de 5,24 %. C’est un sommet pour cette échéance depuis 2002.
Les minutes de la réunion de septembre de la Réserve fédérale vont dans le même sens. La plupart des membres jugeaient probable une nouvelle hausse des taux d’ici la fin de l’année. Le calendrier dépendra toutefois des prochaines données.
La prochaine réunion du comité monétaire est prévue les 27 et 28 octobre. Les marchés surveilleront surtout l’inflation, les ventes au détail et les résultats bancaires. Ils évalueront ensuite la probabilité d’une décision en octobre ou en décembre.
Les actions européennes reculent, sur fond d’inquiétudes budgétaires françaises
Le rebond de vendredi n’efface pas la baisse hebdomadaire
L’Euro Stoxx 50 a fini à 6 173,37 points, en hausse de 0,76 % vendredi, mais en recul de 1,04 % sur la semaine. Cet écart rappelle qu’il faut distinguer le mouvement d’une séance du bilan de la semaine.
Les principales places européennes ont toutes rebondi vendredi :
- DAX allemand : +1,13 %
- CAC 40 : +0,95 %
- FTSE 100 britannique : +1,06 %
Ce rebond intervient après plusieurs séances baissières liées à la remontée des rendements obligataires.
Les valeurs européennes ont souffert des tensions sur les finances publiques françaises, de la hausse du coût de la dette et des inquiétudes géopolitiques. Les investisseurs réclament une rémunération plus élevée pour détenir certaines obligations souveraines, ce qui pèse sur les actions.
Les banques ont subi la remontée des rendements et la volatilité du marché obligataire. Les télécoms figurent également parmi les secteurs les plus fragiles, avec Deutsche Telekom, Vodafone, Orange et Telefónica sous pression.
L’industrie allemande reste fragile derrière le chiffre de 10,6 %
Les commandes industrielles allemandes ont chuté de 10,6 % en août par rapport à juillet, après une hausse révisée de 3,2 % le mois précédent. Le repli a dépassé les attentes du marché.
Il vient presque entièrement des autres équipements de transport, qui regroupent avions, navires, trains et véhicules militaires. Ces commandes ont reculé de 61,5 % après de très gros contrats enregistrés en juillet.
Attention : le chiffre mensuel donne une image très brutale. Hors grosses commandes, les nouvelles commandes n’ont reculé que de 0,1 %, et elles progressent de 1,3 % sur trois mois. On a donc affaire à une industrie faible plutôt qu’en rupture complète.
La Banque centrale européenne maintient une politique restrictive
Les taux directeurs de la Banque centrale européenne restent inchangés : 2,65 % pour les opérations principales de refinancement, 2,50 % pour la facilité de dépôt et 2,90 % pour la facilité de prêt marginal.
L’inflation demeure donc le point clé pour la zone euro. Une nouvelle hausse des prix de l’énergie pourrait compliquer la trajectoire de la BCE, surtout si elle se transmet aux services et aux salaires.
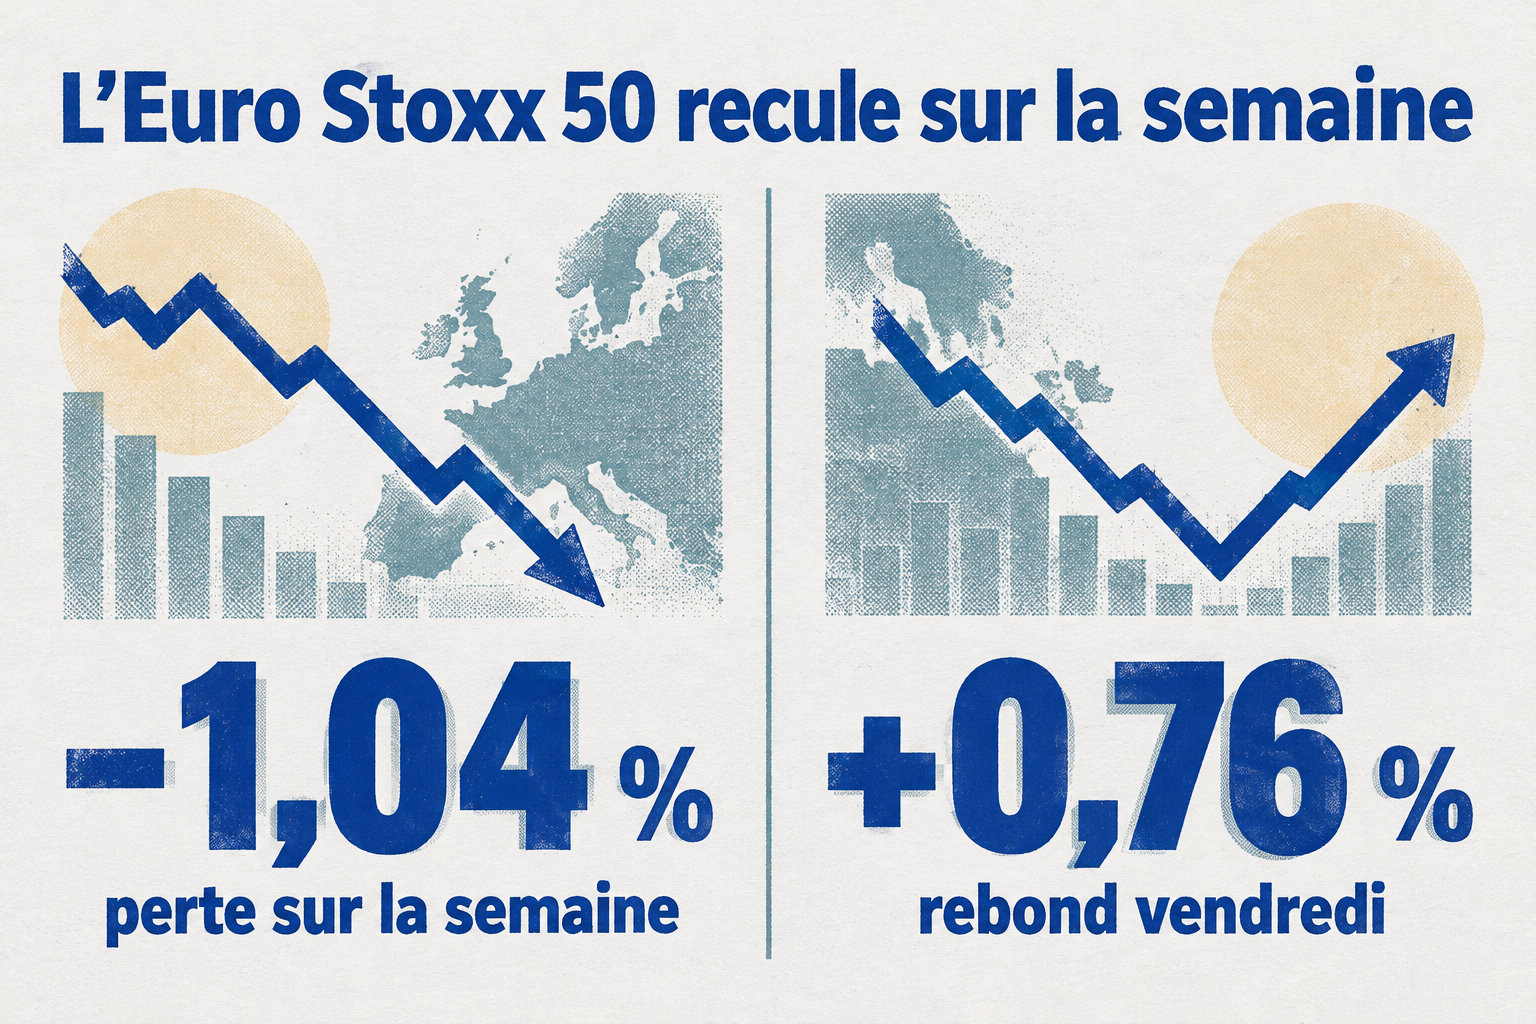
Le chiffre clé : l’Euro Stoxx 50 a perdu 1,04 % sur la semaine, malgré son rebond de vendredi. Le marché européen reste plus sensible aux taux et aux questions budgétaires que Wall Street.
Les marchés asiatiques et suisse évoluent de façon contrastée
Hong Kong rebondit, Tokyo marque le pas
Le Hang Seng a gagné 1,79 % vendredi, à 24 211,35 points. Le rebond s’appuie sur les valeurs technologiques. Il doit beaucoup au retour des flux d’investissement après la réouverture des marchés chinois.
Le Nikkei 225 a en revanche cédé 0,02 %, à 69 030,92 points. Les semi-conducteurs et les valeurs technologiques ont pris des bénéfices après une forte hausse précédente.
Les marchés chinois continentaux sont restés proches de l’équilibre à leur retour, après la semaine de congés nationaux. Les investisseurs attendent désormais les prochains chiffres de croissance.
Le SMI profite notamment du rebond d’UBS
Le SMI a progressé de 0,93 % sur la semaine, pour finir à 13 787,40 points. UBS a gagné 2,76 % vendredi et a soutenu l’indice suisse.
Le dollar s’est stabilisé autour de 0,83 franc suisse. Pourtant, la forte remontée des rendements américains aurait pu le soutenir davantage.
L’or au comptant a rebondi à 4 194 dollars l’once, en hausse de 1,24 % sur la semaine. Il a profité de la recherche de protection. Les tensions géopolitiques et la volatilité obligataire ont poussé les investisseurs vers ce métal.
Le calendrier de la semaine suivante concentre inflation, consommation et résultats bancaires
Les données américaines peuvent modifier les anticipations de taux
L’indice des prix à la consommation américain de septembre sera publié mercredi. Le marché attend une inflation annuelle de 3,6 %, contre 3,4 % en août, et une hausse mensuelle de 0,6 %.
Les ventes au détail de septembre paraîtront jeudi. Elles diront si la baisse de confiance, tombée à 46,3 points, commence à peser sur les dépenses des ménages.
Les grandes banques américaines ouvrent la saison des résultats
Le troisième trimestre démarre avec JPMorgan Chase, Goldman Sachs, Wells Fargo et Citigroup, attendus mardi avant l’ouverture de Wall Street. Bank of America et Morgan Stanley suivront mercredi.
Les investisseurs regarderont d’abord les revenus de banque d’investissement et de courtage. La volatilité peut soutenir ces activités, mais la hausse des taux peut aussi dégrader les portefeuilles obligataires et renchérir le crédit.
Les marges d’intérêt diront enfin si la hausse des taux profite à l’activité bancaire. Une marge en hausse ne suffit pas si elle s’accompagne d’une forte progression des créances douteuses.
| Date | Événement attendu | Ce qu’il faudra surveiller |
|---|---|---|
| Mardi 13 octobre | JPMorgan Chase, Goldman Sachs, Wells Fargo et Citigroup | Revenus de marché, provisions et bénéfices |
| Mercredi 14 octobre | Inflation américaine, Bank of America et Morgan Stanley | Inflation sous-jacente, marges et crédit |
| Jeudi 15 octobre | Ventes au détail, prix à la production et demandes d’allocations chômage | Résistance de la consommation et coûts des entreprises |
| Vendredi 16 octobre | Production industrielle américaine et résultats de plusieurs banques régionales | Ralentissement industriel et qualité des prêts |
Le chiffre clé : l’inflation américaine est attendue à 3,6 % sur un an. Une surprise à la hausse renforcerait les anticipations d’une nouvelle hausse des taux et pèserait davantage sur les obligations.
Sources
Avant de renforcer une position, attendez les données sur l’inflation américaine et les résultats des grandes banques, qui diront si les taux vont encore monter. Commencez plutôt par vérifier la part de vos placements concentrée sur quelques valeurs technologiques.