Êtes-vous frustré de ne pas encore exploiter les avantages pilier 3a alors qu’une part importante de vos revenus s’évapore chaque année dans vos bordereaux fiscaux sans rien construire en retour ? Cet article explique comment transformer cette charge annuelle en un véritable moteur de croissance pour votre patrimoine helvétique grâce à une stratégie de prévoyance liée intelligente et performante. En effet, vous découvrirez comment l’effet de levier des déductions fiscales immédiates et l’exonération totale sur la fortune agissent comme un bouclier protecteur pour sécuriser durablement votre futur niveau de vie !
- Les avantages fiscaux majeurs du pilier 3a en 2026
- Comment dynamiser son capital avec une stratégie d’investissement ?
- Maîtriser l’art du retrait pour minimiser l’imposition finale
- Arbitrer intelligemment entre prévoyance liée et libre
Les avantages fiscaux majeurs du pilier 3a en 2026
Après avoir posé le décor de la prévoyance suisse, entrons dans le vif du sujet avec les gains immédiats sur votre déclaration d’impôts.
Le fonctionnement de la déduction sur le revenu imposable
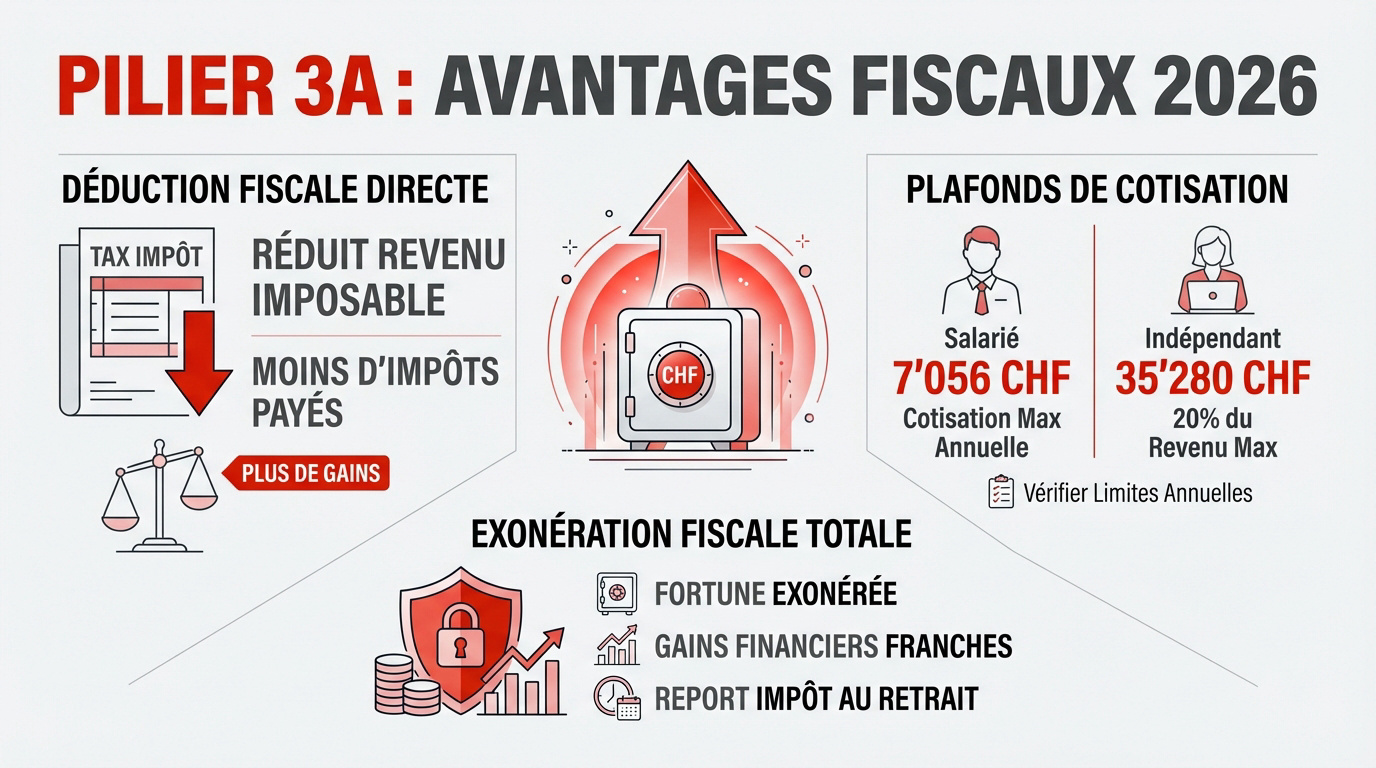
Chaque franc versé sur votre compte est déduit du revenu net. Cette déduction fiscale réduit directement votre assiette imposable et diminue votre facture finale.
L’impôt étant progressif en Suisse, plus votre revenu est élevé, plus l’économie réelle réalisée devient massive.
C’est un bonus annuel immédiat pour votre épargne.
- Salariés (LPP) : 7’258 CHF
- Indépendants (sans LPP) : 20% du revenu ou max 36’288 CHF
- Économie d’impôt : 10% à 48% selon le canton
Les plafonds de versement pour salariés et indépendants
Pour les salariés avec LPP, le montant maximal atteint 7’258 CHF en 2026. Consultez ce guide : 3eme pilier suisse 2025 : Stratégie optimale 3a/3b.
Les indépendants sans LPP versent 20% de leur revenu. Le plafond de cotisation est alors fixé à 36’288 CHF.
Ces limites changent souvent ; vérifiez les chiffres officiels chaque année.
L’exonération de l’impôt sur la fortune et les gains
Votre capital accumulé échappe totalement à l’impôt sur la fortune durant toute la phase d’épargne. C’est une économie puissante.
Les intérêts et dividendes sont exonérés d’impôt anticipé. Votre rendement brut travaille à 100% pour vous.
- Exonération fortune
- Franchise impôt sur revenus financiers
- Report d’imposition au retrait
Comment dynamiser son capital avec une stratégie d’investissement ?
La fiscalité est une chose, mais la croissance de votre épargne importe tout autant face à l’inflation galopante qui grignote chaque jour votre pouvoir d’achat.
L’impact des fonds en actions sur la performance finale
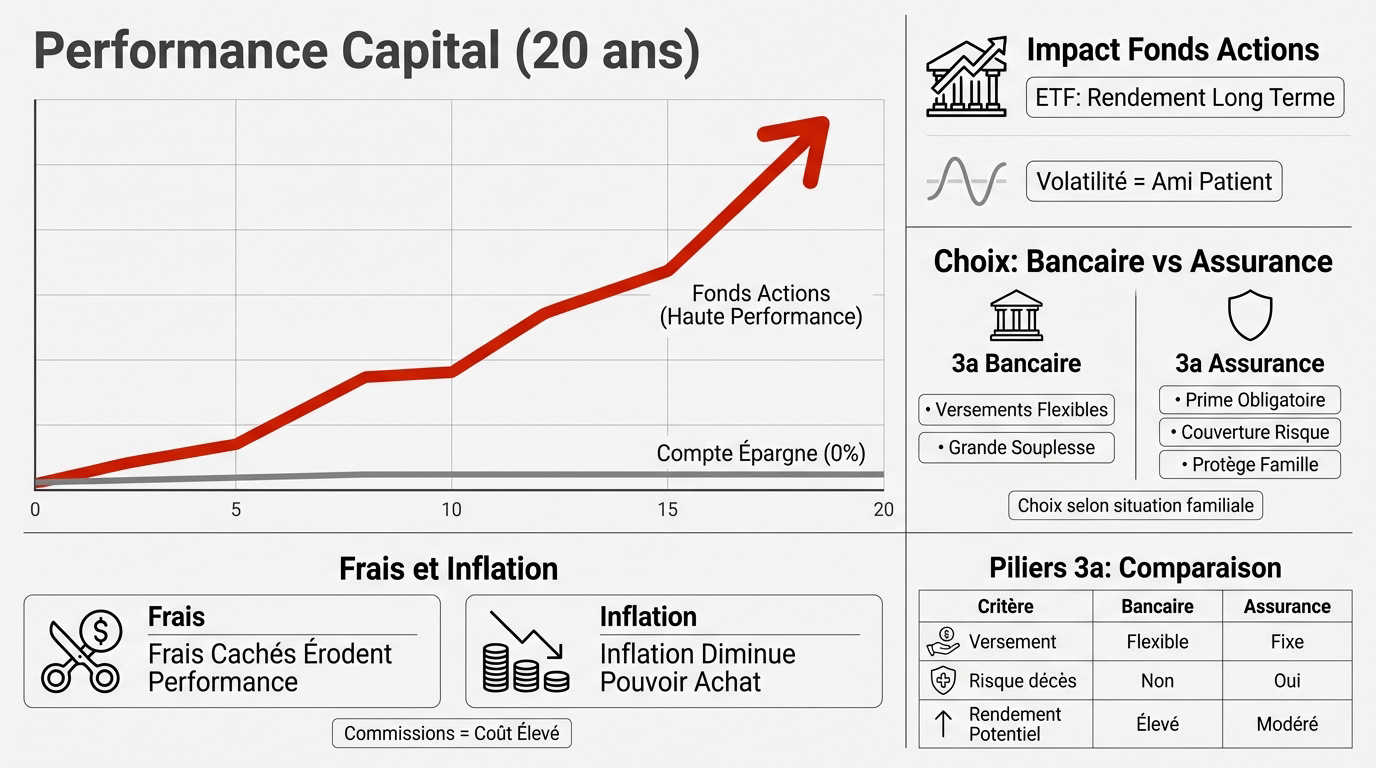
L’épargne classique stagne souvent sous 1%. À l’opposé, les fonds en actions boostent réellement vos avoirs. Sur vingt ans, l’écart de capital devient massif pour vous.
Les ETF limitent les frais de gestion. Ils favorisent un rendement à long terme optimal. Lisez ces 10 Astuces pour la Rentabilité de Vos Investissements.
La volatilité est inévitable. Elle reste l’amie fidèle de l’investisseur patient et discipliné.
Choisir entre flexibilité bancaire et sécurité d’assurance
Le 3a bancaire offre des versements libres sans contrainte. L’assurance impose une prime fixe mais inclut une couverture risque en cas d’invalidité.
La banque privilégie la souplesse. L’assurance protège votre famille contre les aléas de la vie.
Votre situation familiale dicte le choix. Un mix est parfois judicieux pour équilibrer vos besoins.
L’influence des frais et de l’inflation sur l’épargne
Des frais cachés rongent votre performance. Les commissions de mouvement pèsent lourd sur trente ans. Surveillez ces coûts pour préserver vos gains.
| Critère | Solution Bancaire | Solution Assurance |
|---|---|---|
| Versement | Flexible | Fixe |
| Risque décès | Non | Oui |
| Rendement potentiel | Élevé | Modéré |
| Frais de sortie | Faibles | Élevés |
L’inflation menace l’épargne. Sans actions, votre pouvoir d’achat diminue forcément. Le diable se cache dans les détails.
Pour un bilan patrimonial complet, prenez rendez-vous avec un conseiller financier à Genève afin de booster votre prévoyance et votre fiscalité.
Maîtriser l’art du retrait pour minimiser l’imposition finale
Accumuler c’est bien, mais sortir son argent sans tout donner au fisc, c’est mieux.
La stratégie des comptes multiples pour un retrait échelonné
Ouvrez jusqu’à cinq comptes distincts. Liquidez un seul pot par année sur cinq ans. C’est une astuce redoutable pour votre épargne retraite.
Cette méthode casse la progressivité fiscale au retrait. En évitant les gros montants, l’économie atteint des milliers de francs. C’est mathématique.
Attention, ouvrez-les tôt. On ne peut pas diviser un compte existant.
Ouvrir plusieurs comptes 3a (jusqu’à 5) dès le début pour permettre des retraits échelonnés sur plusieurs années et réduire l’impôt final.
Les règles de sortie pour l’immobilier ou l’indépendance
Plusieurs motifs autorisent un retrait anticipé. L’achat de la résidence principale est fréquent. On peut aussi piocher dedans pour lancer une activité indépendante.
Consultez notre guide : Retrait 3eme pilier 3a/3b: fiscalité et procédures. Vous y comprendrez chaque étape administrative.
Des délais s’appliquent souvent. Anticipez vos demandes auprès de la fondation.
Le versement du capital en cas de départ de Suisse
L’expatriation définitive permet de récupérer le capital. Peu importe votre nouveau pays de résidence. C’est une bouffée d’oxygène financière pour les avantages pilier 3a.
L’impôt dépend du siège de la fondation. Choisir un établissement à Schwyz est malin. Les taux y sont très bas.
Utilisez l’impôt à la source. C’est le prélèvement final pour les non-résidents.
En cas de départ définitif, l’impôt à la source dépend du siège de la fondation. Le canton de Schwyz est souvent cité comme le plus avantageux fiscalement.
Pour optimiser votre stratégie, prenez rendez-vous avec un conseiller financier à Genève pour un bilan patrimonial complet.
Arbitrer intelligemment entre prévoyance liée et libre
Pour finir, voyons comment jongler entre les options selon votre statut, surtout si vous traversez la frontière chaque jour.
Comparaison directe entre les piliers 3a et 3b
Le pilier 3a est une solution liée offrant d’importantes déductions fiscales. En pratique le 3b reste une prévoyance libre sans aucun avantage fiscal au niveau fédéral.
Le 3b permet de retirer votre capital n’importe quand sans justification ce qui veut dire que c’est une réserve d’argent plus souple pour vos projets.
Les Avantages et Inconvénients du 3ème Pilier A et B
Les spécificités pour les frontaliers quasi-résidents
Le statut de quasi-résident est accessible si 90 % de vos revenus mondiaux proviennent de Suisse. Sans remplir cette condition stricte vous perdez malheureusement le droit de déduire vos cotisations 3a.
Statut de quasi-résident requis : 90 % des revenus mondiaux doivent provenir de Suisse pour déduire les cotisations 3a.
La demande de rectification fiscale doit impérativement être déposée avant la fin mars. C’est une démarche administrative vraiment capitale.
3ème pilier frontalier – Guide fiscal et avis 2026
Succession et bilan patrimonial avec un expert
En cas de décès l’ordre des bénéficiaires est très précis. Le 3a protège prioritairement le conjoint et les enfants avant de s’étendre aux autres héritiers.
Réaliser un bilan patrimonial complet devient alors indispensable. Un conseiller financier à Genève saura optimiser chaque aspect de votre situation pour sécuriser votre avenir.
Prenez rendez-vous dès maintenant. Votre prévoyance ne peut vraiment pas attendre.
En alliant déductions fiscales immédiates et rendements boursiers, vous transformez efficacement vos impôts en capital de croissance. Saisissez dès aujourd’hui les atouts de la prévoyance liée en ouvrant plusieurs comptes pour optimiser stratégiquement vos futurs retraits. Agissez maintenant pour sécuriser votre liberté financière et bâtir une retraite florissante.