La préparation retraite suisse vous semble-t-elle être un véritable labyrinthe administratif, surtout avec les récents changements liés à la réforme AVS 21 ? Ce guide complet présente une liste de contrôle en dix étapes pour planifier efficacement votre fin de carrière et sécuriser durablement vos revenus futurs. Vous apprendrez à arbitrer entre rente et capital pour votre deuxième pilier, à réduire vos impôts via des rachats stratégiques et à protéger vos proches grâce à une organisation juridique rigoureuse afin de transformer cette étape de vie en un succès financier totalement serein.
- Maîtriser les piliers suisses sous l’ère de la réforme AVS 21
- Anticiper son budget pour maintenir son niveau de vie
- Choisir entre rente et capital pour ses avoirs LPP
- Finaliser les formalités et sécuriser son cadre juridique
Maîtriser les piliers suisses sous l’ère de la réforme AVS 21
Après avoir posé le cadre général, il est temps de voir comment la réforme AVS 21 redessine concrètement votre fin de carrière.
L’unification de l’âge de la retraite à 65 ans pour tous
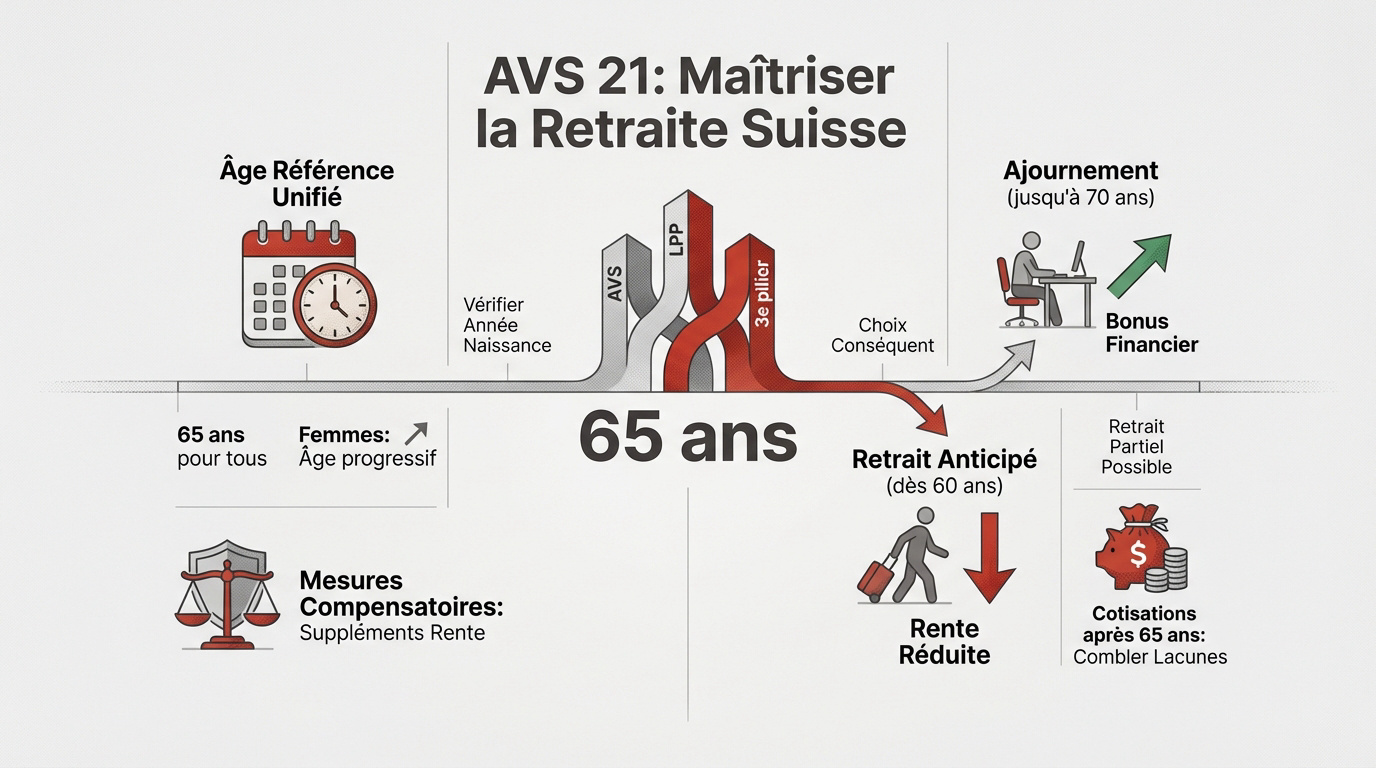
La réforme AVS 21 harmonise l’âge de référence à 65 ans pour tout le monde. Les femmes voient leur âge augmenter progressivement. C’est le nouveau socle du système de prévoyance helvétique.
Des mesures compensatoires concrètes existent pour la génération de transition. Des suppléments de rente à vie sont prévus pour atténuer l’impact. Vérifiez vite quel est l’âge de la retraite en suisse selon votre naissance.
Analysez bien votre année de naissance. Cela impacte directement votre planification personnelle et vos revenus futurs.
Âge à 65 ans et suppléments de rente pour les femmes nées entre 1961 et 1969.
La flexibilité entre retrait anticipé et ajournement de rente
Il est possible de partir dès 60 ans. Mais attention la réduction de rente est définitive. C’est un choix lourd de conséquences pour votre budget futur.
L’ajournement jusqu’à 70 ans offre un bonus mensuel. Voici les leviers de flexibilité pour votre rente :
- Taux de réduction par année d’anticipation
- Bonus par année d’ajournement
- Retrait partiel de la rente
| Option | Impact financier |
|---|---|
| Anticipation | Réduction |
| Ajournement | Bonus |
Travailler après 65 ans permet de verser des cotisations sociales. Elles peuvent combler des lacunes passées. Sollicitez un conseiller financier pour un bilan patrimonial complet.
Anticiper son budget pour maintenir son niveau de vie
Une fois les règles du jeu comprises, passons au calcul concret de votre futur quotidien financier. En pratique, on ne peut pas avoir de visibilité sans poser les chiffres sur papier dès maintenant.
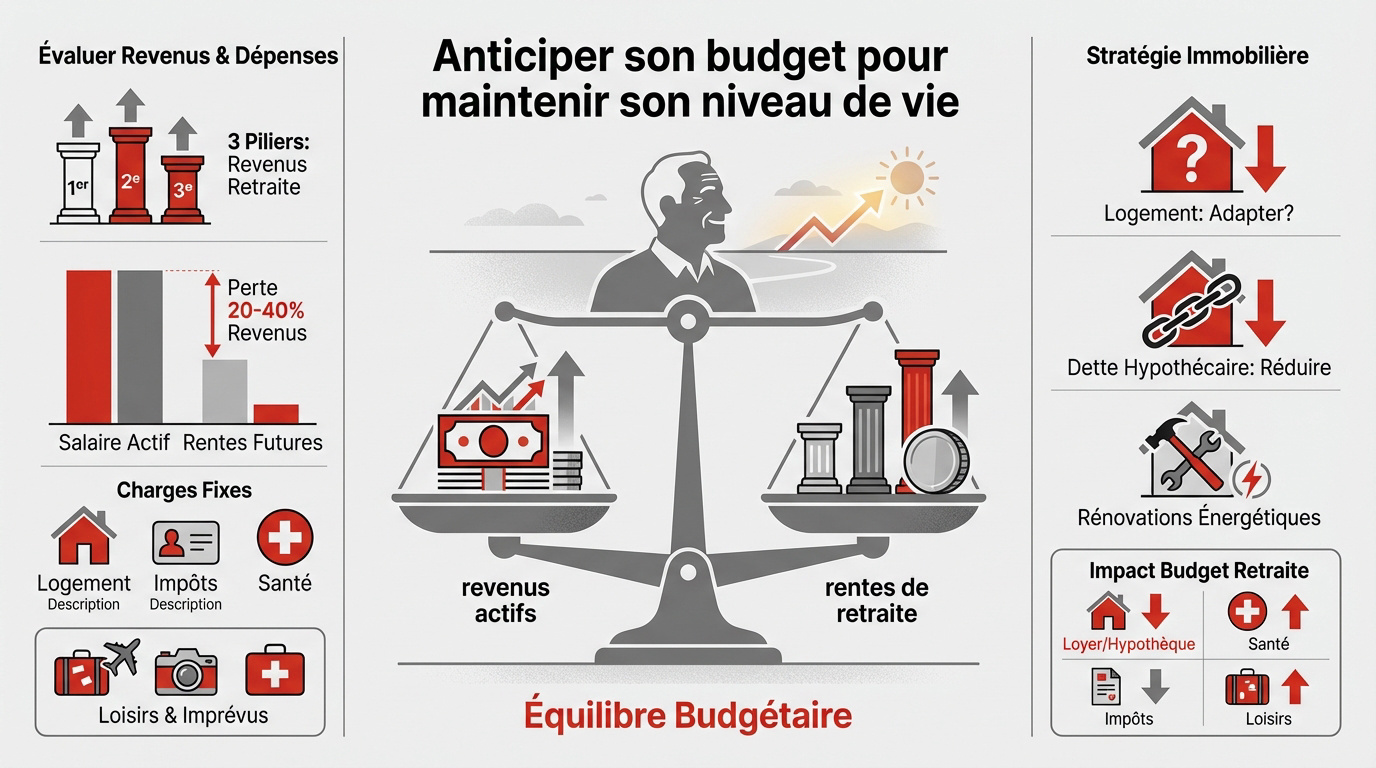
Les 1er et 2ème piliers couvrent environ 60% du dernier salaire. L’écart à combler est souvent de 20% à 40%.
Évaluer les revenus des trois piliers face aux dépenses futures
Listez vos charges fixes : assurance maladie, impôts et logement. Utilisez la cotisation retraite suisse pour estimer vos rentes futures.
Analysez l’écart de revenus. On perd souvent 20 à 40 % de pouvoir d’achat. L’équilibre budgétaire est votre priorité absolue.
Budgétisez aussi vos loisirs et imprévus de santé. Notez que le diable se cache dans les détails.
Adapter sa stratégie immobilière et son amortissement hypothécaire
Votre logement est-il inadapté ? Réfléchissez au maintien ou à une vente éventuelle pour libérer des fonds propres.
Planifiez l’amortissement de votre dette. Réduisez les intérêts avant la baisse de revenus. Gérez votre dette hypothécaire.
Anticipez les rénovations énergétiques. Faites les travaux avant l’arrêt d’activité. Voici l’impact sur vos postes principaux :
| Dépense | Impact | Conseil |
|---|---|---|
| Logement | ↓ | Amortir tôt |
| Santé | ↑ | Franchises |
| Impôts | ↑ | Échelonner |
| Loisirs | ↑ | Épargner |
Pour un bilan patrimonial complet, contactez un conseiller financier à Genève afin d’optimiser votre prévoyance.
Choisir entre rente et capital pour ses avoirs LPP
Le budget étant défini, la question du versement de votre deuxième pilier devient alors centrale.
Comparer les avantages du capital face à la sécurité de la rente
La rente garantit un revenu mensuel fixe jusqu’à votre dernier souffle. Elle protège efficacement contre le risque de longévité. C’est un revenu garanti chaque mois pour votre sérénité.
Le capital offre une liberté totale pour réaliser vos projets ou transmettre un patrimoine. Mais attention à la gestion financière risquée qui pourrait rapidement épuiser vos précieuses économies.
La solution mixte s’impose comme un compromis idéal pour votre deuxième pilier. Une part en rente couvre vos frais fixes. Le reste en capital finance vos envies ponctuelles ou vos futurs voyages.
Ajuster la fiscalité par le retrait échelonné et les rachats
Planifier un retrait échelonné sur plusieurs années civiles s’avère payant. Cela évite la progression fiscale trop forte imposée par les cantons. Lisez ce guide sur l’impôt et optimisation fiscale en suisse. C’est une stratégie fiscale redoutable.
Pensez aux rachats d’années de cotisation pour votre prévoyance. C’est déductible du revenu imposable immédiatement. Un outil puissant pour réduire ses impôts avant de quitter la vie active.
Sachez que le versement en capital est imposé séparément de vos autres revenus. Le taux varie fortement selon votre canton de résidence au moment du retrait.
Finaliser les formalités et sécuriser son cadre juridique
Pour que tout ce plan se réalise, il reste à franchir la ligne d’arrivée administrative.
- S’annoncer à la caisse de compensation (6 mois avant).
- Choisir le mode de versement LPP selon les délais contractuels.
- Rassembler les documents 3ème pilier.
- Finaliser le mandat pour cause d’inaptitude et le testament.
Respecter le calendrier administratif pour toucher ses rentes
Anticipez votre demande six mois avant la date butoir. Votre caisse de compensation exige ce délai pour traiter le dossier. Ne jouez pas avec le feu en attendant l’ultime minute.
Réunissez vite vos attestations LPP et les relevés du 3ème pilier. Les établissements bancaires réclament des justificatifs pointus pour valider vos versements. Ces démarches administratives rigoureuses garantissent la disponibilité de vos fonds.
Les frontaliers doivent redoubler de vigilance. Coordonner deux systèmes nationaux s’avère souvent un casse-tête bureaucratique. Consultez ce guide complet pour frontaliers pour y voir plus clair.
Organiser sa protection juridique avec le mandat pour cause d’inaptitude
Le mandat pour cause d’inaptitude protège votre autonomie. Ce document désigne officiellement qui décidera pour vous si la santé flanche. C’est un rempart sécuritaire contre l’incertitude du futur.
Le Docupass centralise vos directives anticipées avec précision. Il intègre vos volontés médicales ainsi que votre testament. Ce dossier complet sécurise vos proches face aux imprévus de la vie. Voici les éléments clés à prévoir :
- Mandat pour cause d’inaptitude
- Directives anticipées
- Testament
- Dispositions funéraires
Pour un accompagnement sur mesure, n’hésitez pas à solliciter un conseiller financier à Genève afin de réaliser un bilan patrimonial complet.
Maîtriser la réforme AVS 21 et l’arbitrage entre rente et capital constitue le socle d’une préparation retraite suisse réussie. En finalisant vos démarches administratives et juridiques dès aujourd’hui, vous sécurisez votre futur niveau de vie. Transformez dès maintenant vos années de labeur en une liberté sereine et durable.