Nos articles

Nos expertises conseils

Un analyste financier travaillant sur un ordinateur portable avec des graphiques boursiers numériques projetés.

Bourse suisse smi spi : indices, risques et fiscalité

L’essentiel à retenir : la distinction majeure réside dans la composition et le traitement des dividendes, le SPI offrant une vision exhaustive incluant les réinvestissements, contrairement au SMI limité aux vingt valeurs phares. Cette approche globale permet de capter une prime de taille historique de 1,3 % issue des moyennes
Un homme regarde une ville suisse et une autoroute au coucher du soleil.

Votre guide frontalier franco-suisse pour réussir en 2026

L’essentiel à retenir : la réussite de votre installation repose sur la maîtrise du permis G, valable cinq ans, et l’arbitrage crucial entre LAMal et CMU sous trois mois. À Genève, l’impôt est prélevé à la source, imposant une vigilance accrue sur votre statut fiscal. Anticipez vos revenus futurs, car

Couple souriant dans leur nouvelle maison moderne. La femme tient les clés, avec une vue magnifique sur un lac et les montagnes suisses.

Réussir sa première hypothèque suisse : le guide essentiel

L’essentiel à retenir : l’accession à la propriété en Suisse exige 20 % de fonds propres, dont la moitié hors 2ème pilier, et une capacité financière validée par un taux de stress théorique de 5 %. Opter pour l’amortissement indirect via le 3ème pilier optimise votre fiscalité en maintenant les

Un analyste financier manipulant des écrans holographiques de données boursières devant une vue sur une ville moderne.

Analyse marchés financiers semaine 39 : le pivot de la Fed

L’essentiel à retenir : le virage monétaire historique de la Réserve fédérale, portant ses taux entre 3,75 % et 4,00 %, marque la fin de l’attentisme pour stabiliser l’économie. Cette rigueur, couplée à une détente des cours pétroliers, favorise une résilience technologique portée par l’IA. Sécurisez vos actifs face à

Un couple âgé dans un salon moderne observe un graphique holographique. Il montre le choix entre "CAPITAL" (épargne) et "RENTE" (paiements réguliers).

Fiscalité sortie PER : optimiser son capital ou sa rente

Ce qu’il faut retenir : l’efficacité du PER repose sur l’arbitrage entre déduction fiscale immédiate et imposition au dénouement. Pour les revenus élevés, déduire les versements à l’entrée maximise l’épargne, tandis qu’un retrait fractionné en capital permet de lisser la fiscalité à la sortie. Un abattement de 152 500 €

Une personne travaillant sur des documents financiers et une tablette face à des montagnes suisses en automne.

Optimisation rachat LPP suisse : les stratégies d’automne

L’essentiel à retenir : le rachat LPP permet de déduire 100 % de vos versements volontaires de votre revenu imposable, optimisant ainsi votre fiscalité tout en renforçant votre capital retraite. Pour maximiser ce levier, privilégiez un fractionnement sur plusieurs années afin de lisser la progressivité fiscale. Attention toutefois à la

Famille souriante (parents et deux enfants) dans un jardin ensoleillé et fleuri, regardant paisiblement vers l'horizon.

Assurance vie et décès : comment protéger votre famille

L’essentiel à retenir : l’assurance vie constitue un bouclier patrimonial unique grâce à la transmission hors succession et une fiscalité avantageuse. Ce contrat permet de protéger le conjoint tout en gratifiant les enfants, notamment via une clause démembrée ou la mention « vivant ou représenté ». Le bénéfice majeur réside dans l’abattement

Un homme en costume contemple deux options lumineuses au sol dans un bureau moderne. Une horloge affiche une deadline, vue sur montagnes et ville.

Choix LAMal ou CMU : quels risques en cas de retard ?

L’essentiel à retenir : le droit d’option doit être exercé impérativement dans les trois mois suivant la prise de poste en Suisse. Passé ce délai, une affiliation d’office irrévocable à la LAMal est imposée par le canton, supprimant toute liberté de choix. Cette rigueur administrative évite une absence de couverture

Un homme âgé et une femme consultent des documents juridiques autour d'une table avec vue sur les Alpes suisses.

Organiser sa succession en Suisse : réussir sa transmission

L’essentiel à retenir : la réforme de 2023 accroît votre liberté testamentaire en réduisant la réserve des descendants à 50 % et en supprimant celle des parents. Cette flexibilité facilite la protection du concubin ou la transmission d’entreprise, bien que la vigilance fiscale reste de mise, notamment en contexte franco-suisse

Une sphère dorée lumineuse sur une surface sombre, entourée de graphiques financiers ascendants. Arrière-plan flou d'océan et ville au lever/coucher du soleil.

3eme pilier et succession : sécurisez votre capital en 2026

Ce qu’il faut retenir : le capital du 3ème pilier est versé directement aux bénéficiaires hors succession civile, garantissant une disponibilité rapide des fonds. Cette protection est renforcée par l’insaisissabilité du capital. L’ordre des bénéficiaires, régi par l’OPP 3, peut être modifié par écrit pour protéger un concubin après 5

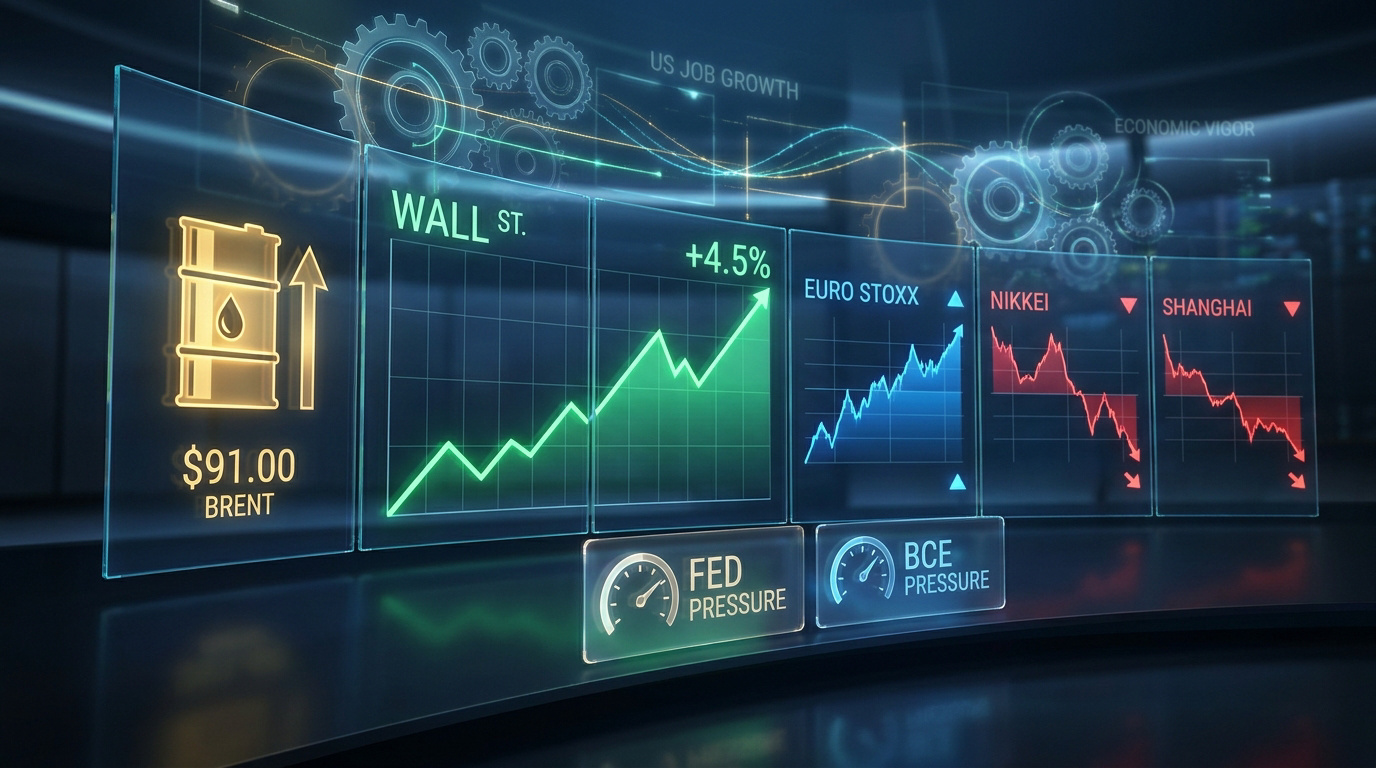
Tableau de bord financier numérique montrant le pétrole en hausse, Wall Street en progression et des indices asiatiques en baisse.

Analyse marchés financiers semaine 37 : emploi et brut records

L’essentiel à retenir : la résilience du marché de l’emploi américain, avec 162 000 créations de postes, soutient Wall Street malgré des taux élevés. Cette vigueur, couplée à un pétrole dépassant les 90 dollars, maintient une pression inflationniste forte sur la Fed et la BCE. Anticipez cette volatilité en ajustant

Homme d'âge mûr consultant des graphiques financiers sur tablette, face à un paysage verdoyant et serein.

Rente AVS LPP : optimisez votre futur revenu de retraite

L’essentiel à retenir : la rente AVS, plafonnée à 2 520 CHF en 2026, exige 44 ans de cotisations continues, tandis que la LPP et le 3e pilier complètent vos revenus. Anticiper les lacunes et optimiser les rachats permet de réduire vos impôts tout en sécurisant votre futur niveau de